Acea
Dopo un triennio in cui è riuscita a battere la ragguardevole performance del Ftse Mib, Acea sembra avere un discreto margine di apprezzamento grazie a PNRR e investimenti per la transizione energetica.
Profilo societario
Acea è un'azienda italiana attiva nella produzione, distribuzione e vendita di energia, oltre che nei servizi idrici e ambientali. La società opera attraverso cinque aree principali: la divisione Acqua, responsabile della raccolta, trasporto e distribuzione di acqua potabile, nonché della gestione delle reti fognarie e del trattamento delle acque reflue; la divisione Energia, che si occupa di trasmissione e distribuzione elettrica; e la divisione Reti, focalizzata sulla gestione del ciclo idrico tramite acquedotti di proprietà. La divisione Ambiente si dedica a ricerca, laboratori e consulenza per la gestione ambientale nel ciclo dell'acqua. Infine, la divisione Altri Servizi è specializzata nella progettazione e gestione dell'illuminazione pubblica per strade, monumenti, musei e siti archeologici.
Andamento del titolo
- Acea
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Acea | 100,0 4 ago 2023 | 203,2 24 lug 2026 | +103,2% |
| Indice Ftse Mib | 100,0 4 ago 2023 | 181,2 24 lug 2026 | +81,2% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Acea fanno parte del paniere FTSE Italia Mid Cap e rientrano nel segmento Blue Chips. Acea mostra una rischiosità inferiore alla media del mercato (beta minore di 1) dovuta alla presenza in settori regolamentati e caratterizzati da una buona stabilità dei cash flow. Negli ultimi 3 anni il titolo Acea ha registrato una performance del 103,2%, superiore al +81,2% dell'indice FTSE Mib: dopo una fase laterale tra agosto e settembre 2023 è iniziato un trend rialzista proseguito, con alcune brevi pause di consolidamento, fino a febbraio 2026 ed un progresso complessivo prossimo al 150%; da allora la tendenza sembra essersi invertita, con i minimi di marzo ritoccati al ribasso nel mese di luglio.
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Totale ricavi | 4.649,38 | −8,2% | 4.269,86 | −32,1% | 2.899,01 |
| Margine operativo lordo | 1.376,48 | +12,0% | 1.541,16 | −7,6% | 1.423,46 |
| Ebitda margin % | 29,61 | 36,09 | 49,10 | ||
| Risultato operativo | 597,93 | +14,9% | 687,00 | −8,3% | 630,30 |
| Ebit margin % | 12,86 | 16,09 | 21,74 | ||
| Risultato ante imposte | 475,20 | +16,3% | 552,43 | +26,9% | 701,19 |
| Ebt margin % | 10,22 | 12,94 | 24,19 | ||
| Risultato netto | 327,44 | +13,7% | 372,46 | +38,4% | 515,35 |
| E-Margin % | 7,04 | 8,72 | 17,78 | ||
| PFN (cassa) | 4.846,76 | +2,2% | 4.953,60 | +0,2% | 4.962,89 |
| Patrimonio netto | 2.823,08 | +1,9% | 2.875,57 | +10,4% | 3.173,68 |
| Capitale investito | 7.779,74 | +1,6% | 7.906,78 | +4,2% | 8.238,84 |
| ROE % | 11,60 | 12,95 | 16,24 | ||
| ROI % | 7,80 | 8,78 | 7,75 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-2025 Acea ha registrato una diminuzione dei ricavi del 37,6% mentre il margine operativo lordo è salito del 3,4% a seguito di una crescita di 19,5 punti dell'Ebitda margin. In aumento anche il risultato operativo a 630,3 milioni (+5,4%), mentre il risultato netto è salito del 57,4% a 515,5 milioni. La redditività del capitale vede il ROE in crescita di 4,6 punti al 16,2% mentre il ROI è sostanzialmente invariato al 7,8%. L'indebitamento finanziario netto è cresciuto di 116,1 milioni nel periodo con un debt to equity passato da 1,72 a 1,56.
Ultimi sviluppi
Nei primi sei mesi del 2026 i ricavi consolidati sono cresciuti del 2% a 1555 milioni di Euro, l'EBITDA è diminuito del 2% a 721 milioni di Euro mentre l'EBIT è passato da 377,6 a 325,6 milioni (-13,8%); più che raddoppiato infine l'utile netto di competenza del gruppo a 454 milioni di Euro grazie alla plusvalenza derivante dalla cessione di ACEA Energia. L'indebitamento finanziario netto è salito infine a 5,18 miliardi di Euro dai 4,96 miliardi di fine 2025.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Acea | 9,54 | 1,65 | 4,41% |
| A2A | 9,835 | 1,25 | 4,42% |
| Hera | 12,59 | 1,43 | 4,08% |
| Iren | 11,18 | 0,97 | 5,36% |
Tra le ex-municipalizzate quotate a Piazza Affari Acea risulta la più a buon mercato sia se si considera il rapporto Price/Earnings (Prezzo/Utili) mentre è la più cara sulla base del Price/Book Value (Prezzo/Valore Contabile), buono il rendimento da dividendi, superiore al 4%, ma in linea con la media del campione.
Opportunità
- Termovalorizzatore di Roma: progetto strategico da 600.000 tonnellate/anno nell'area di Santa Palomba, che apre a nuove revenue pool nel settore ambientale/economia circolare, insieme al potenziamento della quarta linea di San Vittore.
- PNRR e fondi pubblici per le infrastrutture: contributi già in crescita su Acea Ato 2, Areti e GORI legati ad anticipazioni PNRR, con potenziale ulteriore leva su nuovi bandi.
- Espansione internazionale selettiva nel settore idrico (Brazzaville) come banco di prova per un modello di crescita "capital light" all'estero, sfruttando il know-how tecnico del gruppo.
- Nuovo Piano Industriale: un aggiornamento post-nomina del CdA potrebbe sbloccare target di crescita più ambiziosi e chiarire l'allocazione del capitale liberato dalla cessione della rete AT a Terna e di Acea Energia.
- Transizione energetica e resilienza delle reti: gli investimenti su modernizzazione delle reti elettriche e idriche rispondono sia a esigenze regolatorie sia a un contesto di eventi climatici estremi sempre più frequenti, che possono giustificare basi tariffarie regolate più elevate nel tempo.
Rischi
- Rischio regolatorio: la redditività dei business core dipende in larga parte dalle decisioni ARERA su WACC, tariffe e remunerazione del capitale investito — un cambio di orientamento regolatorio inciderebbe direttamente su crescita EBITDA e dividendi.
- Aumento tassi di interesse: con una leva ancora elevata (>3x Net Debt/EBITDA), un contesto di tassi persistentemente alti aumenterebbe il costo del debito e comprimerebbe la redditività netta.
- Rischio esecutivo sui grandi progetti infrastrutturali (termovalorizzatore di Roma, in particolare): ritardi autorizzativi, opposizioni locali o aumenti dei costi di realizzazione sono rischi tipici di questo genere di opere in Italia.
- Quadro politico/governance: essendo partecipata pubblica, cambi di maggioranza amministrativa a Roma o pressioni politiche potrebbero condizionare le nomine di vertice e, indirettamente, le priorità strategiche.
- Scrutinio antitrust: la cessione di Acea Energia è stata soggetta a un esame istruttorio dell'AGCM, con misure correttive richieste all'acquirente prima del via libera finale — un segnale che le operazioni straordinarie del gruppo restano sotto osservazione regolatoria.
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 3,5% del 2026 al 2,5% di lungo periodo;
- Ebitda margin in crescita dal 47,5% del 2026 al 48,5% del 2027 e seguenti;
- un ROI di lungo periodo del 7,6%;
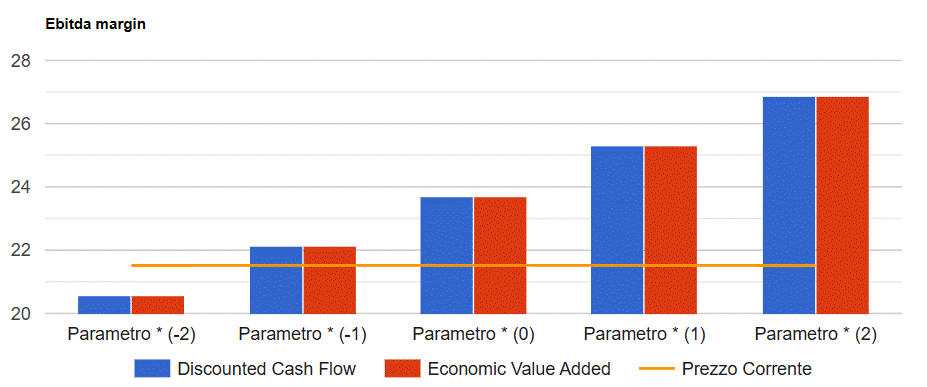
Infine si prevedono un tax rate al 30,5% ed un payout in progressiva crescita fino al 76%. I risultati del modello convergono su un valore per azione di 23,7 Euro che tende a crescere (ridursi) di 1,6 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Tutte le analisi su Acea
20 analisi dal 11 gennaio 2007, una per ogni volta che siamo tornati sul titolo.