Acea — analisi del luglio 2018
Dopo la flessione dei prezzi del primo semestre Acea sembra essere tornata a buon mercato presentando un discreto margine di rivalutazione, favorevole anche il confronto coi principali comparables quotati.
Profilo societario
Acea è un'azienda italiana attiva nella produzione, distribuzione e vendita di energia, oltre che nei servizi idrici e ambientali. La società opera attraverso cinque aree principali: la divisione Acqua, responsabile della raccolta, trasporto e distribuzione di acqua potabile, nonché della gestione delle reti fognarie e del trattamento delle acque reflue; la divisione Energia, che si occupa di trasmissione e distribuzione elettrica; e la divisione Reti, focalizzata sulla gestione del ciclo idrico tramite acquedotti di proprietà. La divisione Ambiente si dedica a ricerca, laboratori e consulenza per la gestione ambientale nel ciclo dell'acqua. Infine, la divisione Altri Servizi è specializzata nella progettazione e gestione dell'illuminazione pubblica per strade, monumenti, musei e siti archeologici.
Andamento del titolo
- Acea
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Acea | 100,0 1 lug 2016 | 123,2 27 lug 2018 | +23,2% |
| Indice Ftse Mib | 100,0 7 ago 2015 | 92,6 27 lug 2018 | −7,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Acea fanno parte del paniere FTSE Italia Mid Cap e rientrano nel segmento Blue Chips. Acea mostra una rischiosità inferiore alla media del mercato (beta minore di 1) dovuta alla presenza in settori regolamentati e caratterizzati da una buona stabilità dei cash flow. Negli ultimi 3 anni il titolo Acea ha registrato una performance del 10,1% rispetto al -7,4% dell'indice FTSE Mib: dopo una fase inizialmente crescente, con massimi a gennaio e marzo 2016, il titolo ha seguito un trend negativo continuato fino ai minimi di novembre dello stesso anno; in seguito è iniziata una nuova fase rialzista culminata nei massimi di inizio dicembre 2017; correzione piuttosto estesa nella prima metà del 2018 che sembra essersi arrestata nelle ultime settimane.
Dati finanziari
| Voci di bilancio | 2015 | Var. % | 2016 | Var. % | 2017 |
|---|---|---|---|---|---|
| Totale ricavi | 2.917,32 | −2,9% | 2.832,42 | −1,3% | 2.796,98 |
| Margine operativo lordo | 703,45 | +23,2% | 867,00 | −6,2% | 813,13 |
| Ebitda margin % | 24,11 | 30,61 | 29,07 | ||
| Risultato operativo | 357,96 | +38,7% | 496,60 | −32,9% | 333,03 |
| Ebit margin % | 12,27 | 17,53 | 11,91 | ||
| Risultato ante imposte | 296,39 | +40,4% | 416,09 | −30,7% | 288,20 |
| Ebt margin % | 10,16 | 14,69 | 10,30 | ||
| Risultato netto | 181,54 | +50,1% | 272,54 | −29,5% | 192,21 |
| E-Margin % | 6,22 | 9,62 | 6,87 | ||
| PFN (cassa) | 2.010,05 | +5,8% | 2.126,93 | +13,8% | 2.421,50 |
| Patrimonio netto | 1.596,05 | +10,1% | 1.757,94 | +3,0% | 1.811,21 |
| Capitale investito | 3.714,74 | +7,5% | 3.994,42 | +8,7% | 4.341,14 |
| ROE % | 11,37 | 15,50 | 10,61 | ||
| ROI % | 9,93 | 12,78 | 7,87 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2015-2017 Acea ha mostrato una diminuzione dei ricavi del 4,1% mentre il margine operativo lordo è salito del 15,6% grazie ad un progresso di 5 punti della marginalità. In calo il risultato operativo, -7% a 333 milioni a causa dei maggiori ammortamenti, mentre il risultato netto è salito a 192,2 milioni (+5,9%) beneficiando di minori imposte e oneri finanziari. La redditività del capitale vede il ROE in calo di 0,8 punti al 10,6% mentre il ROI passa dal 9,9% al 7,9%. L'indebitamento finanziario netto è cresciuto di oltre 400 milioni con un debt to equity passato da 1,26 a 1,34.
Ultimi sviluppi
Nei primi tre mesi del 2018 i ricavi consolidati sono cresciuti del 2,8% a 745,5 milioni di Euro, l'EBITDA è aumentato del 6,9% a 229,2 milioni di Euro mentre l'EBIT è passato da 117,2 a 127,4 milioni (+8,7%); in crescita anche l'utile netto di competenza del gruppo, salito a 77,4 milioni di Euro dai 65,7 milioni del I trimestre 2017 (+17,7%).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Acea | 15,58 | 1,64 | 4,74% |
| A2A | 16,47 | 1,68 | 3,74% |
| Hera | 16,89 | 1,67 | 3,39% |
| Iren | 12,77 | 1,43 | 2,96% |
Tra le ex-municipalizzate quotate a Piazza Affari Acea risulta nella media sulla base del rapporto Price/Earnings (Prezzo Utili) mentre è tra le società più care se si considera il Price/Book Value (Prezzo/Valore Contabile), buono il rendimento da dividendi, prossimo al 5% ed il più elevato tra le aziende considerate.
Opportunità
Possibile ingresso nel business della distribuzione del gas e rafforzamento della leadership in quello dell'acqua
Rischi
Problemi di governance dopo le recenti inchieste giudiziarie che hanno coinvolto i vertici della società
Ipotesi di valutazione e sensitivity
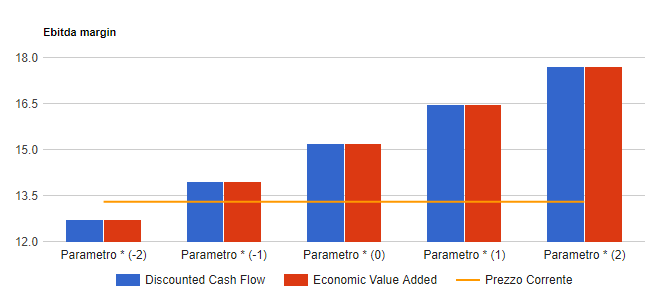
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 3% del 2018 all'1,5% del 2021 e seguenti;
- margini sulle vendite in crescita fino al 31% del 2020;
- un ROI di lungo periodo del 10,4%;
Infine si prevedono un tax rate al 33%, un costo del debito medio del 3,5% ed un payout in crescita al 71%. I risultati del modello convergono su un valore per azione di circa 15,2 Euro che tende a crescere (ridursi) di 1,4 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Tutte le analisi su Acea
20 analisi dal 11 gennaio 2007, una per ogni volta che siamo tornati sul titolo.