Credem — analisi del gennaio 2023
Dopo la forte ripresa degli ultimi mesi Credem sembra quotare leggermente a premio sul fair value: la banca emiliana può contare su solidi risultati finanziari ma ha dimensioni ancora piuttosto contenute rispetto ai big player nazionali.
Profilo societario
Credito Emiliano è un gruppo bancario italiano formato da varie società specializzate nel settore dei servizi finanziari. L'istituto opera prevalentemente nelle regioni del Nord e Centro Italia, offrendo una gamma di attività che spaziano dai servizi bancari commerciali, inclusi quelli per i clienti al dettaglio e le piccole e medie imprese, fino alla gestione patrimoniale, intermediazione e assicurazione. La rete di Credito Emiliano, dedicata a clienti retail e corporate, comprende filiali, centri commerciali e punti vendita finanziari. Tra le attività principali figurano la gestione di fondi comuni, portafogli di investimento e soluzioni di private equity e hedge fund. Le risorse finanziarie del gruppo provengono principalmente da depositi diretti, riserve assicurative e asset in gestione.
Andamento del titolo
- Credem
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Credem | 100,0 7 feb 2020 | 154,0 27 gen 2023 | +54,0% |
| Indice Ftse Mib | 100,0 7 feb 2020 | 108,0 27 gen 2023 | +8,0% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Credem fanno parte del paniere FTSE Italia Mid Cap e rientrano nel segmento Blue Chips. Credem mostra una rischiosità superiore a quella del mercato (beta maggiore di 1) dovuta alla presenza nel settore finanziario e all'esposizione all'andamento dei mercati. Negli ultimi 3 anni il titolo Credem ha registrato una performance positiva (+54%) e nettamente migliore del +8% messo a segno dall'indice FTSE Mib; dopo un trend inizialmente negativo, con un minimo a fine ottobre 2020, il titolo ha iniziato una progressiva ripresa, culminata nei massimi di febbraio 2022. La successiva correzione è proseguita fino ai minimi di inizio luglio ma nella seconda parte dell'anno è ripreso il trend rialzista che è accelerato nelle prime settimane del 2023.
Dati finanziari
| Voci di bilancio | 2019 | Var. % | 2020 | Var. % | 2021 |
|---|---|---|---|---|---|
| Margine di interesse | 484,12 | +1,8% | 492,99 | +0,6% | 496,13 |
| Margine di intermediazione | 1.179,71 | −0,4% | 1.174,98 | +12,0% | 1.315,77 |
| Risultato di gestione | 357,82 | −1,0% | 354,41 | +36,9% | 485,22 |
| % sul margine di intermediazione | 30,33 | 30,16 | 36,88 | ||
| Risultato ante imposte | 296,39 | −14,8% | 252,53 | +84,6% | 466,18 |
| % sul margine di intermediazione | 25,12 | 21,49 | 35,43 | ||
| Utile di esercizio | 201,31 | +0,2% | 201,73 | +74,8% | 352,59 |
| % sul margine di intermediazione | 17,06 | 17,17 | 26,80 | ||
| Totale attivo | 47.629,99 | +18,9% | 56.650,25 | +19,3% | 67.579,19 |
| Patrimonio netto | 2.883,80 | +8,7% | 3.134,03 | +10,4% | 3.460,11 |
| ROE % | 6,98 | 6,44 | 10,19 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2019-2021 Credem ha registrato una crescita del Margine di Interesse del 2,5% mentre il Margine di Intermediazione è aumentato dell'11,5% grazie al buon andamento di commissioni e proventi finanziari, molto positivo l'andamento del Risultato di Gestione (+35,6%) mentre l'utile netto è aumentato del 75,2% con la redditività del capitale (ROE) che è cresciuta di oltre 3 punti al 10,2%.
Ultimi sviluppi
I risultati del primi 9 mesi del 2022 evidenziano una crescita del margine di intermediazione del 9,7% a 1041,6 milioni di Euro mentre il risultato lordo di gestione raggiunge quota 457,5 milioni di Euro (+20,7%) e l'utile netto passa da 275,8 a 222,6 milioni (-19,3% a causa dei minori componenti straordinari).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Credem | 7,59 | 0,77 | 3,83% |
| Banco BPM | 10,74 | 0,47 | 4,71% |
| Bper | 6,54 | 0,51 | 2,47% |
Nel raffronto tra le principali banche regionali quotate in Italia Credem risulta la più cara sulla base del rapporto Price/Book Value (Prezzo/Valore Contabile) mentre è nella media per quanto riguarda il Price/Earnings (Prezzo Utili); nella media anche il rendimento da dividendi poco sotto al 4%.
Opportunità
Espansione nelle attività di asset management e sviluppo dei servizi digitali
Rischi
Dimensioni contenute rispetto ai big del settore che potrebbero comportare una maggiore incidenza dei costi fissi
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività negativa nel 2022 (-1%) che torna positiva al 2% a partire dal 2023;
- una crescita delle commissioni al 5% nel 2022 che scende al 2% nel lungo periodo;
- un cost/income ratio in calo al 68%;
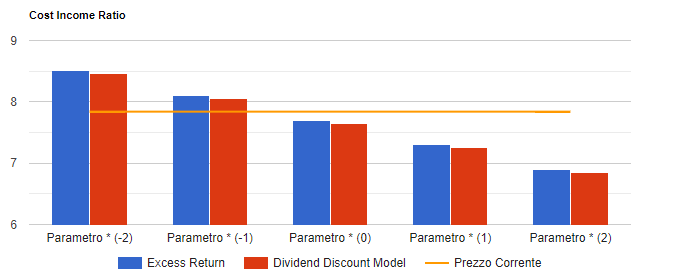
Infine si prevede un tax rate al 31% ed un payout in crescita fino al 65%. I risultati del modello convergono su un valore per azione di circa 7,7 Euro che tende a crescere (ridursi) di 0,4 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Tutte le analisi su Credem
8 analisi dal 6 dicembre 2006, una per ogni volta che siamo tornati sul titolo.