Credem — analisi del gennaio 2024
Dopo un triennio molto positivo Credem sembra avere ancora consistenti margini di apprezzamento, sostenuta dagli ottimi risultati del 2023 ed in presenza di multipli non particolarmente elevati.
Profilo societario
Credito Emiliano è un gruppo bancario italiano formato da varie società specializzate nel settore dei servizi finanziari. L'istituto opera prevalentemente nelle regioni del Nord e Centro Italia, offrendo una gamma di attività che spaziano dai servizi bancari commerciali, inclusi quelli per i clienti al dettaglio e le piccole e medie imprese, fino alla gestione patrimoniale, intermediazione e assicurazione. La rete di Credito Emiliano, dedicata a clienti retail e corporate, comprende filiali, centri commerciali e punti vendita finanziari. Tra le attività principali figurano la gestione di fondi comuni, portafogli di investimento e soluzioni di private equity e hedge fund. Le risorse finanziarie del gruppo provengono principalmente da depositi diretti, riserve assicurative e asset in gestione.
Andamento del titolo
- Credem
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Credem | 100,0 5 feb 2021 | 182,1 26 gen 2024 | +82,1% |
| Indice Ftse Mib | 100,0 5 feb 2021 | 131,6 26 gen 2024 | +31,6% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Credem fanno parte del paniere FTSE Italia Mid Cap e rientrano nel segmento Blue Chips. Credem mostra una rischiosità superiore a quella del mercato (beta maggiore di 1) dovuta alla presenza nel settore finanziario e all'esposizione all'andamento dei mercati. Negli ultimi 3 anni il titolo Credem ha registrato una performance positiva (+82,1%) nettamente superiore al +31,6% messo a segno dall'indice FTSE Mib; il titolo ha avuto un trend inizialmente positivo con massimi a novembre 2021 e febbraio 2022. Dopo una forte correzione tra febbraio e marzo la tendenza è rimasta negativa fino ai minimi di inizio luglio dello stesso anno ma nei mesi successivi è ripreso il trend rialzista che è accelerato nelle prime settimane del 2023; una seconda forte correzione nel mese di marzo 2023 ha riportato le azioni sui livelli di inizio anno ma da giugno è partita una nuova fase rialzista che sembra essere tuttora in corso.
Dati finanziari
| Voci di bilancio | 2020 | Var. % | 2021 | Var. % | 2022 |
|---|---|---|---|---|---|
| Margine di interesse | 492,99 | +0,6% | 496,13 | +33,8% | 663,92 |
| Margine di intermediazione | 1.174,98 | +12,0% | 1.315,77 | +9,4% | 1.438,91 |
| Risultato di gestione | 354,41 | +36,9% | 485,22 | +3,8% | 503,72 |
| % sul margine di intermediazione | 30,16 | 36,88 | 35,01 | ||
| Risultato ante imposte | 252,53 | +84,6% | 466,18 | −1,0% | 461,59 |
| % sul margine di intermediazione | 21,49 | 35,43 | 32,08 | ||
| Utile di esercizio | 201,73 | +74,8% | 352,59 | −10,1% | 316,99 |
| % sul margine di intermediazione | 17,17 | 26,80 | 22,03 | ||
| Totale attivo | 56.650,25 | +19,3% | 67.579,19 | −3,8% | 65.041,59 |
| Patrimonio netto | 3.134,03 | +10,4% | 3.460,11 | −7,2% | 3.211,51 |
| ROE % | 6,44 | 10,19 | 9,87 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2020-2022 Credem ha registrato una crescita del Margine di Interesse del 34,7% mentre il Margine di Intermediazione è aumentato del 22,5%, molto positivo l'andamento del Risultato di Gestione (+42,1%) mentre l'utile netto è aumentato del 57,1% con la redditività del capitale (ROE) che è cresciuta di oltre 3 punti al 9,9%.
Ultimi sviluppi
I risultati del primi 9 mesi del 2023 evidenziano una crescita del margine di intermediazione del 58,2% a 1414,8 milioni di Euro mentre il risultato della gestione finanziaria raggiunge quota 1399,5 milioni di Euro (+59,5%) e l'utile netto passa da 226,1 a 439 milioni (+94,2%).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Credem | 9,31 | 0,86 | 3,82% |
| Banco BPM | 10,40 | 0,57 | 4,77% |
| Bper Banca | n.s. | 0,58 | 3,70% |
| BP Sondrio | 11,96 | 0,89 | 4,22% |
Nel raffronto tra le principali banche regionali quotate in Italia, Credem risulta tra quelle più a buon mercato sulla base del rapporto Price/Earnings (Prezzo/Utili) mentre è tra quelle più care se si considera il Price/Book Value (Prezzo/Valore Contabile); buono il rendimento da dividendi, poco sotto al 4% ma tra i più bassi delle aziende incluse nel campione.
Opportunità
Espansione nelle attività di asset management e sviluppo dei servizi digitali
Rischi
Diminuzione dei tassi con impatto negativo sul margine di interesse
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività che passa dallo 0,5% del 2023 al 2% a partire dal 2026;
- una crescita delle commissioni al -1,5% nel 2023 che risale al 2% nel lungo periodo;
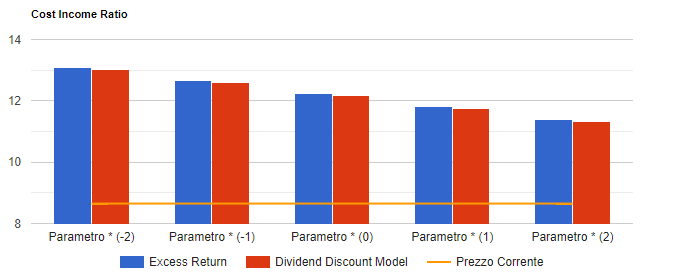
- un cost/income ratio in crescita dal 58% del 2023 al 68% del 2025;
Infine si prevedono un tax rate al 32% ed un payout in crescita fino al 48%. I risultati del modello convergono su un valore per azione di circa 12,2 Euro che tende a crescere (ridursi) di 0,4 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Tutte le analisi su Credem
8 analisi dal 6 dicembre 2006, una per ogni volta che siamo tornati sul titolo.