Ferrari — analisi del marzo 2020
Dopo la forte correzione dell'ultima settimana Ferrari è tornata a sconto sul fair value, la società potrà contare sul lancio di nuovi modelli ma il possibile rallentamento economico in molti dei mercati di riferimento potrebbe costituire un problema.
Profilo societario
Ferrari è uno dei principali marchi globali nel settore del lusso, noto per la sua eccellenza nella progettazione, produzione e commercializzazione di auto sportive di alto livello. Le vetture Ferrari sono iconiche, grazie anche al legame storico con la Scuderia Ferrari, il team più vittorioso nella storia della Formula 1. L'azienda realizza i suoi modelli nella sede di Maranello, in Italia, e li distribuisce in più di 60 mercati su scala internazionale.
Andamento del titolo
- Ferrari
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Ferrari | 100,0 10 mar 2017 | 230,0 28 feb 2020 | +130,0% |
| Indice Ftse Mib | 100,0 10 mar 2017 | 111,8 28 feb 2020 | +11,8% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Ferrari fanno parte del paniere Ftse Mib e rientrano nel segmento Blue Chips. Ferrari mostra una rischiosità inferiore alla media del mercato (beta minore di 1), indice della capacità di affrancarsi dall'andamento ciclico tipico del settore automotive. Negli ultimi 3 anni il titolo Ferrari ha registrato una performance fortemente positiva (+130%) nettamente superiore al +11,8% dell'indice Ftse Mib: il trend è stato rialzista fino ai massimi di giugno 2018, periodo durante il quale il progresso è stato del 107%; in seguito è iniziata una correzione che è continuata per tutta la seconda parte dell'anno (minimo di dicembre), seguita da una ripresa è continuata per tutto il 2019 con nuovi massimi ad inizio 2020; ancora difficile da capire quali potranno essere gli sviluppi della forte correzione dell'ultima settimana.
Dati finanziari
| Voci di bilancio | 2017 | Var. % | 2018 | Var. % | 2019 |
|---|---|---|---|---|---|
| Totale ricavi | 3.416,89 | +0,1% | 3.420,32 | +10,1% | 3.766,62 |
| Margine operativo lordo | 1.033,59 | +7,6% | 1.112,59 | +13,8% | 1.265,87 |
| Ebitda margin % | 30,25 | 32,53 | 33,61 | ||
| Risultato operativo | 772,98 | +6,6% | 823,84 | +10,9% | 913,92 |
| Ebit margin % | 22,62 | 24,09 | 24,26 | ||
| Risultato ante imposte | 746,16 | +7,6% | 802,94 | +9,0% | 875,36 |
| Ebt margin % | 21,84 | 23,48 | 23,24 | ||
| Risultato netto | 537,40 | +46,4% | 786,63 | −11,2% | 698,71 |
| E-Margin % | 15,73 | 23,00 | 18,55 | ||
| PFN (cassa) | 1.158,00 | −2,2% | 1.133,00 | +5,2% | 1.192,00 |
| Patrimonio netto | 783,94 | +72,7% | 1.353,84 | +9,9% | 1.487,29 |
| Capitale investito | 2.026,10 | +27,0% | 2.573,41 | +7,5% | 2.767,40 |
| ROE % | 68,55 | 58,10 | 46,98 | ||
| ROI % | 39,81 | 33,13 | 34,11 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2017-2019 Ferrari ha mostrato una crescita dei ricavi del 10,2% mentre il margine operativo lordo è passato da 1033,6 a 1265,9 milioni di Euro (+22,5%) in presenza di una crescita dei margini di 3,4 punti percentuale; crescita a due cifre anche per il risultato operativo, salito del 18,2% a 913,9 milioni di Euro, mentre l'utile netto è balzato del 30% passando da 537,4 a 698,7 milioni. La redditività è risultata in diminuzione sia a livello di ROI (-5,7 punti al 34,1%) che di ROE (-21,6 punti al 47%); quest'ultimo dato è stato influenzato dalla forte diminuzione della leva finanziaria, con il rapporto debt to equity passato da 1,48 a 0,80.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Ferrari | 37,69 | 17,71 | 0,80% |
| Daimler | 16,90 | 0,65 | 2,40% |
| Tesla | neg | 18,30 | 0% |
Tra le società operanti nel segmento "premium" del settore automobilistico Ferrari risulta essere tra quelle più care sia sulla base del rapporto Price/Earnings (Prezzo Utili) che del Price/Book Value (Prezzo/Valore Contabile). Piuttosto contenuto il dividendo, inferiore all'1%.
Opportunità
Allargamento della gamma a nuovi modelli (Suv) e motorizzazioni (ibride)
Rischi
Rallentamento del ciclo economico ed effetto cambi negativo
Ultime news
-
Ferrari: nel 2019 crescita a due cifre per ricavi e margini
Ferrari chiude l'esercizio 2019 con consistenti incrementi di tutte le principali voci di conto economico e rivede al rialzo la guidance per il 2020. Nel dettaglio i ricavi passano da 3420 a 3766 milioni di Euro (+10%) mentre l'Ebitda cresce del 14% a 1269 milioni; bene anche il risultato operativo che si attesta a 917 milioni (+11%); in calo il ri…
-
Ferrari: bene i risultati trimestrali, guidance rivista al rialzo
Ferrari prosegue nel percorso di crescita confermando anche nel terzo trimestre la crescita a due cifre dei principali margini operativi. Nel dettaglio i ricavi al 30-09 passano da 2575 a 2839 milioni di Euro +10% (+8% a cambi costanti, a fronte di consegne in crescita del 13%) mentre l'Ebitda cresce dell'11% a 936 milioni; bene anche il risultato…
-
Ferrari: rallenta la crescita nel secondo trimestre
Ferrari conferma, nel primo semestre, la crescita a due cifre di tutte le voci di conto economico ma mostra un rallentamento nel secondo trimestre. Nel dettaglio i ricavi dei sei mesi sono passati da 1737 a 1924 milioni di Euro (+11%) mentre l'Ebitda è cresciuto dell'11% a 625 milioni; forte incremento anche per il risultato operativo, che si è a…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 9,5% del 2020 al 5% di lungo periodo;
- margini sulle vendite in crescita fino al 38,5% del 2022 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 41,4%
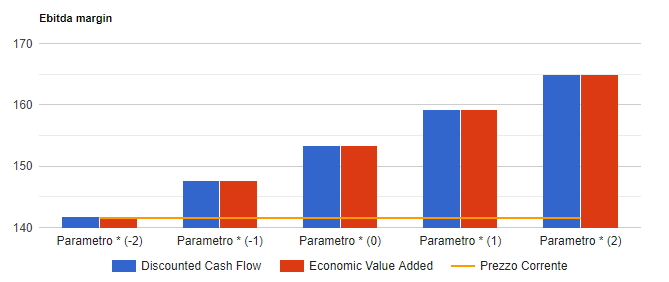
Infine si prevedono un tax rate al 26,5% ed un payout in crescita fino all'82%. I risultati del modello convergono su un valore per azione di circa 153,4 Euro che tende a crescere (ridursi) di 5,8 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi Ferrari in formato PDF
Tutte le analisi su Ferrari
8 analisi dal 10 marzo 2019, una per ogni volta che siamo tornati sul titolo.