Hera
Dopo il buon progresso dell'ultimo triennio, Hera sembra avere un discreto potenziale di rivalutazione: la multiutility bolognese potrà crescere grazie a transizione energetica ed economia circolare ma mostra multipli piuttosto elevati.
Profilo societario
Hera S.p.A., opera nei settori energia, ambiente e acqua. Le sue attività principali sono organizzate in cinque aree: Gas, Elettricità, Ciclo Idrico Integrato, Ambiente e Altri Servizi. Nel comparto Gas, l'azienda si occupa di distribuzione e vendita di metano e GPL, oltre che di teleriscaldamento e gestione del calore. Per quanto riguarda l'Elettricità, Hera si dedica alla produzione, distribuzione e vendita di energia elettrica. Il Ciclo Idrico Integrato comprende servizi legati alla gestione delle risorse idriche, alla depurazione e alle fognature. Nell'ambito Ambiente, l'azienda si concentra su raccolta, trattamento e smaltimento dei rifiuti. Infine, il settore Altri Servizi copre illuminazione pubblica, telecomunicazioni e altre attività secondarie.
Andamento del titolo
- Hera
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Hera | 100,0 28 apr 2023 | 145,0 17 apr 2026 | +45,0% |
| Indice Ftse Mib | 100,0 28 apr 2023 | 180,5 17 apr 2026 | +80,5% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Hera fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Hera mostra una rischiosità inferiore alla media del mercato (beta minore di 1) grazie alla presenza in settori regolamentati e caratterizzati dalla stabilità dei cash flow. Negli ultimi 3 anni il titolo Hera ha registrato una performance positiva (+45%) ma inferiore al +80,5% dell'indice FTSE Mib: dopo un minimo di periodo ad ottobre 2022 è iniziato un recupero, proseguito per circa 12 mesi, seguito da una fase laterale (ottobre 2024 - febbraio 2025) ed un nuovo impulso rialzista terminato a maggio 2025. La successiva fase correttiva è proseguita per circa tre mesi (minimi di fine agosto 2025) a cui è subentrato un nuovo trend rialzista con massimo di periodo a febbraio 2026; correzione piuttosto marcata a partire da marzo.
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Totale ricavi | 15.565,10 | −16,2% | 13.044,40 | −0,6% | 12.968,80 |
| Margine operativo lordo | 1.587,70 | −0,0% | 1.587,60 | −3,2% | 1.537,20 |
| Ebitda margin % | 10,20 | 12,17 | 11,85 | ||
| Risultato operativo | 834,00 | −0,5% | 829,90 | −3,3% | 802,90 |
| Ebit margin % | 5,36 | 6,36 | 6,19 | ||
| Risultato ante imposte | 656,40 | +12,2% | 736,20 | −3,5% | 710,80 |
| Ebt margin % | 4,22 | 5,64 | 5,48 | ||
| Risultato netto | 483,20 | +10,9% | 535,90 | −5,2% | 508,30 |
| E-Margin % | 3,10 | 4,11 | 3,92 | ||
| PFN (cassa) | 3.827,70 | +3,6% | 3.963,70 | −0,5% | 3.944,40 |
| Patrimonio netto | 3.751,60 | +6,3% | 3.986,90 | +10,4% | 4.399,70 |
| Capitale investito | 7.667,40 | +4,7% | 8.030,50 | +4,8% | 8.418,40 |
| ROE % | 12,88 | 13,44 | 11,55 | ||
| ROI % | 11,00 | 10,44 | 9,62 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-25 Hera ha registrato una diminuzione dei ricavi del 16,7% mentre il margine operativo lordo (Ebitda) è diminuito del 3,2% con un incremento dei margini di 1,6 punti percentuale. Flessione anche per il risultato operativo (-3,7% a 802,9 milioni) mentre l'utile netto è passato da 483,2 a 508,3 milioni (+5,2%). La redditività del capitale vede il ROE in calo di 1,3 punti all'11,6% mentre il ROI scende dall'11% al 9,6% (-1,4 punti). L'indebitamento finanziario netto è cresciuto di 116,7 milioni, con un debt to equity passato da 1,02 a 0,90.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Hera | 13,13 | 1,49 | 3,91% |
| A2A | 10,00 | 1,27 | 4,34% |
| Acea | 9,99 | 1,73 | 4,21% |
| Ascopiave | 9,35 | 0,89 | 4,62% |
Tra le ex-municipalizzate quotate a Piazza Affari Hera risulta tra le società più care sia sulla base del rapporto Price/Earnings (Prezzo Utili) che per quanto riguarda il Price/Book Value (Prezzo/Valore Contabile), buono il rendimento da dividendi, prossimo al 4%, ma il più basso tra le aziende incluse nel campione.
Opportunità
- Transizione energetica: sviluppo di biometano, idrogeno e comunità energetiche rinnovabili
- economia circolare: potenziamento del settore recupero rifiuti per ridurre la dipendenza dalle discariche
Rischi
- Incertezza normativa: cambiamenti frequenti nella regolazione delle tariffe da parte delle autorità (ARERA)
- competizione nel mercato libero: fine del mercato tutelato dell'energia che intensifica la lotta per l'acquisizione di nuovi clienti
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi al 2% su tutto il periodo di previsione;
- Ebitda margin in miglioramento fino al 12,1% del 2027;
- un ROI di lungo periodo del 9,8%;
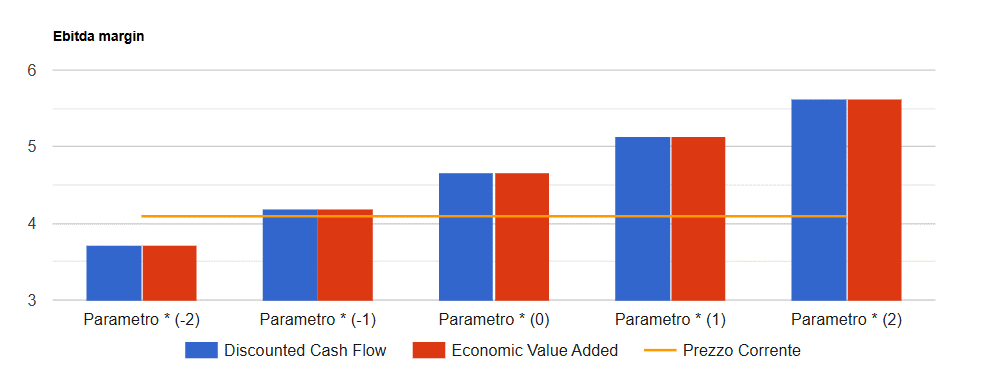
Infine si prevedono un tax rate al 26,5%, un costo del debito in crescita al 3,25% ed un payout in progressivo aumento fino all'80% di lungo periodo. I risultati del modello convergono su un valore per azione di 4,67 Euro che tende a crescere (ridursi) di 0,47 Euro per ogni mezzo punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Tutte le analisi su Hera
10 analisi dal 22 settembre 2007, una per ogni volta che siamo tornati sul titolo.