Buzzi
Dopo l'ottima performance dell'ultimo triennio, Buzzi sembra conservare un discreto upside. La società può contare su multipli interessanti e dovrebbe beneficiare della domanda di cemento legata alle opere del PNRR.
Profilo societario
Buzzi SpA è un'azienda specializzata nella produzione e vendita di materiali da costruzione, tra cui cemento, calcestruzzo preconfezionato e inerti. La sua attività si divide in due principali settori: il cemento, che rappresenta la fonte principale di ricavi e include la distribuzione di prodotti legati al cemento per il settore edilizio e delle costruzioni; e il calcestruzzo e gli inerti, con la commercializzazione di calcestruzzo e aggregati provenienti da numerosi impianti di produzione e cave di proprietà dell'azienda.
Andamento del titolo
- Buzzi
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Buzzi | 100,0 12 mag 2023 | 205,7 1 mag 2026 | +105,7% |
| Indice Ftse Mib | 100,0 12 mag 2023 | 176,4 1 mag 2026 | +76,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Buzzi fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Buzzi Unicem mostra una rischiosità inferiore alla media del mercato (beta minore di 1) che riflette la buona diversificazione geografica delle attività, in grado di compensare la ciclicità del business. Negli ultimi 3 anni il titolo Buzzi ha registrato una performance del 105,7%, superiore al +76,4% dell'indice FTSE Mib; il titolo ha seguito un trend inizialmente rialzista proseguito, con alcune correzioni, fino a maggio 2024. Dopo una fase riflessiva, nei successivi 4 mesi, ed un nuovo massimo a novembre, le azioni hanno ripreso a salire con decisione nella prima parte del 2025 (massimo di metà marzo). La profonda correzione che ne è seguita è stata recuperata quasi integralmente nei mesi successivi, con le azioni che hanno riavvicinato i precedenti massimi a fine anno ma da inizio 2026 è iniziato un trend ribassista che sembra essersi arrestato nell'ultimo mese.
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Totale ricavi | 4.374,96 | −0,2% | 4.367,13 | +4,7% | 4.570,59 |
| Margine operativo lordo | 1.243,22 | +2,6% | 1.276,15 | −3,1% | 1.236,59 |
| Ebitda margin % | 28,42 | 29,22 | 27,06 | ||
| Risultato operativo | 984,79 | +1,7% | 1.001,90 | −10,4% | 898,13 |
| Ebit margin % | 22,51 | 22,94 | 19,65 | ||
| Risultato ante imposte | 1.140,87 | −4,2% | 1.093,21 | +7,7% | 1.177,37 |
| Ebt margin % | 26,08 | 25,03 | 25,76 | ||
| Risultato netto | 966,81 | −2,5% | 942,47 | −2,0% | 924,06 |
| E-Margin % | 22,10 | 21,58 | 20,22 | ||
| PFN (cassa) | −797,96 | +5,4% | −755,16 | −49,8% | −1.130,92 |
| Patrimonio netto | 5.632,03 | +17,3% | 6.606,06 | +8,0% | 7.137,75 |
| Capitale investito | 5.101,84 | +19,5% | 6.095,46 | +1,9% | 6.213,01 |
| ROE % | 17,17 | 14,27 | 12,95 | ||
| ROI % | 20,37 | 17,12 | 14,95 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-2025 Buzzi ha registrato una crescita dei ricavi del 4,5% mentre l'Ebitda è diminuito dello 0,5% in presenza di una contrazione di 1,4 punti della marginalità; flessione più marcata per il risultato operativo a 898,1 milioni (-8,8%) mentre il risultato netto è passato da 966,8 a 924,1 milioni (-4,4%). Gli indicatori di redditività vedono un Roe in calo di 4,2 punti al 13% mentre il Roi diminuisce di 5,4 punti al 15%. Dal punto di vista patrimoniale si registra una crescita di oltre 330 milioni della disponibilità di cassa, passata da 798 a 1131 milioni di Euro.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Buzzi | 9,73 | 1,26 | 1,50% |
| Cementir | 11,72 | 1,31 | 1,97% |
| Heidelbergcement | 17,31 | 1,85 | 1,91% |
| Holcim | n.s. | 2,61 | 2,35% |
Nel raffronto con le principali società europee attive nella produzione di cemento Buzzi risulta quella più a buon mercato sia sulla base del rapporto Prezzo/Utili che del multiplo Price/Book Value (Prezzo/Valore Contabile). Piuttosto basso il rendimento da dividendi, sotto al 2% ed il più contenuto tra le aziende incluse nel campione.
Opportunità
- PNRR e investimenti infrastrutturali: in Italia e in Europa, i fondi pubblici per le grandi opere e le reti energetiche sostengono la domanda di cemento, compensando la crisi del settore residenziale.
- Prodotti Low-Carbon (CGreen): la crescente domanda di materiali sostenibili premia la linea di prodotti a basse emissioni di Buzzi. Negli USA, il mix di prodotti PLC (Portland Limestone Cement) punta a superare il 70% entro il 2026.
- transizione energetica: l'espansione del portafoglio di impianti fotovoltaici in Italia (quattro nuovi impianti attivi nel 2025) riduce la dipendenza dalla rete e i costi operativi a lungo termine.
Rischi
- Rallentamento del residenziale: tassi di interesse elevati e difficoltà di accesso al credito continuano a frenare l'edilizia abitativa sia in Europa che negli Stati Uniti.
- incertezza geopolitica: i conflitti in Medio Oriente ed Europa dell'Est introducono rischi di nuovi shock sui prezzi delle materie prime e dell'energia per il 2026.
- regolamentazioni Ambientali (ETS): l'inasprimento delle normative UE sulle emissioni di CO2 e l'aumento del costo dei permessi di emissione rappresentano un rischio costante per la redditività se non compensati da innovazione
Ultime news
-
Buzzi: ricavi in crescita ma margini e utile in calo nel 2025
Buzzi chiude il 2025 con una buona crescita dei ricavi ma una diminuzione della marginalità operativa che si ripercuote anche a livello di utile netto; nel dettaglio i ricavi ammontano a 4,52 miliardi di Euro (+4,8%), il margine operativo lordo passa da 1276 a 1237 milioni (-3,1%) mentre il risultato operativo diminuisce del 10,4% a 898,1 milioni;…
-
Buzzi: ricavi in crescita ma margini in calo nel I semestre
Nel primo semestre dell'anno Buzzi ha registrato un incremento dei ricavi del 6,5% a 2,19 miliardi di Euro mentre il margine operativo lordo è sceso a 526 milioni (-4,8%), flessione a due cifre per il risultato operativo (passato da 425,4 a 365,9 milioni, -14%) mentre a livello di risultato netto si registra un utile di 389,8 milioni dai 421,9 mili…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 3,5% del 2026 al 2,5% di lungo periodo;
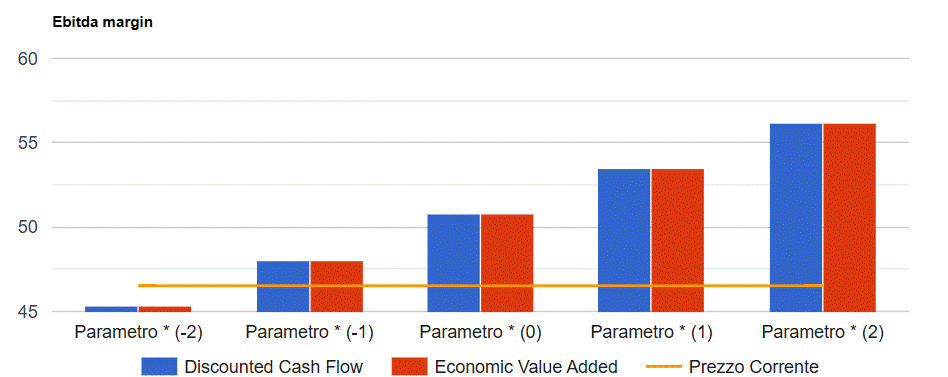
- Ebitda margin che passa dal 26,5% del 2026 al 27% del 2027 per scendere gradualmente fino al 25,5% del 2030 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 14,4%.
Infine si prevedono un tax rate in crescita al 26,5% ed un payout che aumenta fino al 67% di lungo periodo. I risultati del modello basato sui flussi di cassa portano ad un valore per azione di 50,8 Euro che tende a crescere (ridursi) di 2,7 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Tutte le analisi su Buzzi
20 analisi dal 31 ottobre 2006, una per ogni volta che siamo tornati sul titolo.