Italgas — analisi del novembre 2024
Dopo un triennio deludente Italgas sembra avere buone opportunità di crescita grazie alle sinergie derivanti dall'acquisizione di 2i Rete Gas ed ai multipli contenuti.
Profilo societario
Italgas si afferma come Network Tech Company di riferimento nei settori del gas, dell'acqua, dell'efficienza energetica e delle tecnologie IT. L'azienda è il principale distributore di gas naturale in Italia e Grecia e occupa il terzo posto in Europa. La sua rete si estende per oltre 81.000 chilometri, servendo circa 8 milioni di clienti. Attraverso le sue società controllate nel settore idrico, il gruppo fornisce servizi a 6,2 milioni di persone, rappresentando il 10% della popolazione italiana, principalmente nelle regioni Lazio, Sicilia e Campania.
Andamento del titolo
- Italgas
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Italgas | 100,0 3 dic 2021 | 100,9 22 nov 2024 | +0,9% |
| Indice Ftse Mib | 100,0 3 dic 2021 | 129,1 22 nov 2024 | +29,1% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Italgas fanno parte del paniere Ftse Mib e rientrano nel segmento Blue Chips. Italgas mostra una rischiosità inferiore alla media del mercato (beta minore di 1) a dimostrazione della stabilità del business soggetto a regolamentazione delle tariffe in regime di sostanziale monopolio. Negli ultimi 3 anni il titolo Italgas ha registrato una performance dello 0,9% ma nettamente inferiore al +29,1% dell'indice FTSE Mib; le azioni hanno avuto un trend crescente fino ai massimi di maggio 2022. Successivamente si è verificata una correzione piuttosto pronunciata e proseguita fino a metà ottobre, seguita da un recupero fino ad aprile 2023. Da maggio 2023 è ripreso il trend negativo riportando il titolo in prossimità dei precedenti minimi a fine ottobre dello stesso anno; parziale ripresa nella parte finale del 2023, seguita da una fase laterale nei primi mesi del 2024 ed un nuovo minimo a fine giugno; buon recupero negli ultimi cinque mesi.
Dati finanziari
| Voci di bilancio | 2021 | Var. % | 2022 | Var. % | 2023 |
|---|---|---|---|---|---|
| Totale ricavi | 2.163,23 | +6,9% | 2.312,48 | +14,1% | 2.638,84 |
| Margine operativo lordo | 1.026,93 | +8,9% | 1.118,39 | +9,8% | 1.228,05 |
| Ebitda margin % | 47,47 | 48,36 | 46,54 | ||
| Risultato operativo | 583,23 | +10,0% | 641,34 | +6,2% | 681,26 |
| Ebit margin % | 26,96 | 27,73 | 25,82 | ||
| Risultato ante imposte | 525,30 | +12,0% | 588,50 | −0,4% | 586,10 |
| Ebt margin % | 24,28 | 25,45 | 22,21 | ||
| Risultato netto | 383,42 | +13,7% | 436,13 | +7,2% | 467,47 |
| E-Margin % | 17,72 | 18,86 | 17,72 | ||
| PFN (cassa) | 4.980,01 | +21,2% | 6.035,06 | +9,9% | 6.634,34 |
| Patrimonio netto | 2.142,49 | +11,6% | 2.390,57 | +8,8% | 2.600,74 |
| Capitale investito | 7.218,15 | +17,7% | 8.495,55 | +9,5% | 9.300,42 |
| ROE % | 17,90 | 18,24 | 17,97 | ||
| ROI % | 8,19 | 7,61 | 7,38 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2021-2023 Italgas ha mostrato una crescita dei ricavi del 22% mentre il margine operativo lordo è aumentato del 19,6% in presenza di una riduzione dell'Ebitda margin di 0,9 punti percentuale. Crescita a due cifre anche per il risultato operativo (+16,8%) mentre il risultato di esercizio è passato da 383,4 a 467,5 milioni (+21,9%). Dal punto di vista patrimoniale si registra un incremento dell'indebitamento finanziario netto (+1654,3 milioni a 6634,3 milioni) con il debt to equity salito da 2,32 a 2,55.
Ultimi sviluppi
Nei primi 9 mesi del 2024 i ricavi sono diminuiti del 5,1% a 1299,4 milioni di euro, il margine operativo lordo è cresciuto del 10,9% a 1009,3 milioni, il risultato operativo è passato da 536,7 a 595,7 milioni (+11% sullo stesso periodo del 2023) mentre il risultato netto è aumentato del 14,2% a 361,7 milioni (+12,6% l'utile netto adjusted). Dal punto di vista patrimoniale l'indebitamento finanziario netto è salito a 6904,7 milioni di Euro dai 6634,3 milioni di fine 2023.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Italgas | 10,49 | 2,02 | 6,19% |
| Snam | 13,01 | 1,93 | 6,42% |
| Terna | 18,09 | 2,53 | 4,26% |
Tra le società quotate in Italia operanti in settori regolamentati (distribuzione e trasporto di gas ed elettricità) Italgas è quella più a buon mercato per quanto riguarda il rapporto Prezzo/Utili mentre è nella media se si considera il Price/Book Value (Prezzo/Valore Contabile). Buono il rendimento da dividendi, sopra quota 6% e secondo solo a quello di Snam.
Opportunità
Sinergie derivanti dall'acquisizione di 2i Rete Gas
Rischi
Incremento dell'indebitamento che potrebbe portare ad un peggioramento del rating
Ultime news
-
Italgas: bene i conti dei primi 9 mesi
Italgas chiude i conti al 30 settembre con una diminuzione dei ricavi ma una crescita a due cifre dei margini operativi e dell'utile. Nel dettaglio i ricavi diminuiscono del 5,1% a 1299,4 milioni di euro, il margine operativo lordo cresce del 10,9% a 1009,3 milioni, il risultato operativo passa da 536,7 a 595,7 milioni (+11% sullo stesso periodo de…
-
Italgas: ricavi in calo ma utile in crescita nel primo semestre
Italgas chiude il primo semestre dell'anno con una diminuzione dei ricavi ma una crescita di tutti i principali margini operativi. Nel dettaglio i ricavi scendono del 7,4% a 862,4 milioni, l'Ebitda sale dell'8,9% a 661,3 milioni, il risultato operativo passa da 358,8 a 401,8 milioni (+12% sul I semestre 2023) mentre il risultato netto aumenta del 9…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi al -2% del 2024 che sale al 5% nel 2025 per scendere gradualmente al 2% di lungo periodo;
- Ebitda margin in diminuzione dal 51,5% del 2024 al 51% del 2027 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 7,7%.
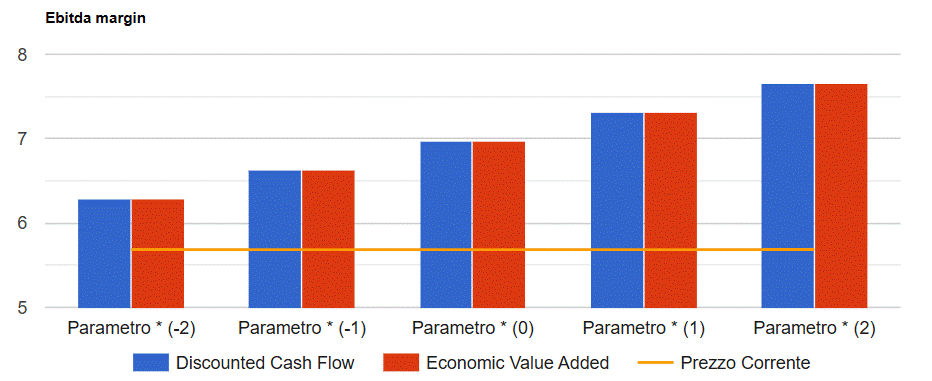
Infine si prevedono un tax rate in crescita al 28,5% ed payout stabile al 62,5%. I risultati del modello convergono su un valore per azione di 6,97 Euro che tende a crescere (ridursi) di 0,34 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Analisi Italgas in formato PDF
Tutte le analisi su Italgas
5 analisi dal 28 novembre 2021, una per ogni volta che siamo tornati sul titolo.