Lottomatica
Nonostante l'ottima performance dell'ultimo triennio, Lottomatica conserva ancora un discreto potenziale di rivalutazione grazie al consolidamento del settore e all'espansione della base dei clienti; unico neo i multipli elevati.
Profilo societario
Lottomatica è il leader nel settore dei giochi in Italia, operando attraverso tre aree principali: Online, Sports Franchise e Gaming Franchise. L'azienda si distingue per offrire esperienze di gioco sicure e coinvolgenti su tutti i canali disponibili. Con un team di circa 2.700 dipendenti diretti e una rete di franchising estesa, Lottomatica conta oltre 2 milioni di clienti online e distribuisce i suoi prodotti in circa 17.800 punti vendita su tutto il territorio.
Andamento del titolo
- Lottomatica
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Lottomatica | 100,0 11 ago 2023 | 256,7 31 lug 2026 | +156,7% |
| Indice Ftse Mib | 100,0 11 ago 2023 | 184,5 31 lug 2026 | +84,5% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Lottomatica fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Lottomatica mostra una rischiosità in linea con la media del mercato (beta uguale a 0,97) che riflette da un lato la ciclicità del business e dall'altro la buona diversificazione di prodotto. Negli ultimi 3 anni il titolo Lottomatica ha registrato una performance del 156,7% nettamente migliore del +84,5% dell'indice FTSE Mib; dopo un andamento positivo ma in linea con l'andamento del mercato le azioni hanno accelerato a partire da novembre 2024 raddoppiando in circa otto mesi (massimi di luglio 2025). Dopo una pausa di consolidamento di circa 6 mesi il trend positivo è ripreso a marzo 2026 con nuovi massimi ad aprile dello stesso anno, trend riflessivo negli ultimi 3 mesi.
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Totale ricavi | 1.651,02 | +22,3% | 2.019,68 | +12,0% | 2.262,00 |
| Margine operativo lordo | 538,93 | +17,1% | 630,97 | +19,3% | 752,61 |
| Ebitda margin % | 32,64 | 31,24 | 33,27 | ||
| Risultato operativo | 338,75 | +13,8% | 385,59 | +20,9% | 466,03 |
| Ebit margin % | 20,52 | 19,09 | 20,60 | ||
| Risultato ante imposte | 137,64 | +31,4% | 180,89 | +52,5% | 275,78 |
| Ebt margin % | 8,34 | 8,96 | 12,19 | ||
| Risultato netto | 74,22 | +39,9% | 103,84 | +73,2% | 179,84 |
| E-Margin % | 4,50 | 5,14 | 7,95 | ||
| PFN (cassa) | 1.360,93 | +43,6% | 1.954,28 | +10,6% | 2.160,62 |
| Patrimonio netto | 541,59 | +4,4% | 565,50 | −33,2% | 377,49 |
| Capitale investito | 1.924,54 | +32,3% | 2.546,51 | +0,8% | 2.565,86 |
| ROE % | 13,70 | 18,36 | 47,64 | ||
| ROI % | 17,81 | 15,30 | 18,36 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-2025 Lottomatica ha mostrato una crescita dei ricavi del 37% mentre l'Ebitda è aumentato del 39,7% in presenza di un incremento dei margini di 0,6 punti percentuali; crescita a due cifre anche per il risultato operativo (+37,6%) mentre il risultato netto è più che raddoppiato a 179,8 milioni (+142,3%). Dal punto di vista reddituale il Roe balza di oltre 30 punti al 47,8% mentre il Roi aumenta di 0,6 punti al 18,4%. Dal punto di vista patrimoniale si registra una crescita di circa 800 milioni dell'indebitamento finanziario netto con il rapporto debt to equity passato da 2,51 a 5,72.
Ultimi sviluppi
Nel primo semestre 2026 i ricavi sono aumentati del 5%, l'adjusted Ebitda è cresciuto del 10% mentre l'utile netto è passato da 64,8 a 110,8 milioni (+71%); in lieve aumento l'indebitamento finanziario netto a 2110,4 milioni.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Lottomatica | 33,9 | 18,2 | 1,87% |
| Flutter Entertainment | 28,8 | 4,9 | 0% |
| Entain | 14,8 | 2,0 | 4,35% |
| La Française des Jeux | 12,7 | 3,7 | 7,95% |
Nella comparazione con le principali aziende quotate operanti nel settore delle scommesse e del gaming Lottomatica risulta la più cara sia sulla base del rapporto Price/Earnings (Prezzo Utili) che per quanto riguarda il Price/Book Value (Prezzo/Valore Contabile). Il rendimento da dividendi, inferiore al 2%, è superiore solo a quello di Flutter Entertainment (focalizzata però sul buyback delle azioni).
Opportunità
- Consolidamento del mercato online: la riforma concessoria ADM ha ridotto gli operatori attivi da centinaia (modello "skin") a 46 concessionari strutturati, eliminando i player sottocapitalizzati — un contesto favorevole ai gruppi con solidità finanziaria come Lottomatica, che può guadagnare ulteriore quota di mercato.
- M&A mirato: la liquidità in eccesso generata dal business, unita alla barriera all'ingresso elevata per i nuovi entranti (costo licenza da 7 milioni di euro), apre spazio per acquisizioni bolt-on che consoliderebbero ulteriormente la posizione competitiva.
- crescita del prodotto digitale: il Bet Builder e le funzionalità di cash-out stanno diventando standard di settore; investimenti in innovazione prodotto (live betting, iGaming, cross-sell tra canali fisico/digitale) possono sostenere la crescita dei ricavi online, già a +22% nel 2025.
- base clienti online in espansione: oltre 2,2 milioni di utenti online offrono margini di crescita tramite cross-selling verso casinò, poker e altri verticali di gioco a distanza
Rischi
- Pressione fiscale e regolatoria progressiva: l'aumento della tassazione sul gioco a distanza (aliquote intorno al 26% discusse in fase di gara) e i costi di compliance crescenti (sorveglianza SOGEI in tempo reale, data-sharing cross-concessionario) rischiano di erodere la marginalità nel medio termine.
- restrizioni pubblicitarie: il Decreto Dignità continua a vietare la pubblicità diretta e indiretta su giochi e scommesse, limitando le leve di customer acquisition rispetto a mercati esteri meno regolamentati.
- concorrenza intensificata su un mercato più concentrato: la riduzione a 46 concessionari internazionali strutturati (SNAI, Eurobet, Bet365, ecc.) significa competizione più agguerrita tra operatori solidi, con possibile compressione dei payout e delle quote sportive per attrarre giocatori.
- gioco illegale e mercato grigio: nonostante l'oscuramento di oltre 9.300 domini illegali, la persistenza di operatori non autorizzati sottrae potenzialmente volumi al mercato regolamentato.
- rischio di ulteriore inasprimento normativo (Fase 2): la riforma del gioco fisico (sale scommesse, bingo) è ancora da completare, e potrebbe introdurre ulteriori vincoli su rete distributiva e costi operativi per il canale retail.
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dall'8% del 2026 al 3% di lungo periodo;
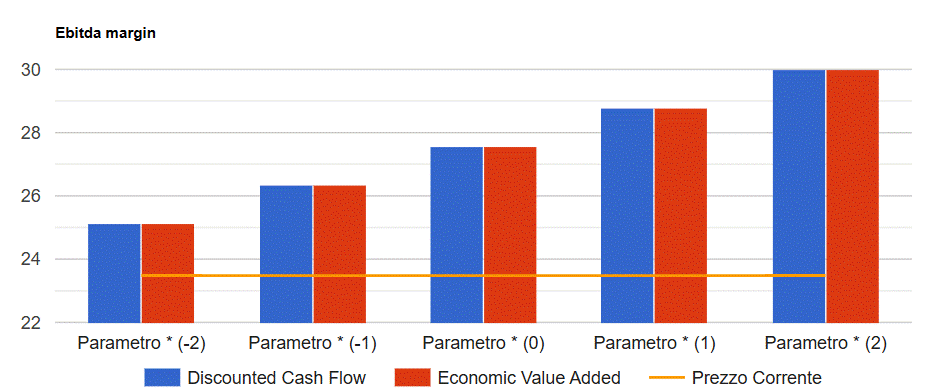
- Ebitda margin in crescita dal 36% del 2026 al 39% del 2028 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 29,1%.
Infine si prevede un tax rate stabile al 29% su tutto il periodo di previsione ed un payout in crescita fino al 74%. I risultati del modello convergono su un valore per azione di circa 27,56 Euro che tende a crescere (ridursi) di 1,2 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi Lottomatica in formato PDF