Marr — analisi del ottobre 2019
Dopo la correzione registrata nell'ultimo anno Marr sembra essere tornata a buon mercato, potendo contare su solidi fondamentali ed una posizione di leader di mercato in Italia.
Profilo societario
MARR è riconosciuta come leader in Italia nella distribuzione di prodotti alimentari destinati alla ristorazione fuori casa. Attraverso una rete composta da oltre 975 tecnici di vendita, il Gruppo offre il proprio supporto a più di 55.000 clienti, che includono ristoranti, hotel, pizzerie, villaggi turistici e mense aziendali. La proposta commerciale comprende più di 25.000 prodotti alimentari, tra cui pesce, carne, ortofrutta e alimentari vari, con un focus su prodotti verdi, sostenibili e legati al Made in Italy. MARR opera su tutto il territorio nazionale, gestendo una rete logistica e distributiva costituita da oltre 40 unità, alcune delle quali dotate di cash&carry, e utilizzando circa 1.000 veicoli per garantire un servizio efficiente.
Andamento del titolo
- Marr
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Marr | 100,0 14 ott 2016 | 110,6 4 ott 2019 | +10,6% |
| Indice Ftse Mib | 100,0 14 ott 2016 | 129,4 4 ott 2019 | +29,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Marr fanno parte del paniere FTSE Italia Mid Cap e FTSE Italia Star. Marr mostra una rischiosità inferiore alla media del mercato (beta minore di 1) che riflette la presenza in un business anticiclico come quello della distribuzione alimentare. Negli ultimi 3 anni il titolo Marr ha registrato una performance positiva (+10,6%) ma inferiore al +29,4% dell'indice FTSE Mib. Dopo una fase rialzista durata fino a sttembre 2018 le azioni hanno subito un forte correzione nei due mesi successivi per restare intrappolate in una fase laterale dalla quale non sembrano ancora uscite.
Dati finanziari
| Voci di bilancio | 2016 | Var. % | 2017 | Var. % | 2018 |
|---|---|---|---|---|---|
| Totale ricavi | 1.544,40 | +5,2% | 1.624,56 | +2,6% | 1.667,52 |
| Margine operativo lordo | 110,27 | +5,2% | 116,04 | +2,7% | 119,18 |
| Ebitda margin % | 7,14 | 7,14 | 7,15 | ||
| Risultato operativo | 91,69 | +5,8% | 97,05 | +2,1% | 99,12 |
| Ebit margin % | 5,94 | 5,97 | 5,94 | ||
| Risultato ante imposte | 86,64 | +6,1% | 91,95 | +4,1% | 95,75 |
| Ebt margin % | 5,61 | 5,66 | 5,74 | ||
| Risultato netto | 58,52 | +11,9% | 65,50 | +4,6% | 68,51 |
| E-Margin % | 3,79 | 4,03 | 4,11 | ||
| PFN (cassa) | 177,47 | −11,2% | 157,60 | −0,6% | 156,66 |
| Patrimonio netto | 285,57 | +6,7% | 304,73 | +6,4% | 324,27 |
| Capitale investito | 473,66 | −0,4% | 471,59 | +3,8% | 489,35 |
| ROE % | 20,49 | 21,50 | 21,13 | ||
| ROI % | 19,80 | 20,99 | 20,61 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2016-2018 Marr ha registrato una crescita dei ricavi dell'8% mentre il margine operativo lordo è aumentato dell'8,1% a 119,2 milioni di Euro, in presenza di un Ebitda margin sostanzialmente invariato; segno più anche per il risultato operativo salito a 99,1 milioni di Euro (+8,1%) mentre l'utile netto è passato da 58,5 a 68,5 milioni di Euro (+17,1%) spinto dai minori oneri finanziari e dalla diminuzione del tax rate. Gli indicatori di redditività vedono il ROE in crescita di 0,6 punti al 21,1% ed il ROI passare dal 19,8% al 20,6%. L'indebitamento finanziario netto è diminuito di circa 21 milioni nel periodo con un debt to equity in calo da 0,62 a 0,48.
Ultimi sviluppi
Nel primo semestre 2019 i ricavi sono saliti a 793 milioni di Euro (+1,3%) mentre il margine operativo lordo è passato da 52,7 a 56,3 milioni di Euro (+6,8%), in calo il risultato operativo (-1,7% a 42 milioni) mentre l'utile netto è passato da 28,6 a 27,8 milioni di euro (-2,8%) scontando maggiori oneri finanziari; in crescita l'indebitamento finanziario netto a 211,2 milioni dai 173,3 dell'anno precedente.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Marr | 18,63 | 3,93 | 4,07% |
| Sysco | 22,03 | 16,02 | 2,00% |
| Sligro Foods | 33,28 | 2,23 | 5,52% |
Nel confronto internazionale tra le aziende del settore della distribuzione alimentare, Marr risulta la società più a buon marcato sulla base del rapporto Price/Earnings (Prezzo Utili) mentre è nella media per quanto riguarda il Price/Book Value (Prezzo/Valore Contabile); buono il dividend yield, superiore al 4% anche se nella media delle aziende del settore.
Opportunità
Crescita attraverso acquisizioni di concorrenti minori
Rischi
Aumenti nei costi delle materie prime e stagnazione dell'economia italiana
Ipotesi di valutazione e sensitivity
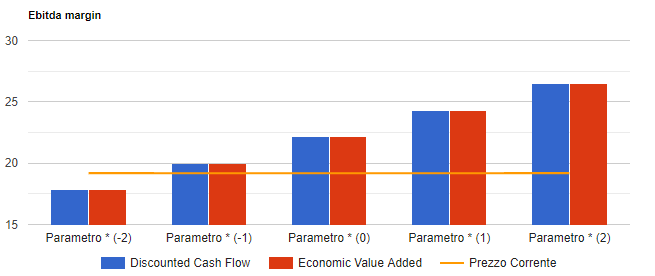
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 2,5% del 2019 al 3,5% del 2021 e seguenti;
- un Ebitda margin in crescita dal 7,2% del 2019 al 7,3% di lungo periodo;
- un ROI di lungo periodo del 21,9%.
Infine si prevedono: un tax rate al 28,5% ed un payout in progressiva crescita fino all'85%. I risultati del modello convergono su un valore per azione di 22,2 Euro che tende a crescere (ridursi) di 2,1 Euro per ogni mezzo punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Tutte le analisi su Marr
13 analisi dal 6 ottobre 2014, una per ogni volta che siamo tornati sul titolo.