Mediobanca — analisi del ottobre 2020
Mediobanca sembra essere in linea con il fair value, la banca d'affari mostra valutazioni in linea con i principali comparables e potrà far leva sull'espansione nel retail banking e credito al consumo ma resta elevata l'esposizione al mercato italiano.
Profilo societario
Mediobanca è un istituto bancario italiano nato come banca d'investimento. Oggi opera attraverso tre principali divisioni: corporate e investment banking, servizi di credito al consumo e gestione patrimoniale. In passato, l'istituto deteneva un portafoglio rilevante di investimenti azionari in alcune delle sue società clienti. In seguito a una strategia di dismissioni nella sua divisione principale di investimenti, la partecipazione in Generali, la più grande compagnia assicurativa italiana, costituisce attualmente la parte predominante del portafoglio di Mediobanca.
Andamento del titolo
- Mediobanca
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Mediobanca | 100,0 27 ott 2017 | 70,8 16 ott 2020 | −29,3% |
| Indice Ftse Mib | 100,0 27 ott 2017 | 85,6 16 ott 2020 | −14,5% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Mediobanca fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Mediobanca mostra una rischiosità superiore alla media mercato (beta maggiore di 1) dovuta alla presenza nel settore bancario e alla dipendenza dei ricavi e degli utili dall'andamento dei mercati finanziari. Negli ultimi 3 anni il titolo Mediobanca ha registrato una performance negativa (-29,3%) ed inferiore al -14,5% fatto registrare nello stesso periodo dall'indice FTSE Mib; il titolo ha seguito un andamento crescente fino ai massimi di maggio 2018 seguito da una correzione nella seconda parte dell'anno ed un nuovo trend rialzista a partire da inizio 2019 che ha portato le azioni su nuovi massimi ad ottobre dello stesso anno. Nei mesi successivi si è avuta una correzione, prima contenuta poi molto violenta (tra fine febbraio e fine marzo 2020) la successiva ripresa ha permesso di recuperare parte delle perdite ma sembra essersi arrestata dopo il massimo di fine agosto.
Dati finanziari
| Voci di bilancio | 2018 | Var. % | 2019 | Var. % | 2020 |
|---|---|---|---|---|---|
| Margine di interesse | 1.730,66 | +5,8% | 1.831,16 | +0,1% | 1.833,39 |
| Margine di intermediazione | 2.550,26 | −5,6% | 2.407,12 | +1,0% | 2.430,48 |
| Risultato di gestione | 1.307,51 | −1,1% | 1.293,06 | +1,6% | 1.314,39 |
| % sul margine di intermediazione | 51,27 | 53,72 | 54,08 | ||
| Risultato ante imposte | 1.095,85 | −1,2% | 1.082,74 | −24,7% | 814,93 |
| % sul margine di intermediazione | 42,97 | 44,98 | 33,53 | ||
| Utile di esercizio | 867,73 | −4,8% | 826,21 | −27,2% | 601,43 |
| % sul margine di intermediazione | 34,02 | 34,32 | 24,75 | ||
| Totale attivo | 72.300,52 | +8,2% | 78.244,73 | +0,9% | 78.949,67 |
| Patrimonio netto | 9.732,21 | +1,7% | 9.898,89 | −1,6% | 9.740,07 |
| ROE % | 8,92 | 8,35 | 6,17 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2018-2020 (il bilancio chiude al 30-06) Mediobanca ha registrato una crescita del Margine di Interesse del 5,9% mentre il Margine di Intermediazione è aumentato del 2,7% ed il Risultato di gestione è passato da 1307,5 a 1314,4 milioni di euro (+0,5%); diminuzione a due cifre sia per il risultato lordo, sceso del 25,6% a 814,9 milioni che per quello netto, passato da 867,7 a 601,4 milioni (-30,7%). La redditività del capitale (ROE) si è ridotta di 2,7 punti al 6,2%.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Mediobanca | 9,81 | 0,61 | 0% |
| Goldman Sachs | 9,03 | 0,79 | 2,01% |
| Morgan Stanley | 9,74 | 1,02 | 2,51% |
Nel raffronto internazionale con le principali merchant bank Mediobanca risulta quella più a buon mercato se si considera il Price/Book Value (Prezzo/Valore Contabile) mentre è la più cara sulla base del Price/Earnings (Prezzo/Utili); la società non distribuirà dividendi anche a seguito delle indicazioni della Bce.
Opportunità
Sviluppo nel retail banking (grazie alla controllata Che Banca) e nel credito al consumo (Compass)
Rischi
Notevole esposizione al mercato italiano e all'andamento dei mercati finanziari
Ultime news
-
Mediobanca: utile di 600 milioni nell'esercizio 2019-20
Mediobanca ha pubblicato il bilancio al 30 giugno 2020 che chiude con un utile in calo sull'anno precedente principalmente a causa di maggiori accantonamenti e svalutazioni. Nel dettaglio il margine di interesse cresce del 3,3% a 1442,2 milioni di Euro, i proventi da negoziazione scendono del 30,7% a 136,3 milioni e le commissioni passano da 611,2…
-
Mediobanca: utile a 552 milioni nei primi 9 mesi
Mediobanca chiude i conti dei primi nove mesi dell'esercizio 2019-20 con una discreta crescita dei ricavi ma l'aumento dei costi operativi ed il balzo delle rettifiche su crediti determinano la diminuzione dell'utile netto. Nel dettaglio il margine di interesse cresce del 3,3% a 1081,7 milioni di Euro e le commissioni ed altri proventi aumentano de…
-
Mediobanca: utile a 467 milioni nel I semestre
Nel primo semestre dell'esercizio 2019-2020 (periodo luglio-dicembre 2019) Mediobanca ha messo a segno una crescita del margine di interesse del 3% a 721,5 milioni di Euro mentre le commissioni sono aumentate del 5% a 328,5 milioni; andamento negativo invece per i proventi da negoziazione, passati da 97,6 a 91,5 milioni (-6,3%). Il margine di inte…
Ipotesi di valutazione e sensitivity
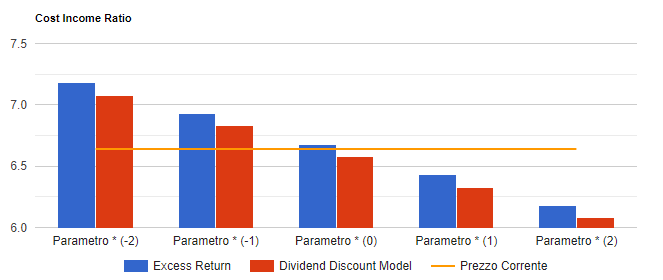
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività del 3% su tutto il periodo di previsione;
- una crescita delle commissioni al -4% nel 2020-21 che torna positiva (+5%) nell'esercizio successivo e si stabilizza al 3% nel lungo periodo;
- un cost/income ratio in calo dal 55% del 2020-21 al 53% del 2022-23;
Infine si prevede un tax rate stabile al 24% ed un payout in progressiva crescita fino al 57%. I risultati del modello convergono su un valore per azione di 6,63 Euro che tende a crescere (ridursi) di 0,25 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Analisi Mediobanca in formato PDF
Tutte le analisi su Mediobanca
18 analisi dal 25 ottobre 2006, una per ogni volta che siamo tornati sul titolo.