Piaggio
Dopo un triennio molto difficile, Piaggio sembra avere discreti margini di apprezzamento ma dovrà dimostrare di riuscire a preservare i margini in un contesto competitivo condizionato dalla forte concorrenza dei produttori asiatici.
Profilo societario
Piaggio & C. è una società specializzata nella produzione di veicoli a motore, nonché capogruppo del gruppo Piaggio. L'azienda è attiva nella progettazione e fabbricazione di veicoli a due ruote, offrendo una vasta gamma di prodotti che comprende scooter, motociclette e ciclomotori con motori da 50 cc fino a 1.400 cc, commercializzati con marchi iconici come Piaggio, Vespa, Gilera, Aprilia, Moto Guzzi, Derbi e Scarabeo. Piaggio opera anche nel settore del trasporto leggero con veicoli commerciali a tre e quattro ruote, tra cui le gamme Ape, Porter e Quargo. Inoltre, l'azienda si occupa della produzione di ricambi e accessori per motoveicoli e investe nella ricerca e sviluppo dei propri prodotti, attraverso stabilimenti come quelli di Pontedera e Noale. L'azienda ha una presenza globale, collaborando con le sue affiliate, tra cui Aprilia Brasil Industria de Motociclos SA, Aprilia Racing Srl, Piaggio Vespa BV, Piaggio France SAS e National Motor SA.
Andamento del titolo
- Piaggio
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Piaggio | 100,0 17 mar 2023 | 44,6 6 mar 2026 | −55,4% |
| Indice Ftse Mib | 100,0 17 mar 2023 | 173,2 6 mar 2026 | +73,2% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Piaggio fanno parte del paniere FTSE Italia Mid Cap e rientrano nel segmento Blue Chips. Piaggio mostra una rischiosità inferiore alla media del mercato (beta minore di 1) riflettendo la buona diversificazione geografica delle attività. Negli ultimi 3 anni il titolo Piaggio ha registrato una performance negativa (-55,4%) nettamente inferiore al +73,2% dell'indice FTSE Mib. Il trend è rimasto negativo durante tutto il periodo, con deboli fasi di recupero tra fine 2023 ed inizio 2024 e nella parte centrale del 2025 (periodo maggio-ottobre).
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Totale ricavi | 2.152,96 | −12,6% | 1.880,99 | −11,7% | 1.660,43 |
| Margine operativo lordo | 325,00 | −11,8% | 286,67 | −12,5% | 250,77 |
| Ebitda margin % | 15,10 | 15,24 | 15,10 | ||
| Risultato operativo | 180,67 | −18,2% | 147,74 | −31,5% | 101,19 |
| Ebit margin % | 8,39 | 7,85 | 6,09 | ||
| Risultato ante imposte | 135,33 | −28,1% | 97,36 | −47,0% | 51,56 |
| Ebt margin % | 6,29 | 5,18 | 3,11 | ||
| Risultato netto | 91,05 | −26,2% | 67,23 | −49,4% | 34,01 |
| E-Margin % | 4,23 | 3,57 | 2,05 | ||
| PFN (cassa) | 434,03 | +23,0% | 533,97 | +8,2% | 577,65 |
| Patrimonio netto | 415,97 | +0,5% | 418,16 | −5,2% | 396,33 |
| Capitale investito | 875,23 | +11,6% | 976,94 | +2,1% | 997,59 |
| ROE % | 21,89 | 16,08 | 8,58 | ||
| ROI % | 21,26 | 15,52 | 10,39 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-2025 Piaggio ha registrato una diminuzione dei ricavi del 22,9% mentre il margine operativo lordo è sceso del 22,8% 250,8 milioni di Euro con un Ebitda margin sostanzialmente invariato al 15,1%, il risultato operativo è passato da 180,7 a 101,2 milioni di Euro (-44%) mentre il risultato netto è più che dimezzato a 34 milioni. Gli indicatori di redditività vedono una flessione di 10,9 punti per il ROI (che scende al 10,4%) ed una diminuzione di 13,3 punti del ROE all'8,6%. L'indebitamento finanziario netto è aumentato nel periodo di 143,6 milioni con un rapporto debt to equity salito da 1,04 a 1,46.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Piaggio | 17,39 | 1,49 | 2,40% |
| Bajaj Auto | 37,4 | 7,78 | 2,14% |
| Eicher Motors | 44,9 | 9,99 | 0,90% |
| Yadea Group | 26,8 | 3,90 | 4,00% |
Nel raffronto coi principali produttori mondiali di motocicli, Piaggio risulta la società più a buon mercato sia sulla base del rapporto Price/Earnings (Prezzo/Utili) sia se si considera l'indicatore Price/Book Value (Prezzo/Valore Contabile); buono il dividend yield, superiore al 2% e tra i più elevati del campione di società considerate.
Opportunità
- Introduzione di nuovi modelli elettrici sia per quanto riguarda le due ruote che i veicoli commerciali
- espansione in nuovi mercati (Nord America in primis)
Rischi
- Concorrenza da parte di produttori cinesi e indiani che offrono prodotti elettrici a prezzi significativamente più bassi
- rapido cambiamento dei requisiti sulle emissioni che richiede continui e costosi adeguamenti tecnologici
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 4% del 2026 al 2% di lungo periodo;
- Ebitda margin in calo dal 14,8% del 2026 al 14,5% del 2028 e successivi;
- un ROI di lungo periodo del 12,1%.
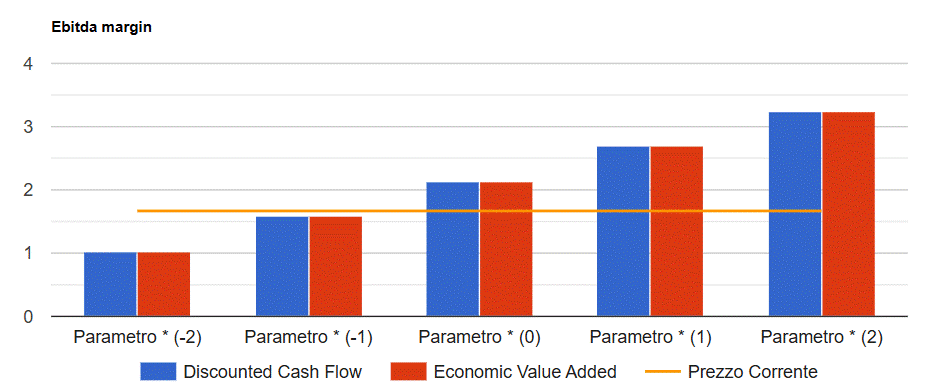
Infine si prevedono: un tax rate al 34%, un costo del debito in calo al 7% ed un payout in progressiva crescita fino all'85%. I risultati del modello convergono su un valore per azione di 2,13 Euro che tende a crescere (ridursi) di 0,56 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Analisi Piaggio in formato PDF
Tutte le analisi su Piaggio
6 analisi dal 12 febbraio 2012, una per ogni volta che siamo tornati sul titolo.