Ubi Banca
In vista della possibile fusione con Intesa Sanpaolo Ubi Banca sembra avere un buon potenziale di rivalutazione, i principali multipli sono molto contenuti ma scontano una situazione economica che potrebbe riservare sorprese negative.
Profilo societario
UBI Banca è il quinto Gruppo Bancario in Italia per numero di sportelli, con una quota di mercato superiore al 5% e una presenza significativa nelle regioni a più alto potenziale del Paese. UBI Banca è un Gruppo bancario quotato alla Borsa di Milano e incluso nell'indice FTSE MIB.
Andamento del titolo
Le azioni Ubi Banca fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Ubi Banca mostra una rischiosità superiore a quella del mercato (beta maggiore di 1), risultato dell'esposizione dei ricavi all'andamento dei mercati finanziari e del ciclo economico in generale. Negli ultimi 3 anni il titolo Ubi Banca ha registrato una performance del -24% rispetto al -17,3% dell'indice FTSE Mib; le azioni hanno avuto un andamento inizialmente positivo con un massimo a settembre 2017 seguito da una fase laterale di alcuni mesi (da ottobre 2017 a maggio 2018), in seguito è iniziata una fase riflessiva che si è protratta per oltre otto mesi fino ai minimi di febbraio 2019, livelli che, dopo una breve ripresa, sono stati nuovamente toccati ad agosto dello stesso anno. Il recupero iniziato a settembre è culminato nei massimi di febbraio 2020, in coincidenza con l'annuncio dell'acquisizione da parte di IntesaSanPaolo, ma si è quasi interamente annullato nelle settimane successive con l'inizio della crisi sanitaria, limitato recupero negli ultimi due mesi.
Commento ai dati di bilancio
Nel triennio 2017-2019 Ubi Banca ha registrato una crescita del Margine di Interesse del 9,7% mentre il Margine di Intermediazione è aumentato del 2,2% penalizzato dall'andamento negativo dei proventi finanziari; crescita a due cifre per il Risultato di Gestione a quota 1130,5 milioni (+11,2%) grazie alla diminuzione dei costi operativi mentre a livello di risultato netto si registra una diminuzione di oltre il 60% a quota 285,1 milioni per il venir meno di proventi non ricorrenti. La redditività del capitale è salita di oltre quattro punti con il ROE che è passato dal 7,2% al 3%.
Ultimi sviluppi
Nei primi tre mesi del 2020 il margine di interesse è diminuito del 9,1% a 405,2 milioni, mentre le commissioni nette sono cresciute del 4,9% a 420,5 milioni, con i proventi operativi in calo dello 0,8% a 913,6 milioni. Il calo degli oneri operativi (-1,6% a 593,6 milioni) ha consentito al risultato di gestione di crescere dello 0,7% a 320 milioni mentre l’incremento di oltre il 20% degli accantonamenti su crediti è stato controbilanciato dai minori oneri straordinari (che ammontavano a 42,6 milioni nel primo trimestre 2019) con il risultato netto che è passato da 83,4 a 93,6 milioni (+12,1%).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Ubi Banca | 11,09 | 0,29 | 5,34% |
| Banco BPM | 2 | 0,13 | 0,00% |
| Credem | 6,70 | 0,46 | 5,42% |
| BPER | 2,36 | 0,17 | 7,51% |
Nel raffronto tra le principali banche regionali Ubi Banca risulta la più cara sulla base del Price/Earnings mentre è nella media se si considera il Price/Book Value (Prezzo/Valore Contabile), buono il rendimento da dividendi, superiore al 5% (N.B. il dato fa riferimento alla cedola proposta dal Cda al momento dell'approvazione del bilancio e attualmente risulta sospeso per tutte le banche su richiesta della BCE).
Opportunità
Ingresso nel gruppo Intesa Sanpaolo con conseguenti vantaggi in termini di solidità e posizione di leadership nel mercato nazionale
Rischi
Aggravamento della crisi economica e aumento dello spread
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività al 3% nel 2020 e 2% nel 2021 e seguenti;
- una crescita delle commissioni che passa dal 2% del 2020 al 3% negli anni successivi;
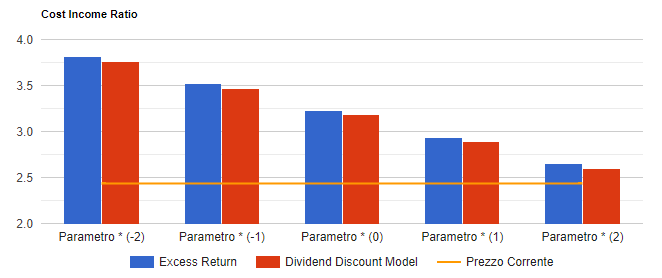
- un cost/income ratio in crescita nel 2020 al 72% ed in calo al 69,5% dal 2021;
Infine si prevedono un tax rate al 27,5% ed un'incidenza degli accantonamenti su crediti in progressiva diminuzione fino allo 0,4% dopo l'incremento allo 0,6% nel 2020. I risultati del modello convergono su un valore per azione di circa 3,2 Euro che tende a crescere (ridursi) di 0,3 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Analisi Ubi Banca in formato PDF