The Italian Sea Group
The Italian Sea Group è operatore globale della nautica di lusso, attivo nella costruzione e refit di motoryacht e navi fino a 100 metri.
Range di prezzo · valutazione del titolo
| Metodo | Massimo | Medio | Minimo |
|---|---|---|---|
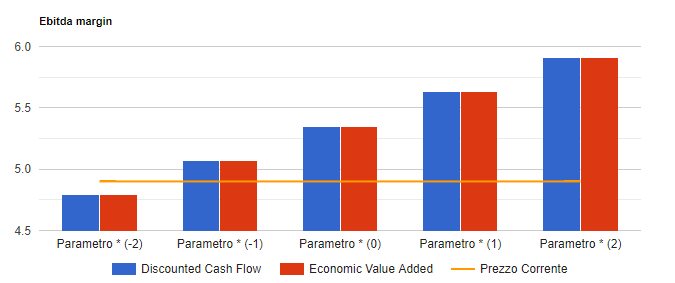
| Valore per azione · DCF | 5,91 | 5,35 | 4,79 |
| Valore per azione · EVA | 5,91 | 5,35 | 4,79 |
Valori per azione in €, stimati alla data dell'analisi.
Profilo societario
The Italian Sea Group è un attore di rilievo nel panorama internazionale della nautica di lusso, con una quotazione su Euronext STAR Milan. L’azienda è specializzata nella costruzione e nel refit di motoryacht e sailing yacht fino a 140 metri, sotto la guida dell'imprenditore Giovanni Costantino. Il suo portafoglio include brand di prestigio come Admiral, noto per la raffinatezza dei suoi yacht, Tecnomar, sinonimo di design innovativo, sportività e alte prestazioni, Perini Navi, eccellenza nella creazione di yacht a vela di grandi dimensioni, e Picchiotti, storico marchio italiano caratterizzato da linee eleganti e classiche. La divisione NCA Refit del gruppo è dedicata ai servizi di riparazione e refit, con particolare attenzione agli yacht oltre i 60 metri. The Italian Sea Group ha rafforzato la propria posizione di mercato attraverso collaborazioni con marchi iconici del lusso italiano, come Giorgio Armani, per la progettazione di yacht esclusivi, e Automobili Lamborghini, con cui ha creato il "Tecnomar for Lamborghini 63", un motor-yacht in edizione limitata dalle prestazioni eccezionali. Secondo il Global Order Book 2024 di Boat International, il Gruppo si posiziona come il principale produttore italiano di superyacht sopra i 50 metri.
Analisi IPO
Sulla base del prezzo di collocamento (4,9 Euro ad azione) The Italian Sea Group esprime un multiplo P/E di 41,65 ed un EV/Ebitda di 18,43. Sanlorenzo, l'unico comparable quotato direttamente confrontabile, mostra valori di P/E = 26,19 ed EV/Ebitda = 11,35. Il titolo sembrerebbe quindi essere stato collocato a premio.
Dati finanziari
| Voci di bilancio | 2018 | Var. % | 2019 | Var. % | 2020 |
|---|---|---|---|---|---|
| Totale ricavi | 68,23 | +48,2% | 101,10 | +15,9% | 117,21 |
| Margine operativo lordo | 5,92 | +29,3% | 7,65 | +90,0% | 14,54 |
| Ebitda margin % | 8,67 | 7,57 | 12,40 | ||
| Risultato operativo | 2,79 | +7,6% | 3,00 | +225,7% | 9,77 |
| Ebit margin % | 4,09 | 2,97 | 8,34 | ||
| Risultato ante imposte | 0,97 | +20,8% | 1,17 | +568,7% | 7,81 |
| Ebt margin % | 1,42 | 1,16 | 6,66 | ||
| Risultato netto | 0,48 | −10,8% | 0,43 | +1.350,0% | 6,24 |
| E-Margin % | 0,71 | 0,43 | 5,32 | ||
| PFN (cassa) | 29,03 | −45,6% | 15,79 | −47,7% | 8,26 |
| Patrimonio netto | 33,70 | +1,2% | 34,10 | +18,0% | 40,22 |
| Capitale investito | 63,74 | −20,3% | 50,78 | −2,9% | 49,30 |
| ROE % | 1,43 | 1,26 | 15,50 | ||
| ROI % | 4,45 | 6,02 | 20,16 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2017-2019 The Italian Sea Group ha registrato una crescita dei ricavi del 71,8% mentre il margine operativo lordo è aumentato del 145,7% con una crescita di 3,7 punti percentuale dell'Ebitda margin; il risultato operativo è passato da 2,8 a 9,8 milioni di Euro (+250,4%) mentre il risultato netto è più che decuplicato a 6,2 milioni. Gli indicatori di redditività vedono il ROE passare dall'1,4% al 15,5% mentre il ROI sale di oltre 15 punti al 19,8%. A livello patrimoniale si registra un indebitamento finanziario netto di 8,3 milioni in calo di 20,8 milioni nel periodo.
Ipotesi di valutazione e sensitivity
Per la valutazione di The Italian Sea Group sono state formulate le seguenti ipotesi:
- tasso di crescita dei ricavi che passa dal 15% del 2021 al 4% di lungo periodo;
- Ebitda margin in crescita fino al 15% del 2024 e seguenti;
- tax rate stabile al 24%;
- payout in progressiva crescita fino al 74% di lungo periodo
Il risultato del metodo secondo i flussi di cassa scontati - Eva si situa su un valore di 5,35 Euro (superiore al prezzo di collocamento di 4,9 Euro) tuttavia, ipotizzando un diverso andamento dei margini, si giunge a risultati che vanno da 5,91 Euro (ipotesi ottimistica) a 4,79 Euro (ipotesi pessimistica) come evidenziato nell'immagine seguente (nella quale la linea arancio rappresenta il prezzo di collocamento).
Analisi IPO The Italian Sea Group in formato PDF