Banca Mediolanum — analisi del giugno 2019
Dopo una performance piuttosto deludente nell'ultimo triennio Banca Mediolanum sembra avere buone prospettive di crescita, sostenute dall'efficienza operativa e dalla presenza in un segmento ad alto margine all'interno del settore bancario.
Profilo societario
Banca Mediolanum, con sede in Italia, è un'azienda attiva nel settore bancario e finanziario. Le sue operazioni si articolano in vari ambiti, tra cui il Lending, che include servizi bancari per privati e aziende, attività di tesoreria per trading e vendita, nonché gestione patrimoniale e intermediazione al dettaglio. L'istituto offre una vasta gamma di soluzioni, tra cui conti correnti, mutui e finanziamenti, carte di pagamento di diverso tipo (credito, debito e ricaricabili), oltre a prodotti dedicati agli investimenti.
Andamento del titolo
- Banca Mediolanum
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Banca Mediolanum | 100,0 1 lug 2016 | 97,1 31 mag 2019 | −2,9% |
| Indice Ftse Mib | 100,0 10 giu 2016 | 115,7 31 mag 2019 | +15,7% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Banca Mediolanum fanno parte del paniere FTSE/Mib e rientrano nel segmento Blue Chips Banca Mediolanum mostra una rischiosità inferiore alla media del mercato (beta minore di 1) riflettendo il basso grado di correlazione del titolo con l'andamento del mercato finanziario nonostante l'appartenenza ad un settore ciclico come quello bancario. Negli ultimi 3 anni il titolo Banca Mediolanum ha registrato una performance del -16,2% nettamente inferiore al +15,7% dell'indice FTSE Mib; inizialmente il titolo è salito (ma molto meno del mercato) arrivando a guadagnare l'11,2% ai massimi di gennaio 2018; in seguito è iniziato un trend negativo che lo ha portato a perdere oltre il 35% (minimo di ottobre 2018) e, dopo una fase laterale di un paio di mesi, è iniziata una buona ripresa nel primo trimestre del 2019 già in parte vanificata però nelle ultime settimane.
Dati finanziari
| Voci di bilancio | 2016 | Var. % | 2017 | Var. % | 2018 |
|---|---|---|---|---|---|
| Margine di interesse | 317,95 | −2,9% | 308,69 | −13,8% | 266,17 |
| Margine di intermediazione | 1.054,61 | +4,2% | 1.099,18 | −6,3% | 1.029,48 |
| Risultato di gestione | 479,74 | +3,2% | 495,31 | −11,9% | 436,56 |
| % sul margine di intermediazione | 45,49 | 45,06 | 42,41 | ||
| Risultato ante imposte | 448,89 | −0,4% | 447,11 | −5,7% | 421,48 |
| % sul margine di intermediazione | 42,56 | 40,68 | 40,94 | ||
| Utile di esercizio | 393,53 | −3,4% | 379,99 | −32,7% | 255,71 |
| % sul margine di intermediazione | 37,32 | 34,57 | 24,84 | ||
| Totale attivo | 41.971,36 | +3,1% | 43.266,79 | +9,5% | 47.374,37 |
| Patrimonio netto | 2.150,66 | +2,7% | 2.208,78 | −6,7% | 2.060,99 |
| ROE % | 18,30 | 17,20 | 12,41 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2016-2018 Banca Mediolanum ha mostrato una diminuzione del margine di interesse del 16,3% mentre il margine di intermediazione è sceso dell'1,4% in parte sostenuto dal buon andamento delle commissioni. Flessione del 9% per il risultato di gestione mentre il risultato netto è diminuito del 35% anche a causa del maggiore tax rate; la redditività del capitale (ROE) è scesa di 5,9 punti al 12,4%.
Ultimi sviluppi
Nel I trimestre del 2019 le commissioni nette sono salite a 196 milioni (+21%) mentre il margine di interesse è passato da 40,5 a 51,4 milioni. Il margine di contribuzione è salito dell'11% a 242,5 milioni e l'utile netto è passato da 59,5 a 72,1 milioni (+21,2%).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Banca Mediolanum | 17,28 | 2,14 | 6,7% |
| Finecobank | 24,77 | 5,87 | 3,27% |
| Banca Generali | 14,62 | 3,58 | 5,55% |
| Azimut | 17,45 | 3,55 | 10,08% |
Tra le principali aziende italiane operanti nel settore del risparmio gestito Banca Mediolanum è tra quelle più a buon mercato sia sulla base del rapporto Price/Earnings (Prezzo/Utili) che del Price/Book Value (Prezzo/Valore Contabile); il rendimento da dividendi, superiore al 6%, è secondo solo a quello di Azimut.
Opportunità
Il migliorato clima sui mercati finanziari potrebbe rilanciare la domanda di prodotti di risparmio gestito a maggior margine
Rischi
I ritardi e le incertezze sulla nuova normativa dei PIR hanno portato un forte rallentamento della raccolta in questo segmento
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività che passa dal 12% del 2019 al 2% di lungo periodo;
- una crescita delle commissioni negativa al 6% nel 2019, 3% nel 2020 e 2% dal 2021;
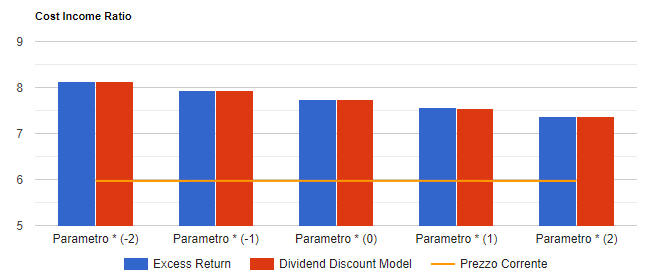
- una riduzione del cost income ratio dal 55,5% del 2019 al 53,5% del 2021 e successivi;
Infine si prevede un tax rate in crescita al 28% ed un payout di lungo periodo all'80%; i risultati del modello convergono su un valore per azione di 7,75 Euro che tende a crescere (ridursi) di 0,19 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Analisi Banca Mediolanum in formato PDF
Tutte le analisi su Banca Mediolanum
20 analisi dal 15 dicembre 2006, una per ogni volta che siamo tornati sul titolo.