De Longhi — analisi del novembre 2017
Dopo la correzione dai massimi di giugno De Longhi sembra essere tornata in prossimità del fair value evidenziando un piccolo margine di rivalutazione, la società potrà continuare il percorso di sviluppo sfruttando la notevole liquidità che ha in cassa.
Profilo societario
Il Gruppo De' Longhi è riconosciuto a livello globale per la sua leadership nel settore delle macchine da caffè, distinguendosi sia nei prodotti per uso domestico con il marchio De'Longhi, sia in quelli professionali grazie ai brand La Marzocco ed Eversys. Oltre a ciò, il Gruppo è tra i protagonisti mondiali nel mercato degli elettrodomestici, offrendo soluzioni innovative per la cucina, la climatizzazione e la cura della casa. Tra i suoi marchi principali figurano De'Longhi, Kenwood, Braun, Ariete e NutriBullet.
Andamento del titolo
- De Longhi
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| De Longhi | 100,0 1 lug 2016 | 116,0 17 nov 2017 | +16,0% |
| Indice Ftse Mib | 100,0 28 nov 2014 | 110,4 17 nov 2017 | +10,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni De Longhi fanno parte del paniere Ftse Italia Mid Cap e rientrano nel segmento Blue Chips. De Longhi mostra una rischiosità inferiore alla media del mercato (beta minore di 1) che riflette la scarsa correlazione del business al ciclo economico. Negli ultimi 3 anni il titolo De Longhi ha registrato una performance del 55,5% nettamente migliore del +10,4% dell'indice Ftse Mib: le azioni hanno avuto un trend crescente fino ai massimi di fine 2015 seguito da una forte correzione nei primi due mesi del 2016 ed una successiva fase laterale che si è protratta per tutto l'anno. Da inizio 2017 è iniziato un nuovo trend rialzista culminato nei massimi di inizio giugno e seguito da una correzione che sembra essere tuttora in corso.
Dati finanziari
| Voci di bilancio | 2014 | Var. % | 2015 | Var. % | 2016 |
|---|---|---|---|---|---|
| Totale ricavi | 1.726,68 | +9,5% | 1.891,10 | −2,4% | 1.845,37 |
| Margine operativo lordo | 274,25 | +13,6% | 311,67 | −1,5% | 306,90 |
| Ebitda margin % | 15,88 | 16,48 | 16,63 | ||
| Risultato operativo | 212,74 | +9,4% | 232,67 | +2,7% | 239,02 |
| Ebit margin % | 12,32 | 12,30 | 12,95 | ||
| Risultato ante imposte | 171,04 | +16,4% | 199,12 | +14,2% | 227,42 |
| Ebt margin % | 9,91 | 10,53 | 12,32 | ||
| Risultato netto | 127,22 | +17,7% | 149,80 | +12,3% | 168,20 |
| E-Margin % | 7,37 | 7,92 | 9,11 | ||
| PFN (cassa) | −88,99 | −112,2% | −188,86 | −62,9% | −307,64 |
| Patrimonio netto | 786,15 | +15,2% | 905,86 | +11,9% | 1.014,05 |
| Capitale investito | 736,47 | +1,5% | 747,44 | +0,2% | 749,11 |
| ROE % | 16,18 | 16,54 | 16,59 | ||
| ROI % | 30,52 | 32,45 | 33,84 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2014-2016 De Longhi ha registrato una crescita del fatturato del 6,9% mentre il margine operativo lordo è aumentato dell'11,9% in presenza di margini in crescita di 0,75 punti percentuali; il risultato operativo è salito del 12,4% passando da 212,7 a 239 milioni mentre il risultato netto è cresciuto del 32,2% a 168,2 milioni. La redditività del capitale investito (ROI) è aumentata di 3,3 punti al 33,8% mentre il ROE è passato dal 16,2% al 16,6%. Dal punto di vista patrimoniale la società presenta una disponibilità di cassa di 307,6 milioni in crescita di oltre 200 milioni nel triennio.
Ultimi sviluppi
Nei primi nove mesi del 2017 i ricavi sono cresciuti dell'8,4% a 1256,4 milioni di Euro, il margine operativo lordo è stato di 154,8 milioni (+0,2%), il risultato operativo è passato da 117,7 a 111,7 milioni (-5,1%) ed il risultato netto di competenza del gruppo è stato di 89,5 milioni dai 72,1 dei primi 9 mesi del 2016 (+24,2%).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| De Longhi | 22,10 | 3,66 | 3,23% |
| Whirpool | 15,60 | 2,56 | 2,66% |
| Electrolux | 16,65 | 4,61 | 2,64% |
Nel raffronto con le principali aziende internazionali operanti nel settore degli elettrodomestici De Longhi risulta la più cara se si considera il rapporto Price/Earnings (Prezzo/Utili) mentre è nella media sulla base del Price/Book Value (Prezzo/Valore Contabile); buono il rendimento da dividendi sopra al 3% ed il più elevato tra le aziende incluse nel campione.
Opportunità
Innovazione di prodotto e focus sui segmenti di mercato a più elevato margine (piccoli elettrodomestici), acquisizioni mirate per impiegare la liquidità disponibile
Rischi
Erosione dei margini dovuta all'ingresso nel mercato europeo di nuovi competitor (soprattutto asiatici)
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- un tasso di crescita dei ricavi che passa dal 6,5% del 2017 al 3% di lungo periodo;
- margini sulle vendite in crescita fino al 17,2% del 2019 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 38,2%
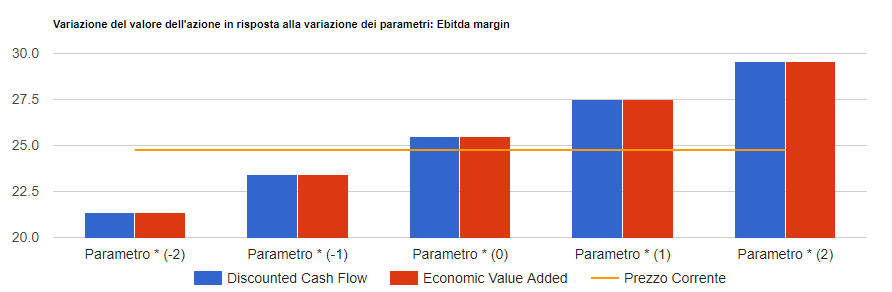
Infine si prevedono un tax rate al 25,5% ed un payout in crescita fino al 77%. I risultati del modello convergono su un valore per azione di circa 25,5 Euro che tende a crescere (ridursi) di 2 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi De Longhi in formato PDF
Tutte le analisi su De Longhi
13 analisi dal 27 gennaio 2013, una per ogni volta che siamo tornati sul titolo.