Ferragamo — analisi del giugno 2016
Nonostante un trend negativo che dura da più di un anno Ferragamo non sembra molto distante dal fair value e resta condizionata dai rischi di rallentamento nell'area Asia-Pacifico che rappresenta il principale mercato di riferimento.
Profilo societario
Salvatore Ferragamo è un rinomato operatore nel settore della moda. L'azienda si dedica alla progettazione, sviluppo e produzione di calzature e articoli tessili, offrendo una vasta gamma di prodotti che include calzature, pelletteria, abbigliamento e accessori per uomo e donna. Tra i suoi articoli rientrano anche profumi e occhiali, distribuiti sia con il marchio Salvatore Ferragamo che con licenza Ungaro. I prodotti sono venduti attraverso una rete di negozi monomarca, gestiti direttamente o da terzi, oltre a grandi magazzini e boutique multimarca. L'attività della società si estende anche alla concessione in licenza del marchio Ferragamo, alla gestione immobiliare, ai servizi di noleggio e alla consulenza tecnica in collaborazione con il gruppo Zegna. Salvatore Ferragamo S.p.A. opera su scala internazionale, con una presenza consolidata in Europa, Nord America, Giappone, Asia-Pacifico e America Latina.
Andamento del titolo
Le azioni Ferragamo fanno parte del paniere Ftse Mib e rientrano nel segmento Blue Chips. Ferragamo mostra una rischiosità inferiore alla media del mercato (beta minore di 1) che riflette la diversificazione geografica del business e la bassa correlazione dei ricavi al ciclo economico. Negli ultimi 3 anni il titolo Ferragamo ha registrato una performance del -17,7% inferiore al +11,1% dell'indice Ftse Mib: dopo aver toccato un massimo a fine novembre 2013, con un guadagno del 22,2% rispetto a inizio periodo, il titolo ha seguito un trend negativo nei successivi dodici mesi per tornare a crescere nella prima parte del 2015; da aprile dello stesso anno è iniziata una nuova correzione che sembra tuttora in corso e che ha riportato i prezzi in prossimità dei minimi di periodo.
Dati finanziari
| Voci di bilancio | 2013 | Var. % | 2014 | Var. % | 2015 |
|---|---|---|---|---|---|
| Totale ricavi | 1.270,18 | +5,7% | 1.342,70 | +7,6% | 1.444,98 |
| Margine operativo lordo | 259,98 | +12,7% | 292,93 | +10,7% | 324,23 |
| Ebitda margin % | 20,47 | 21,82 | 22,44 | ||
| Risultato operativo | 219,06 | +12,0% | 245,42 | +7,8% | 264,60 |
| Ebit margin % | 17,25 | 18,28 | 18,31 | ||
| Risultato ante imposte | 220,69 | +7,8% | 237,98 | +5,6% | 251,38 |
| Ebt margin % | 17,37 | 17,72 | 17,40 | ||
| Risultato netto | 159,97 | +2,2% | 163,52 | +6,7% | 174,45 |
| E-Margin % | 12,59 | 12,18 | 12,07 | ||
| PFN (cassa) | 32,60 | +51,4% | 49,35 | −80,2% | 9,76 |
| Patrimonio netto | 399,77 | +27,1% | 508,19 | +19,8% | 608,74 |
| Capitale investito | 442,46 | +28,6% | 569,13 | +10,7% | 630,17 |
| ROE % | 40,01 | 32,18 | 28,66 | ||
| ROI % | 50,67 | 44,02 | 42,78 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2013-2015 Ferragamo ha mostrato una crescita del fatturato del 13,8% mentre il margine operativo lordo è salito del 24,7% in presenza di un miglioramento dei margini di 2 punti percentuale; in crescita anche il risultato operativo (+20,8% a 264,6 milioni) mentre quello netto è passato da 160 a 174,5 milioni di Euro (+9,1%). La redditività del capitale investito (ROI) è diminuita di circa 8 punti al 42,8% mentre il ROE è passato dal 40% al 28,7%. Si conferma solida la struttura finanziaria con un indebitamento finanziario netto in calo di 22,8 milioni a 9,8 milioni di Euro con un debt to equity passato da 0,08 a 0,02.
Ultimi sviluppi
Nel primo trimestre 2016 i ricavi sono diminuiti dell'1,8% a 321,5 milioni di Euro mentre l'Ebitda è cresciuto del 5,3% a 64,3 milioni; bene anche il risultato operativo che si è attestato a 49 milioni (+4,5%) e il risultato netto di gruppo che raggiunge i 34,4 milioni (+10,2%). La posizione finanziaria netta vede una disponibilità di cassa di 24,8 milioni dall'indebitamento netto di 9,8 milioni di fine 2015.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Ferragamo | 19,25 | 5,90 | 2,34% |
| Tod's | 18,05 | 1,94 | 3,66% |
| Brunello Cucinelli | 35,94 | 6,30 | 0,74% |
| Moncler | 22,35 | 6,87 | 0,93% |
Tra le principali società quotate in Italia operanti nel settore del lusso Ferragamo è tra quelle più a buon mercato sulla base del rapporto Price/Earnings (Prezzo/Utili) mentre è nella media sulla base del Price/Book Value (Prezzo/Valore Contabile); discreto il rendimento da dividendi, sopra al 2% ed il migliore tra le aziende incluse nel campione.
Opportunità
Buon posizionamento in Nord America e Giappone
Rischi
Rallentamento della crescita nell'area Asia-Pacifico ed effetto cambi negativo
Ultime news
-
Ferragamo: ricavi in calo ma margini in crescita nel primo trimestre
Flessione dei ricavi a causa del negativo andamento in Europa e Asia ma buona crescita dei margini per Salvatore Ferragamo nei conti dei primi tre mesi dell'anno. Nel dettaglio i ricavi diminuiscono dell'1,8% a 321,5 milioni di Euro mentre l'Ebitda cresce del 5,3% a 64,3 milioni; bene anche il risultato operativo che si attesta a 49 milioni (+4,5%)…
-
Ferragamo: ricavi e margini in crescita nei primi 9 mesi
Buona crescita dei ricavi e dei margini per Salvatore Ferragamo nei conti al 30-09 anche se in rallentamento rispetto ai primi sei mesi dell'anno. Nel dettaglio i ricavi salgono del 6,7% a 1021 milioni di Euro mentre l'Ebitda cresce del 7,1% passando da 203,2 milioni a 217,6 milioni; più lenta la crescita del risultato operativo che si attesta a 1…
-
Ferragamo: ricavi e margini in crescita nel primo semestre
Nei primi sei mesi dell'anno Ferragamo mette a segno una buona crescita dei ricavi e di tutti i principali indicatori reddituali, spinti anche dal positivo effetto cambi. Nel dettaglio i ricavi crescono del 9,6% a 722,4 milioni di Euro, l'EBITDA (margine operativo lordo) è di 164,6 milioni (+15,1% con una marginalità in crescita di 1,1 punti al 2…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- un tasso di crescita dei ricavi che passa dal 3,5% del 2016 al 4% di lungo periodo;
- margini sulle vendite in miglioramento fino al 24,4% del 2019 ed anni successivi;
- una redditività operativa (ROI) di lungo periodo del 48,5%
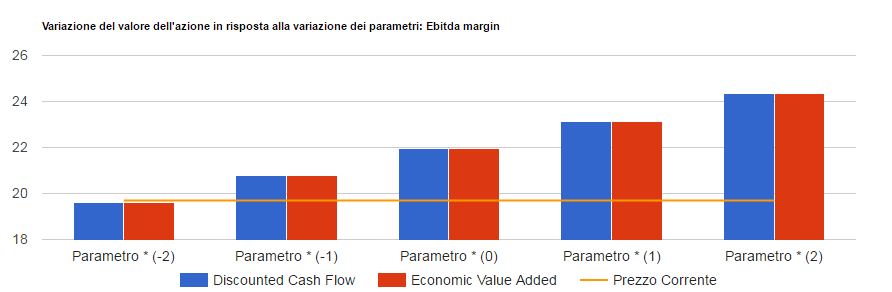
Infine si prevede un tax rate stabile al 31% su tutto il periodo di previsione ed un payout in crescita fino al 62%. I risultati del modello convergono su un valore per azione di 21,96 Euro che tende a crescere (ridursi) di 1,2 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi Salvatore Ferragamo in formato PDF
Tutte le analisi su Salvatore Ferragamo
13 analisi dal 23 giugno 2014, una per ogni volta che siamo tornati sul titolo.