Interpump — analisi del settembre 2016
Dopo la forte crescita dei prezzi degli ultimi tre anni Interpump sembra essere correttamente valutata, la società potrà crescere ulteriormente grazie alla prosecuzione della politica di acquisizioni ma i multipli sembrano piuttosto elevati.
Profilo societario
Interpump Group è specializzata nella progettazione e vendita di pompe a pistoni per applicazioni ad alta e altissima pressione, nonché di sistemi avanzati di pompaggio. L'azienda produce una vasta gamma di componenti idraulici, inclusi cilindri, prese di forza, pompe a ingranaggi, valvole, tubi e raccordi idraulici, commercializzati con marchi noti come Hydrocar, PZB, Muncie e Penta. Le operazioni di Interpump si suddividono in due principali segmenti: il settore idraulico e quello dedicato ai sistemi di pompaggio per trivellazione a getto d'acqua. Il settore idraulico si focalizza sulla produzione e distribuzione di componenti per veicoli industriali e altre applicazioni. Il settore legato alla trivellazione ad acqua si occupa della realizzazione di pompe ad alta pressione e di soluzioni utilizzate in svariati settori industriali, tra cui quello alimentare, cosmetico e farmaceutico, con marchi come Bertoli, Inoxpa e Mariotti & Pecini. Interpump opera inoltre attraverso Fluid System 80.
Andamento del titolo
- Interpump
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Interpump | 100,0 1 lug 2016 | 108,8 9 set 2016 | +8,8% |
| Indice Ftse Mib | 100,0 20 set 2013 | 95,5 9 set 2016 | −4,5% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Interpump fanno parte del paniere Ftse Italia Star e Ftse Italia Mid Cap. Interpump mostra una rischiosità inferiore alla media del mercato (beta minore di 1) indice della buona diversificazione geografica delle attività. Negli ultimi 3 anni il titolo Interpump ha registrato una performance fortemente positiva (+90%) e nettamente migliore del -4,5% fatto registrare nello stesso periodo dall'indice Ftse Mib: le azioni hanno inizialmente seguito un trend crescente, toccando un primo massimo a fine marzo 2014, seguito da una lieve correzione ed un nuovo spunto rialzista a partire da ottobre 2014 con massimi ad aprile, maggio e luglio 2015. In seguito la fase rialzista è stata interrotta da due brusche correzioni: ad agosto 2015 e gennaio 2016 ma già a febbraio è ripreso l'andamento crescente con un nuovo massimo a fine agosto.
Dati finanziari
| Voci di bilancio | 2013 | Var. % | 2014 | Var. % | 2015 |
|---|---|---|---|---|---|
| Totale ricavi | 565,28 | +21,1% | 684,56 | +32,6% | 908,06 |
| Margine operativo lordo | 103,05 | +30,5% | 134,45 | +33,0% | 178,78 |
| Ebitda margin % | 18,23 | 19,64 | 19,69 | ||
| Risultato operativo | 79,33 | +31,6% | 104,37 | +31,2% | 136,90 |
| Ebit margin % | 14,03 | 15,25 | 15,08 | ||
| Risultato ante imposte | 71,07 | +31,0% | 93,11 | +75,5% | 163,36 |
| Ebt margin % | 12,57 | 13,60 | 17,99 | ||
| Risultato netto | 44,09 | +31,0% | 57,74 | +104,9% | 118,31 |
| E-Margin % | 7,80 | 8,43 | 13,03 | ||
| PFN (cassa) | 88,68 | +71,4% | 151,97 | +67,8% | 254,99 |
| Patrimonio netto | 432,95 | +7,8% | 466,55 | +33,5% | 622,63 |
| Capitale investito | 533,58 | +18,7% | 633,46 | +41,3% | 894,88 |
| ROE % | 10,18 | 12,38 | 19,00 | ||
| ROI % | 15,21 | 16,87 | 15,60 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2013-2015 Interpump ha registrato, anche grazie alle acquisizioni effettuate, una crescita del fatturato del 60,6% mentre il margine operativo lordo è cresciuto del 73,5% in presenza di margini in crescita di 1,5 punti percentuali; il risultato operativo è passato da 79,3 a 136,9 milioni (+72,6%) mentre il risultato netto è più che raddoppiato a 118,3 milioni. La redditività del capitale investito (ROI) è aumentata di 0,4 punti al 15,6% mentre il ROE è salito di 8,8 punti al 19%. L'indebitamento finanziario netto è cresciuto di 166 milioni a 255 milioni con un rapporto debt to equity passato da 0,20 a 0,41.
Ultimi sviluppi
Nei primi sei mesi del 2016 i ricavi sono aumentati del 1,2% a 472,5 milioni di Euro, il margine operativo lordo è stato di 102,3 milioni (+6%) ed il risultato operativo ha raggiunto gli 81 milioni (+6,2%); in calo il risultato netto di competenza del gruppo a 49,1 milioni di Euro (ma in crescita del 6% a livello di utile normalizzato).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Interpump | 14,14 | 2,70 | 1,24% |
| Ima | 32,79 | 14,42 | 2,40% |
| Biesse | 17,31 | 2,57 | 2,72% |
Nel raffronto con le principali aziende italiane operanti nel settore della produzione di macchinari industriali Interpump risulta la società più a buon mercato sulla base del rapporto Price/Earnings (Prezzo Utili) mentre è nella media se si considera il Price/Book Value (Prezzo/Valore Contabile); piuttosto contenuto il rendimento da dividendi, sotto al 2% ed il più basso tra le aziende incluse nel campione.
Opportunità
Consolidamento delle società acquisite ed espansione nei mercati emergenti
Rischi
Rallentamento dell'economia globale ed effetto cambi negativo
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi dell'1% nel 2016 che si riporta progressivamente al 3,5% nel lungo periodo;
- margini sulle vendite in crescita dal 20,7% del 2016 al 21,3% del 2018 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 19,7%
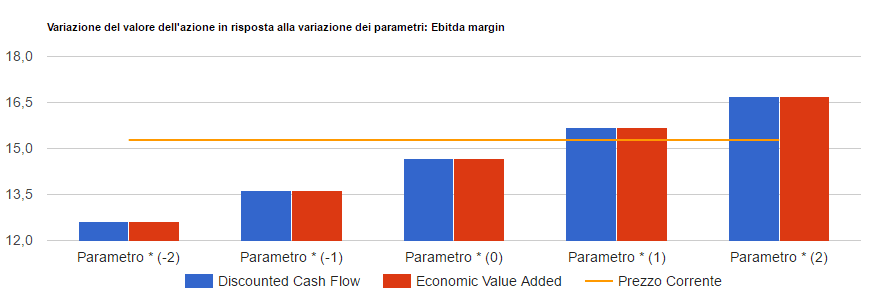
Infine si prevedono: un tax rate al 35% su tutto il periodo di previsione, un costo del debito in flessione al 5% ed un payout in crescita fino al 65%. I risultati del modello convergono su un valore per azione di 14,7 Euro che tende a crescere (ridursi) di 1,02 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi Interpump in formato PDF
Tutte le analisi su Interpump
13 analisi dal 15 settembre 2014, una per ogni volta che siamo tornati sul titolo.