Microsoft
In attesa dei dati del primo semestre dell'esercizio 2021-22 Microsoft mostra prezzi in linea con il fair value; la società potrà beneficiare della recente espansione nel software per video game ma mantiene multipli piuttosto elevati.
Profilo societario
Microsoft è la prima società al mondo nel comparto del software, dove sviluppa, produce ed è licenziataria di una gamma di prodotti molto ampia. Le soluzioni offerte variano da Sistemi Operativi per utenze retail e business fino ad applicativi (videoscrittura, fogli di calcolo), data base, internet browsers. I prodotti di Microsoft si sono imposti nel corso degli anni come un vero e proprio standard di mercato. La società partecipa attraverso capitale di rischio a diverse iniziative nel settore tecnologico ed ha, inoltre, debuttato all'interno del mercato delle consolle per video games.
Andamento del titolo
- Microsoft
- Indice S&P 500
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Microsoft | 100,0 1 feb 2019 | 288,0 21 gen 2022 | +188,0% |
| Indice S&P 500 | 100,0 1 feb 2019 | 162,5 21 gen 2022 | +62,5% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Microsoft fanno parte del paniere Dow Jones 30 e dell'indice S&P 500. Microsoft mostra una rischiosità inferiore alla media del mercato (beta minore di 1) indice del basso livello di correlazione tra il proprio settore di attività e l'andamento dell'economia. Negli ultimi 3 anni il titolo Microsoft ha registrato una performance del 188% nettamente migliore del +62,5% realizzato dall'indice S&P 500; il titolo ha seguito un trend rialzista praticamente ininterrotto (unica correzione di rilievo a febbraio-marzo 2020) fino ai massimi di novembre 2021 mentre ha messo a segno una flessione di oltre il 10% da inizio 2022.
Dati finanziari
| Voci di bilancio | 2019 | Var. % | 2020 | Var. % | 2021 |
|---|---|---|---|---|---|
| Totale ricavi | 125.843,00 | +13,6% | 143.015,00 | +17,5% | 168.088,00 |
| Margine operativo lordo | 54.641,00 | +20,3% | 65.755,00 | +24,1% | 81.602,00 |
| Ebitda margin % | 43,42 | 45,98 | 48,55 | ||
| Risultato operativo | 42.959,00 | +23,3% | 52.959,00 | +32,0% | 69.916,00 |
| Ebit margin % | 34,14 | 37,03 | 41,59 | ||
| Risultato ante imposte | 43.688,00 | +21,4% | 53.036,00 | +34,1% | 71.102,00 |
| Ebt margin % | 34,72 | 37,08 | 42,30 | ||
| Risultato netto | 39.240,00 | +12,8% | 44.281,00 | +38,4% | 61.271,00 |
| E-Margin % | 31,18 | 30,96 | 36,45 | ||
| PFN (cassa) | −61.641,00 | −18,8% | −73.200,00 | +1,4% | −72.188,00 |
| Patrimonio netto | 102.330,00 | +15,6% | 118.304,00 | +20,0% | 141.988,00 |
| Capitale investito | 40.689,00 | +10,9% | 45.104,00 | +54,8% | 69.800,00 |
| ROE % | 38,35 | 37,43 | 43,15 | ||
| ROI % | 105,58 | 117,42 | 100,17 |
Valori in milioni di $; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2019-2021 (l'esercizio chiude a giugno) Microsoft ha registrato una crescita dei ricavi del 33,6% raggiungendo quota 168,1 miliardi di USD mentre l'Ebitda è salito del 49,3% a seguito di un incremento dei margini di 5,1 punti percentuale. Forte crescita anche per il risultato operativo (+62,8%) mentre il risultato netto è passato da 39,2 a 61,3 miliardi di USD (+62,8%). La redditività del capitale è cresciuta a livello di ROE, passato dal 38,3% al 43,1%, mentre il ROI è sceso di oltre 5 punti al 100,2%. La disponibilità di cassa è aumentata nel periodo di oltre 10 miliardi a 72,2 miliardi.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Microsoft | 36,31 | 15,67 | 0,76% |
| Oracle | 16,70 | 43,83 | 1,26% |
| Sap | 28,95 | 5,01 | 1,53% |
| Adobe | 45,50 | 18,04 | 0% |
Nel raffronto con le principali società operanti nel settore della produzione di software Microsoft risulta nella media sia sulla base del multiplo Prezzo/Utile che del rapporto Prezzo/Patrimonio netto, il rendimento da dividendi è piuttosto basso (inferiore all'1%) ed al di sotto della media delle altre società incluse nel campione.
Opportunità
Espansione nel segmento dei video game con la recente acquisizione di Activision Blizzard
Rischi
Concorrenza dei prodotti open source e limitata presenza nel mondo mobile (dove lo standard principale è Android)
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 17% del 2021-2022 al 4% di lungo periodo;
- margini sulle vendite in crescita fino al 52% del 2024-2025 e seguenti;
- un tax rate di lungo periodo al 20%
- un payout (comprensivo del riacquisto azioni proprie) stabile al 90%.
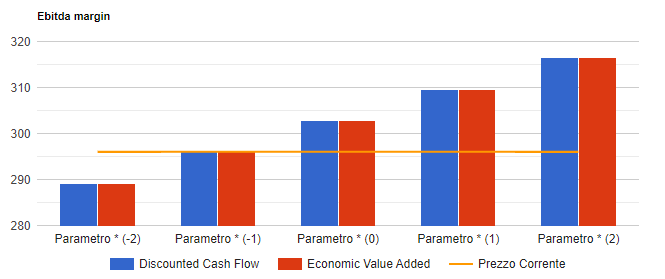
I risultati del modello convergono su un valore per azione di circa 303 dollari che tende a crescere (ridursi) di 7 dollari per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi Microsoft in formato PDF
Tutte le analisi su Microsoft
9 analisi dal 26 gennaio 2014, una per ogni volta che siamo tornati sul titolo.