Microsoft — analisi del gennaio 2020
A pochi giorni dalla pubblicazione dei risultati del primo semestre Microsoft sembra quotare leggermente a premio sul fair value, la società ha beneficiato delle ottime performance reddituali dell'ultimo triennio ma mostra multipli piuttosto elevati.
Profilo societario
Microsoft è la prima società al mondo nel comparto del software, dove sviluppa, produce ed è licenziataria di una gamma di prodotti molto ampia. Le soluzioni offerte variano da Sistemi Operativi per utenze retail e business fino ad applicativi (videoscrittura, fogli di calcolo), data base, internet browsers. I prodotti di Microsoft si sono imposti nel corso degli anni come un vero e proprio standard di mercato. La società partecipa attraverso capitale di rischio a diverse iniziative nel settore tecnologico ed ha, inoltre, debuttato all'interno del mercato delle consolle per video games.
Andamento del titolo
- Microsoft
- Indice S&P 500
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Microsoft | 100,0 3 feb 2017 | 259,2 24 gen 2020 | +159,2% |
| Indice S&P 500 | 100,0 3 feb 2017 | 143,4 24 gen 2020 | +43,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Microsoft fanno parte del paniere Dow Jones 30 e dell'indice S&P 500. Microsoft mostra una rischiosità superiore alla media del mercato (beta maggiore di 1) indice dell'elevato livello di correlazione tra il proprio settore di attività e l'andamento dell'economia. Negli ultimi 3 anni il titolo Microsoft ha registrato una performance del 159,2% nettamente migliore del +43,4% realizzato dall'indice S&P 500; il titolo ha seguito un trend rialzista praticamente ininterrotto, con l'esclusione di una breve correzione tra ottobre e dicembre 2018 ed una fase laterale tra luglio e ottobre 2019.
Dati finanziari
| Voci di bilancio | 2017 | Var. % | 2018 | Var. % | 2019 |
|---|---|---|---|---|---|
| Totale ricavi | 89.950,00 | +22,7% | 110.360,00 | +14,0% | 125.843,00 |
| Margine operativo lordo | 31.104,00 | +45,7% | 45.319,00 | +20,6% | 54.641,00 |
| Ebitda margin % | 34,58 | 41,07 | 43,42 | ||
| Risultato operativo | 22.326,00 | +57,0% | 35.058,00 | +22,5% | 42.959,00 |
| Ebit margin % | 24,82 | 31,77 | 34,14 | ||
| Risultato ante imposte | 23.149,00 | +57,6% | 36.474,00 | +19,8% | 43.688,00 |
| Ebt margin % | 25,74 | 33,05 | 34,72 | ||
| Risultato netto | 21.204,00 | −21,8% | 16.571,00 | +136,8% | 39.240,00 |
| E-Margin % | 23,57 | 15,02 | 31,18 | ||
| PFN (cassa) | −46.690,00 | −23,2% | −57.528,00 | −7,1% | −61.641,00 |
| Patrimonio netto | 72.394,00 | +14,3% | 82.718,00 | +23,7% | 102.330,00 |
| Capitale investito | 25.704,00 | −2,0% | 25.190,00 | +61,5% | 40.689,00 |
| ROE % | 29,29 | 20,03 | 38,35 | ||
| ROI % | 86,86 | 139,17 | 105,58 |
Valori in milioni di $; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2017-2019 (l'esercizio chiude a giugno) Microsoft ha mostrato una crescita dei ricavi del 39,9% raggiungendo quota 125,8 miliardi di USD mentre l'Ebitda è salito del 75,7% a seguito di una crescita dei margini di 8,8 punti percentuale. Forte crescita anche per il risultato operativo (+92,4%) mentre il risultato netto è passato da 21,2 a 39,2 miliardi di USD (+85,1%). La redditività del capitale è cresciuta sia a livello di ROI, passato dall'86,9% al 105,6%, che di ROE (+9,1 punti al 38,3%). La disponibilità di cassa è aumentata di quasi 15 miliardi a 61,6 miliardi.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Microsoft | 32,11 | 12,31 | 1,11% |
| Oracle | 16,27 | 8,28 | 1,5% |
| Sap | 38,17 | 5,41 | 1,18% |
Nel raffronto con le principali società operanti nel settore della produzione di software Microsoft risulta tra le più care sia sulla base del multiplo Prezzo/Utile che del rapporto Prezzo/Patrimonio netto, il rendimento da dividendi è piuttosto basso, prossimo all'1% ma in linea con quello delle altre società incluse nel campione.
Opportunità
- Progressivo passaggio ad un nuovo modello di offerta basato sui web services ed il cloud computing
- espansione nei servizi web grazie a nuove acquisizioni
- introduzione di nuove versioni dei prodotti di punta (Windows e Office)
Rischi
- Concorrenza dei prodotti open source sia nel segmento dei sistemi operativi (con Linux) che nei software applicativi (Open Office)
- scarsa presenza nel mondo mobile (dove lo standard principale è Android)
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 12,5% del 2019-2020 al 4% di lungo periodo;
- margini sulle vendite in crescita fino al 45% del 2021-2022 e seguenti;
- un tax rate di lungo periodo al 20,5%
- un payout (comprensivo del riacquisto azioni proprie) stabile al 90%.
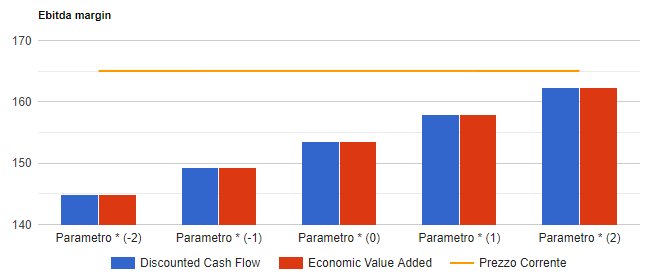
I risultati del modello convergono su un valore per azione di circa 154 dollari che tende a crescere (ridursi) di 4,4 dollari per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi Microsoft in formato PDF
Tutte le analisi su Microsoft
9 analisi dal 26 gennaio 2014, una per ogni volta che siamo tornati sul titolo.