Poste Italiane — analisi del settembre 2025
Dopo l'eccezionale progressione dell'ultimo triennio, Poste Italiane sembra quotare su livelli non distanti dal fair value, anche il confronto coi comparables mostra un allineamento a livello di multipli.
Profilo societario
Poste Italiane rappresenta la più grande rete di distribuzione di servizi in Italia, con attività che spaziano dalla consegna di corrispondenza e pacchi ai servizi finanziari, assicurativi, di pagamento e telefonia, rivolti a famiglie, imprese e amministrazioni pubbliche. Forte di una storia che supera i 160 anni, l'azienda conta circa 120mila dipendenti, una rete di 12.800 uffici postali e gestisce investimenti finanziari pari a €593 miliardi. Poste Italiane è un pilastro del tessuto socioeconomico italiano, riconosciuta per la sua estesa capillarità, affidabilità e la fiducia accordata dai suoi clienti.
Andamento del titolo
- Poste Italiane
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Poste Italiane | 100,0 30 set 2022 | 258,0 19 set 2025 | +158,0% |
| Indice Ftse Mib | 100,0 30 set 2022 | 204,9 19 set 2025 | +104,9% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Poste Italiane fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Poste Italiane mostra una rischiosità inferiore alla media del mercato (beta minore di 1) indice della buona diversificazione delle attività. Negli ultimi 3 anni il titolo Poste Italiane ha registrato una performance positiva (+158%) e superiore al +104,9% dell'indice FTSE Mib: il titolo ha avuto un trend inizialmente positivo con un primo massimo a febbraio 2023 e, dopo una fase laterale continuata per circa un anno, da febbraio 2024 ha ripreso a salire, per toccare nuovi massimi in sequenza fino ad agosto 2025; piccola correzione nell'ultimo mese.
Dati finanziari
| Voci di bilancio | 2022 | Var. % | 2023 | Var. % | 2024 |
|---|---|---|---|---|---|
| Totale ricavi | 12.076,00 | +5,1% | 12.694,00 | +6,6% | 13.533,00 |
| Margine operativo lordo | 3.121,00 | +9,9% | 3.431,00 | −0,9% | 3.401,00 |
| Ebitda margin % | 25,85 | 27,03 | 25,13 | ||
| Risultato operativo | 2.291,00 | +14,4% | 2.620,00 | −2,8% | 2.546,00 |
| Ebit margin % | 18,97 | 20,64 | 18,81 | ||
| Risultato ante imposte | 2.328,00 | +17,1% | 2.727,00 | −2,1% | 2.671,00 |
| Ebt margin % | 19,28 | 21,48 | 19,74 | ||
| Risultato netto | 1.511,00 | +27,9% | 1.933,00 | +4,1% | 2.013,00 |
| E-Margin % | 12,51 | 15,23 | 14,87 | ||
| PFN (cassa) | −2.406,00 | −60,5% | −3.861,00 | −12,5% | −4.344,00 |
| Patrimonio netto | 8.937,00 | +16,8% | 10.439,00 | +12,2% | 11.710,00 |
| Capitale investito | 7.236,00 | −0,3% | 7.215,00 | +10,1% | 7.943,00 |
| ROE % | 16,91 | 18,52 | 17,19 | ||
| ROI % | 31,66 | 36,31 | 32,05 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2022-2024 Poste Italiane ha mostrato una crescita dei ricavi del 12,1% mentre il margine operativo lordo è aumentato del 9% in presenza di un Ebitda margin in calo di 0,7 punti percentuale. Crescita a due cifre per il risultato operativo (+11,1% a 2546 milioni) mentre l'utile netto è aumentato del 33,2% raggiungendo quota 2013 milioni di Euro. La redditività è in crescita sia a livello di ROE, passato dal 16,9% al 17,2%, che di ROI in crescita di 0,4 punti al 32,1%. La disponibilità di cassa netta è aumentata nel periodo di 1,9 miliardi, raggiungendo quota 4,3 miliardi.
Ultimi sviluppi
Nei primi 6 mesi del 2025 i ricavi sono aumentati del 4,8% a 6,46 miliardi di Euro, il risultato operativo è passato da 1488 a 1660 milioni (+11,5%) mentre il risultato netto è salito da 1026 a 1170 milioni (+14%). La posizione finanziaria netta presenta una disponibilità di cassa di 4,24 miliardi rispetto ai 4,34 miliardi di fine 2024.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Poste Italiane | 13,17 | 2,27 | 5,37% |
| DHL Group | 13,57 | 1,90 | 4,91% |
| Generali | 13,68 | 1,68 | 4,41% |
| Intesa SanPaolo | 11,24 | 1,49 | 6,24% |
Poste Italiane è attiva sia nei servizi di spedizione che nel settore bancario e assicurativo, per questo in tabella sono riportati un comparable per ognuno di questi settori. La società risulta tra quella più a buon mercato sulla base del rapporto Price/Earnings mentre è la più cara se si considera il Price/Book Value (Prezzo/Valore Contabile); buono il rendimento da dividendi, superiore al 5% e secondo solo a quello di Intesa SanPaolo.
Opportunità
- Valorizzazione della propria rete di uffici con l'offerta di una pluralità di servizi anche in ambito digitale
- crescita per linee esterne grazie ad acquisizioni di operatori di medio piccole dimensioni
Rischi
- Forte concorrenza e margini in diminuzione nel servizio postale tradizionale
- prevalente esposizione al mercato italiano
Ultime news
-
Poste Italiane: utile semestrale a 1170 milioni
Poste Italiane chiude i primi sei mesi dell'anno con una buona crescita dei ricavi ed un incremento a due cifre di risultato operativo e utile netto che consentono di rivedere al rialzo la guidance. Nel dettaglio i ricavi aumentano del 4,8% a 6,46 miliardi di Euro, il risultato operativo passa da 1488 a 1660 milioni (+11,5%) mentre il risultato net…
-
Poste Italiane: utile in crescita a doppia cifra nel primo trimestre
Buona crescita dei ricavi e dei margini operativi per Poste Italiane nel primo trimestre dell'anno con l'utile netto che aumenta di quasi 100 milioni sullo stesso periodo dell'anno precedente. Nel dettaglio i ricavi al 31-03 salgono a 3,198 miliardi di Euro (+5%), il risultato operativo passa da 706 a 796 milioni (+12,8%) mentre il risultato netto…
-
Poste Italiane: utile a 2013 milioni nel 2024
Buona crescita di ricavi e margini operativi e utile oltre quota 2 miliardi per Poste Italiane nel 2024: nel dettaglio i ricavi aumentano del 5% a 12,59 miliardi di Euro, il risultato operativo passa da 2620 a 2961 milioni (+13%) mentre il risultato netto si attesta a 2013 milioni di Euro dai 1933 milioni dell'anno precedente (+4,1%). La posizione…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 4% del 2025 allo 0,5% di lungo periodo;
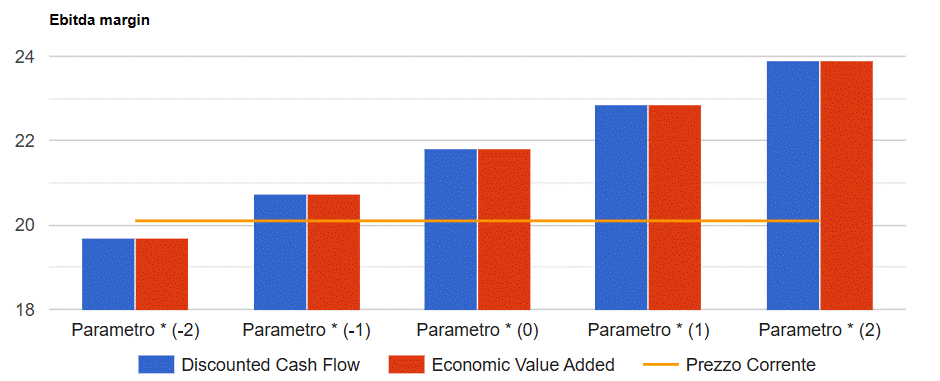
- Ebitda margin stabile al 27,3% su tutto il periodo di previsione;
- un ROI di lungo periodo del 38,6%
Infine si prevedono un tax rate al 29% ed un payout in progressiva crescita fino all'85%. I risultati del modello dei flussi di cassa scontati (DCF) convergono su un valore per azione di 21,8 Euro che tende a crescere (ridursi) di 1,05 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Analisi Poste Italiane in formato PDF
Tutte le analisi su Poste Italiane
6 analisi dal 26 settembre 2021, una per ogni volta che siamo tornati sul titolo.