Poste Italiane
Dopo l'ottima performance dell'ultimo triennio Poste Italiane sembra quotare in linea con il fair value; la società dovrà dimostrare di riuscire a realizzare le sinergie stimate con Tim e di contrastare l'erosione dei margini in vari segmenti.
Profilo societario
Poste Italiane rappresenta la più grande rete di distribuzione di servizi in Italia, con attività che spaziano dalla consegna di corrispondenza e pacchi ai servizi finanziari, assicurativi, di pagamento e telefonia, rivolti a famiglie, imprese e amministrazioni pubbliche. Forte di una storia che supera i 160 anni, l'azienda conta circa 120mila dipendenti, una rete di 12.800 uffici postali e gestisce investimenti finanziari pari a €593 miliardi. Poste Italiane è un pilastro del tessuto socioeconomico italiano, riconosciuta per la sua estesa capillarità, affidabilità e la fiducia accordata dai suoi clienti.
Andamento del titolo
- Poste Italiane
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Poste Italiane | 100,0 29 set 2023 | 269,8 18 set 2026 | +169,8% |
| Indice Ftse Mib | 100,0 29 set 2023 | 182,5 18 set 2026 | +82,5% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Poste Italiane fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Poste Italiane mostra una rischiosità inferiore alla media del mercato (beta minore di 1) indice della buon grado di diversificazione delle attività. Negli ultimi 3 anni il titolo Poste Italiane ha registrato una performance fortemente positiva (+169,8%) e superiore al +82,5% dell'indice FTSE Mib: il titolo ha avuto un trend quasi sempre crescente, con brevi pause di consolidamento tra giugno e luglio 2025 e tra febbraio e marzo 2026. Dopo aver raggiunto il massimo di periodo, a luglio 2026, è iniziata una fase correttiva che sembra tuttora in corso.
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Totale ricavi | 12.694,00 | +6,6% | 13.533,00 | +4,0% | 14.073,00 |
| Margine operativo lordo | 3.431,00 | −0,9% | 3.401,00 | +20,0% | 4.080,00 |
| Ebitda margin % | 27,03 | 25,13 | 28,99 | ||
| Risultato operativo | 2.620,00 | −2,8% | 2.546,00 | +24,4% | 3.167,00 |
| Ebit margin % | 20,64 | 18,81 | 22,50 | ||
| Risultato ante imposte | 2.727,00 | −2,1% | 2.671,00 | +21,2% | 3.237,00 |
| Ebt margin % | 21,48 | 19,74 | 23,00 | ||
| Risultato netto | 1.933,00 | +4,1% | 2.013,00 | +11,1% | 2.236,00 |
| E-Margin % | 15,23 | 14,87 | 15,89 | ||
| PFN (cassa) | −3.861,00 | −12,5% | −4.344,00 | −29,9% | −5.643,00 |
| Patrimonio netto | 10.439,00 | +12,2% | 11.710,00 | +19,5% | 13.997,00 |
| Capitale investito | 7.215,00 | +10,1% | 7.943,00 | +11,7% | 8.872,00 |
| ROE % | 18,52 | 17,19 | 15,97 | ||
| ROI % | 36,31 | 32,05 | 35,70 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-2025 Poste Italiane ha mostrato una crescita dei ricavi del 10,9% mentre il margine operativo lordo è aumentato del 18,9% in presenza di un Ebitda margin in crescita di 2 punti percentuale. Crescita a due cifre anche per il risultato operativo (+20,9% a 3167 milioni) mentre l'utile netto è aumentato del 15,7% raggiungendo quota 2236 milioni di Euro. La redditività è diminuita sia a livello di ROE, passato dal 18,5% al 16%, che di ROI in calo di 0,6 punti al 35,7%. La disponibilità di cassa netta è aumentata nel periodo di 1,8 miliardi, raggiungendo quota 5,6 miliardi.
Ultimi sviluppi
Nei primi 6 mesi del 2026 i ricavi sono aumentati del 5,9% a 6,84 miliardi di Euro, il risultato operativo è passato da 1660 a 1772 milioni (+6,8%) mentre il risultato netto è salito da 1170 a 1211 milioni (+3,5%). La posizione finanziaria netta del gruppo presentava, al 30-06, un avanzo di 4,24 miliardi rispetto ai 5,64 miliardi di fine 2025.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Poste Italiane | 15,86 | 2,54 | 4,65% |
| DHL Group | 18,41 | 2,90 | 3,39% |
| Generali | 16,82 | 2,19 | 3,62% |
| Intesa SanPaolo | 12,46 | 1,78 | 5,64% |
Poste Italiane è attiva sia nei servizi di spedizione che nel settore bancario e assicurativo, per questo in tabella sono riportati un comparable per ognuno di questi settori. La società risulta nella media sulla base del rapporto Price/Earnings mentre è tra le più care se si considera il Price/Book Value (Prezzo/Valore Contabile); buono il rendimento da dividendi, superiore al 4,5% e secondo solo a quello di Intesa SanPaolo.
Opportunità
- TIM come quarto pilastro: la società stima 700 milioni di sinergie annue a regime con l'operatore di Tlc e presenterà il piano industriale nel primo trimestre 2027. Poste indica un effetto accrescitivo sull'EPS dal 2027, a doppia cifra dal 2028. Alcune sinergie sono già concrete: Poste pagava già TIM per la rete mobile dopo aver migrato quasi cinque milioni di utenze da Vodafone. È prevista la fusione delle attività telco di Poste, incluso PosteMobile, con TIM Consumer.
- Platform company e intelligenza artificiale: il gruppo punta su cross-selling ed efficientamenti in tutta la piattaforma, potenziati dall'AI.
- Polo finanziario unico: semplifica la struttura del gruppo e ottimizza l'allocazione del capitale.
- Protezione assicurativa, energia e telco: i ricavi del comparto protezione sono cresciuti dell'11,4%. Sono segmenti a maggiore crescita e meno sensibili ai tassi.
- Logistica e M&A mirate: i pacchi restano un'area di consolidamento possibile, con la generazione di cassa a supporto.
Rischi
- Rischio di esecuzione e finanziario su TIM: la leva pro-forma è attesa a 1,4 volte l'EBITDA after lease a fine 2026. Un gruppo TIM ancora quotato o con minoranze rilevanti può rallentare le sinergie, mentre il delisting completo dipende dal raggiungimento di una quota vicina al 90% dopo la riapertura. Il piano industriale integrato arriverà solo nel primo trimestre 2027.
- Mercato telco molto competitivo e rischio reputazionale. Ne è un esempio la sanzione da 9,5 milioni del Garante privacy a TIM per telemarketing.
- Concorrenza in pacchi, pagamenti e risparmio gestito (operatori logistici, fintech, banche e assicurazioni).
- Rischi regolatori, politici e cyber: riguardano il servizio universale, il ruolo dello Stato e la sicurezza di una piattaforma con milioni di clienti.
Ultime news
-
Poste Italiane: utile semestrale a 1211 milioni
Poste Italiane chiude i primi sei mesi dell'anno con una buona crescita di tutte le principali voci di conto economico e conferma la guidance per l'esercizio in corso. Nel dettaglio i ricavi aumentano del 5,9% a 6,84 miliardi di Euro, il risultato operativo passa da 1660 a 1772 milioni (+6,8%) mentre il risultato netto sale da 1170 a 1211 milioni (…
-
Poste Italiane: bene ricavi e margini operativi
Buona crescita dei ricavi e dei margini operativi per Poste Italiane nel primo trimestre dell'anno con l'utile netto che aumenta di circa il 3% sullo stesso periodo dell'anno precedente e la guidance che viene rivista al rialzo. Nel dettaglio i ricavi al 31-03 salgono a 3,455 miliardi di Euro (+8%), il risultato operativo passa da 796 a 905 milioni…
-
Poste Italiane: utile a 2220 milioni nel 2025
Buona crescita di ricavi e margini operativi e utile oltre quota 2,2 miliardi per Poste Italiane nel 2025: nel dettaglio i ricavi aumentano del 4,2% a 13,12 miliardi di Euro, il risultato operativo passa da 2961 a 3245 milioni (+9,6%) mentre il risultato netto si attesta a 2220 milioni di Euro dai 2013 milioni dell'anno precedente (+10,3%). La posi…
Ipotesi di valutazione e sensitivity
Applicando il metodo dei flussi di cassa scontati e l'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 4% del 2026 allo 0,75% di lungo periodo;
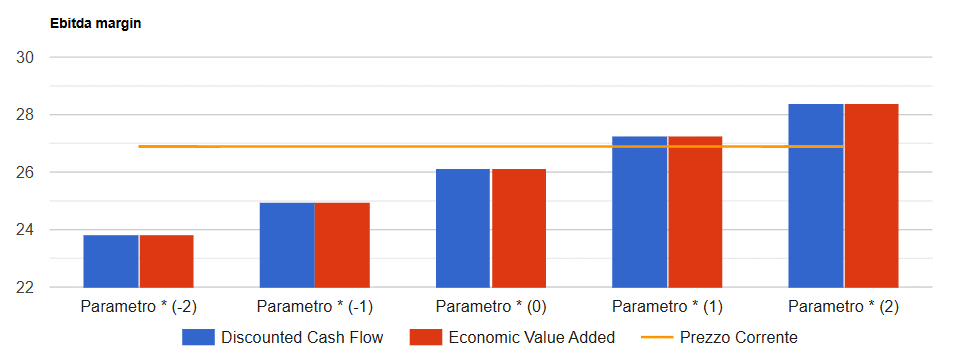
- Ebitda margin in crescita fino al 29% del 2028 e seguenti;
- un ROI di lungo periodo del 46,9%
Infine si prevedono un tax rate al 30% ed un payout in progressiva crescita fino all'87%. I risultati del modello dei flussi di cassa scontati (DCF) convergono su un valore per azione di 26,1 Euro che tende a crescere (ridursi) di 1,15 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Analisi Poste Italiane in formato PDF
Tutte le analisi su Poste Italiane
6 analisi dal 26 settembre 2021, una per ogni volta che siamo tornati sul titolo.