Terna — analisi del ottobre 2016
Dopo un rialzo di oltre il 20% nell'ultimo triennio Terna sembra risentire del rialzo dei tassi di interesse in atto da alcuni mesi anche se i risultati di bilancio sono ancora positivamente intonati.
Profilo societario
Terna è un importante operatore nel settore delle utility, specializzato nella trasmissione di energia elettrica. L'azienda si occupa della gestione dei sistemi elettrici, garantendo l'efficienza e la manutenzione delle infrastrutture, attraverso attività di ingegneria e sviluppo di rete. Il suo ruolo include l'equilibrio tra fornitura e consumo di energia, assicurando un servizio stabile agli utenti finali. Terna opera in due principali aree di attività. Il Core Business si concentra sulla pianificazione, gestione e manutenzione della rete di trasmissione nazionale (RTN) e sulla gestione delle operazioni di spedizione. Il Non-Core Business offre servizi specialistici a terzi, come ingegneria, manutenzione di impianti ad alta tensione, supporto per attrezzature di telecomunicazioni e gestione della rete elettrica in fibra ottica.
Andamento del titolo
- Terna
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Terna | 100,0 1 lug 2016 | 88,4 21 ott 2016 | −11,6% |
| Indice Ftse Mib | 100,0 1 nov 2013 | 89,6 21 ott 2016 | −10,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Terna fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Terna mostra una rischiosità inferiore alla media del mercato (beta minore di 1) determinata dal fatto di operare in un settore regolamentato che garantisce la stabilità dei ricavi e dei cash flow. Negli ultimi 3 anni il titolo Terna ha registrato una performance positiva (+22,4%) contro il -10,4% dell'indice FTSE Mib: il trend è stato prevalentemente orientato al rialzo con l'esclusione delle fasi di correzione di giugno-dicembre 2014, maggio-agosto 2015 e quella iniziata a luglio 2016 che sembra tuttora in corso.
Dati finanziari
| Voci di bilancio | 2013 | Var. % | 2014 | Var. % | 2015 |
|---|---|---|---|---|---|
| Totale ricavi | 1.896,40 | +5,3% | 1.996,40 | +4,3% | 2.082,10 |
| Margine operativo lordo | 1.481,10 | +0,7% | 1.491,50 | +3,2% | 1.539,20 |
| Ebitda margin % | 78,10 | 74,71 | 73,93 | ||
| Risultato operativo | 1.037,70 | −2,6% | 1.010,90 | +1,1% | 1.022,40 |
| Ebit margin % | 54,72 | 50,64 | 49,10 | ||
| Risultato ante imposte | 937,50 | −5,8% | 883,00 | −0,2% | 881,30 |
| Ebt margin % | 49,44 | 44,23 | 42,33 | ||
| Risultato netto | 513,60 | +6,0% | 544,50 | +9,3% | 595,30 |
| E-Margin % | 27,08 | 27,27 | 28,59 | ||
| PFN (cassa) | 6.625,10 | +5,2% | 6.967,80 | +14,9% | 8.002,70 |
| Patrimonio netto | 2.940,60 | +5,2% | 3.092,90 | +8,2% | 3.345,80 |
| Capitale investito | 9.685,80 | +5,4% | 10.207,00 | +12,2% | 11.454,00 |
| ROE % | 17,47 | 17,60 | 17,79 | ||
| ROI % | 10,71 | 9,90 | 8,93 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2013-2015 Terna ha registrato una crescita dei ricavi del 9,8% mentre il margine operativo lordo è aumentato del 3,9% in presenza di margini in calo di 4,2 punti percentuale. In lieve flessione il risultato operativo (-1,5%) mentre l'utile netto è passato da 513,6 a 595,3 milioni (+15,9%) grazie soprattutto alla minore incidenza delle imposte. La redditività del capitale è migliorata leggermente a livello di ROE, in crescita di 0,3 punti al 17,8% mentre il ROI è passato dal 10,7% all'8,9%, con una flessione di 1,8 punti. L?indebitamento finanziario netto è aumentato di oltre un miliardo a 8 miliardi con un rapporto debt to equity passato da 2,25 a 2,39.
Ultimi sviluppi
Nei primi 6 mesi del 2016 i ricavi sono saliti del 3,8% a 1039,9 milioni di euro, l'EBITDA (margine operativo lordo) è stato di 777 milioni (+1,4%), il risultato operativo è sceso a 509,8 milioni (-2,6% dai 523,6 milioni del primo semestre 2015) ed il risultato netto è salito a 324,8 milioni (+4,8%) grazie soprattutto ai minori oneri finanziari. L'indebitamento finanziario netto è ulteriormente cresciuto a 8,17 miliardi.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Terna | 14,95 | 2,68 | 4,51% |
| Snam | 13,71 | 2,24 | 5,15% |
| Enel | 16,87 | 1,14 | 4,06% |
L'unico vero comparable italiano di Terna è Snam, che opera in un regime di regolamentazione simile, in tabella è inclusa anche la controllante Enel che è attiva nello stesso settore (utilities elettricità) anche se con business differenti e maggiormente orientati al mercato. Terna è quotata a multipli più elevati rispetto a quelli di Snam, mentre risulta più a buon mercato di Enel sulla base del rapporto Price/Earnings (Prezzo/Utili) e più cara se si considera il Price/Book Value (Prezzo/Valore Contabile), buono ma nella media del campione il rendimento da dividendi.
Opportunità
Investimenti in "attività non tradizionali" (non regolate) ed espansione all'estero
Rischi
Incremento dei tassi di interesse (dal momento che il titolo è assimilabile, per molti aspetti, ad un'obbligazione perpetua)
Ultime news
-
Terna: utile in crescita a 325 milioni nel I semestre
Terna chiude il primo semestre dell'anno con una buona crescita di ricavi e utile mentre il risultato operativo registra una lieve flessione sull'anno precedente; nel dettaglio i ricavi salgono del 3,8% a 1039,9 milioni di euro, l'EBITDA (margine operativo lordo) è di 777 milioni (+1,4% sul 2015), il risultato operativo scende a 509,8 milioni (da…
-
Terna: risultati trimestrali superiori alle attese
Margini e utile in calo per Terna nei primi tre mesi dell'anno ma superiori alle attese degli analisti che scontavano l'entrata a regime del nuovo sistema tariffario 2016-2023. Nel dettaglio i ricavi salgono dello 0,8% a 517,2 milioni di Euro, grazie al positivo contributo delle attività non regolate e all'acquisizione della rete elettrica FS; l'E…
-
Terna: utile in crescita a 595 milioni
Ricavi e margini in crescita per Terna nel corso 2015 con l'utile a +9,4% grazie alla minore incidenza delle imposte. Nel dettaglio i ricavi aumentano del 4,3% a 2082,1 milioni di Euro, il margine operativo lordo (Ebitda) raggiunge quota 1539,2 milioni di Euro (+3,2% sul 2014) e il risultato operativo cresce dell'1,1% a 1022,4 milioni. Il risultato…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi del 3% nel 2016 e del 2% negli anni successivi;
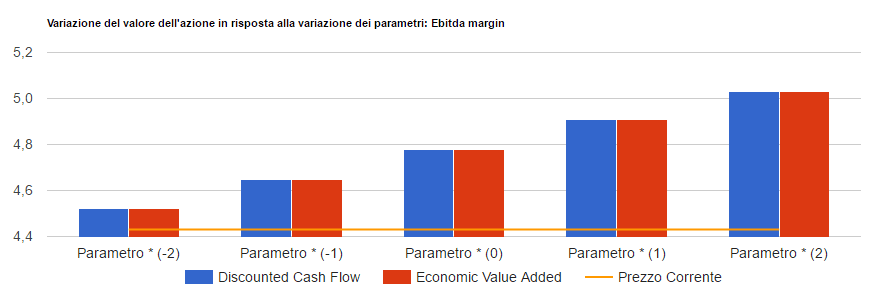
- un Ebitda margin in flessione al 72% del 2016 ed in parziale ripresa al 72,5% nel 2017 e seguenti;
- un ROI di lungo periodo dell'8,75%
Infine si prevedono un tax rate al 32%, un costo del debito medio all'1,5% ed un payout in aumento fino al 79%. I risultati del modello convergono su un valore per azione di 4,78 Euro che tende a crescere (ridursi) di 0,13 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Tutte le analisi su Terna
19 analisi dal 19 giugno 2007, una per ogni volta che siamo tornati sul titolo.