Unicredit — analisi del dicembre 2016
Dopo aver perso quasi il 60% da inizio anno Unicredit sembra avere un buon potenziale di rivalutazione ma l'incertezza sulle modalità del prossimo aumento di capitale condizionerà ancora il titolo nel breve periodo.
Profilo societario
UniCredit è una banca paneuropea con un'ampia presenza in Italia, Germania, Europa Centrale ed Europa Orientale. Servendo circa 15 milioni di clienti a livello globale, l'istituto è organizzato in quattro principali regioni geografiche e tre divisioni prodotto: Corporate, Individual e Group Payments Solutions. UniCredit si distingue per un modello di servizio che unisce digitalizzazione e principi ESG (Environmental, Social, and Governance). Con una forza lavoro di circa 77.000 dipendenti, la banca è presente attraverso 13 istituti leader distribuiti in tutta Europa..
Andamento del titolo
- Unicredit
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Unicredit | 100,0 1 lug 2016 | 111,3 2 dic 2016 | +11,3% |
| Indice Ftse Mib | 100,0 13 dic 2013 | 96,0 2 dic 2016 | −4,0% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Unicredit fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Unicredit mostra una rischiosità più alta della media del mercato (beta maggiore di 1) dovuta alla presenza nel settore finanziario e alla elevata correlazione dei ricavi all'andamento dei mercati. Negli ultimi 3 anni il titolo Unicredit ha registrato una performance negativa (-58,5%) contro il -4% dell'indice FTSE Mib; il titolo ha seguito abbastanza da vicino il mercato, sovraperformando nelle fasi positive e sottoperformando in quelle negative, fino a metà 2015. In seguito il divario è progressivamente aumentato per toccare il massimo nel luglio 2016, in corrispondenza coi minimi del periodo; negli ultimi mesi si rileva una fase laterale caratterizzata da notevole volatilità.
Dati finanziari
| Voci di bilancio | 2013 | Var. % | 2014 | Var. % | 2015 |
|---|---|---|---|---|---|
| Margine di interesse | 12.970,90 | +1,4% | 13.146,63 | −3,5% | 12.688,26 |
| Margine di intermediazione | 25.632,79 | −9,4% | 23.227,35 | −0,6% | 23.086,09 |
| Risultato di gestione | 6.330,71 | +24,4% | 7.876,94 | −18,4% | 6.426,93 |
| % sul margine di intermediazione | 24,70 | 33,91 | 27,84 | ||
| Risultato ante imposte | −15.960,68 | +122,3% | 3.555,27 | −40,9% | 2.100,54 |
| % sul margine di intermediazione | −62,27 | 15,31 | 9,10 | ||
| Utile di esercizio | −13.583,17 | +117,6% | 2.388,03 | −14,3% | 2.045,95 |
| % sul margine di intermediazione | −52,99 | 10,28 | 8,86 | ||
| Totale attivo | 845.838,44 | −0,2% | 844.217,39 | +1,9% | 860.433,38 |
| Patrimonio netto | 50.174,77 | +5,3% | 52.835,55 | +1,2% | 53.485,52 |
| ROE % | −27,07 | 4,52 | 3,83 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2013-2015 Unicredit ha mostrato una flessione del Margine di Interesse del 2,2% mentre il Margine di Intermediazione è diminuito del 9,9%. Il Risultato di Gestione è passato da 6,3 a 6,4 miliardi (+1,5%) mentre l'utile di esercizio è passato da un rosso di 13,58 (dovuto ai forti accantonamenti su crediti) ad un saldo positivo di 2,05 miliardi. La redditività del capitale (ROE) è migliorata di oltre trenta punti al 3,8%.
Ultimi sviluppi
Nei primi 9 mesi del 2016 gli interessi netti sono diminuiti del 2,7% a 8644 milioni mentre i ricavi sono aumentati dell'1,5% sostenuti dal buon andamento dei proventi da negoziazione (+35,6%), in crescita il risultato di gestione (+10,4% a 7263 milioni) mentre il risultato netto è passato da 1541 a 1768 milioni (+14,7%).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Unicredit | 7,35 | 0,25 | 5,76% |
| Intesa Sanpaolo | 13,00 | 0,75 | 6,57% |
| Ubi Banca | 16,11 | 0,19 | 5,27% |
| BPM | 4,79 | 0,30 | 8,57% |
Nel raffronto tra le principali banche nazionali Unicredit risulta a buon mercato sia sulla base del rapporto Price/Earnings (Prezzo Utili) che del Price/Book Value (Prezzo/Valore Contabile); buono il rendimento da dividendi anche se non il più elevato tra le aziende incluse nel campione.
Opportunità
Il piano di cessioni di attività non core promosso dal nuovo management contribuirà ad elevare i ratios patrimoniali
Rischi
Il previsto aumento di capitale potrebbe determinare un forte effetto diluitivo sugli utili per azione
Ultime news
-
Unicredit: utile in crescita a 1768 milioni
Ricavi in crescita e costi operativi in calo consentono ad Unicredit di chiudere i primi nove mesi dell'anno con un risultato netto superiore di quasi il 15% rispetto allo stesso periodo del 2015. Nel dettaglio il margine di interesse diminuisce del 2,7% a 8644 milioni di Euro mentre il totale ricavi passa da 16816 a 17071 milioni (+1,5%) sostenuto…
-
Unicredit: utile a 1321 milioni nel I semestre
Ricavi in crescita e costi operativi in calo consentono a Unicredit, unitamente alla flessione degli accantonamenti su crediti, di chiudere i conti del I semestre dell'anno con una crescita dell'utile del 27,7% sullo stesso periodo del 2015. Nel dettaglio gli interessi netti diminuiscono del 2,8% a 5795 milioni di Euro mentre il totale dei ricavi Ã…
-
Unicredit: risultati migliori delle attese
Utile in calo per Unicredit nei primi tre mesi dell'anno ma migliore rispetto alle attese degli analisti. Nel dettaglio il margine di interesse diminuisce del 2,9% a 2876 milioni di Euro mentre il totale ricavi passa da 5749 a 5476 milioni (-4,7%) penalizzato dalla flessione di oltre il 40% dei proventi da negoziazione. Dopo aver consuntivato costi…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività del 2% nel 2016 e del 3% a partire dal 2017;
- una crescita delle commissioni al -3% nel 2016 e al 3% negli anni seguenti;
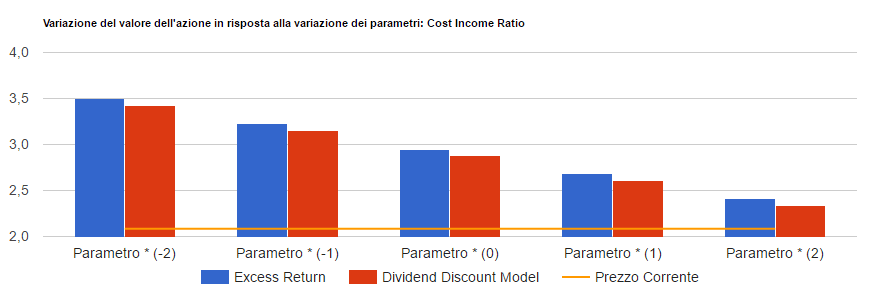
- un cost/income ratio in progressiva diminuzione fino al 68% di lungo periodo;
Infine si prevede un tax rate al 32% ed un'incidenza degli accantonamenti su crediti in diminuzione dallo 0,43% del 2016 allo 0,35% di lungo periodo. I risultati del modello convergono su un valore per azione di 2,92 Euro che tende a crescere (ridursi) di 0,27 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Analisi Unicredit in formato PDF
Tutte le analisi su Unicredit
18 analisi dal 16 aprile 2007, una per ogni volta che siamo tornati sul titolo.