Pirelli
Reduce da una interessante performance triennale, Pirelli mantiene un discreto potenziale di rivalutazione. La società potrà continuare a puntare sui segmenti a maggiore marginalità ma mostra multipli più elevati dei comparables.
Profilo societario
Pirelli & C. S.p.A. è una multinazionale italiana fondata a Milano nel 1872, oggi tra i principali produttori mondiali di pneumatici, con un posizionamento incentrato esclusivamente sul segmento Consumer (auto, moto e biciclette) e focalizzato sulla fascia ad alto valore tecnologico (High Value). Il cuore dell'attività è rappresentato dagli pneumatici per auto di grandi dimensioni, sviluppati su misura in collaborazione con i principali produttori di vetture di lusso. In questo ambito spiccano le tecnologie d'avanguardia del gruppo: soluzioni contro le forature, sistemi per la riduzione del rumore, la gamma Elect progettata specificamente per i veicoli elettrici e i sensori intelligenti Cyber™ Tyre. Il portafoglio è completato da una linea premium per moto e scooter, commercializzata anche attraverso il marchio Metzeler, e dalle coperture ad alte prestazioni per il ciclismo sportivo e urbano.
Andamento del titolo
- Pirelli
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Pirelli | 100,0 16 dic 2022 | 152,0 5 dic 2025 | +52,0% |
| Indice Ftse Mib | 100,0 16 dic 2022 | 183,4 5 dic 2025 | +83,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Pirelli fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Pirelli mostra una rischiosità inferiore alla media del mercato (beta uguale a 0,91) riflettendo la buona diversificazione geografica dei ricavi. Negli ultimi 3 anni il titolo Pirelli ha registrato una buona performance (+52%) ma inferiore al +83,3% dell'indice FTSE Mib. Dopo una fase inizialmente crescente, con massimo a marzo 2023, è seguita una fase laterale, con un peggioramento tra settembre e fine ottobre dello stesso anno; buona ripresa nei mesi successivi con un nuovo massimo a maggio 2024 a cui è seguita una correzione terminata a novembre dello stesso anno. In seguito il trend è tornato positivo e ha permesso di riavvicinare i precedenti massimi a febbraio 2025; dopo una violenta correzione, seguita all'annuncio dei dazi Usa, il titolo si è prontamente ripreso toccando un massimo di periodo a maggio; nei mesi successivi l'andamento è stato laterale.
Dati finanziari
| Voci di bilancio | 2022 | Var. % | 2023 | Var. % | 2024 |
|---|---|---|---|---|---|
| Totale ricavi | 6.946,64 | +0,5% | 6.979,06 | +2,0% | 7.119,78 |
| Margine operativo lordo | 1.354,10 | +3,5% | 1.402,05 | +6,1% | 1.488,24 |
| Ebitda margin % | 19,49 | 20,09 | 20,90 | ||
| Risultato operativo | 791,48 | +2,1% | 808,33 | +11,7% | 902,99 |
| Ebit margin % | 11,39 | 11,58 | 12,68 | ||
| Risultato ante imposte | 595,63 | +5,8% | 630,10 | +2,8% | 647,79 |
| Ebt margin % | 8,57 | 9,03 | 9,10 | ||
| Risultato netto | 435,90 | +13,8% | 495,91 | +1,0% | 501,10 |
| E-Margin % | 6,27 | 7,11 | 7,04 | ||
| PFN (cassa) | 2.552,58 | −11,4% | 2.261,72 | −14,9% | 1.925,76 |
| Patrimonio netto | 5.453,83 | +3,0% | 5.619,59 | +5,2% | 5.912,25 |
| Capitale investito | 8.186,97 | −1,5% | 8.061,53 | −0,5% | 8.022,06 |
| ROE % | 7,99 | 8,82 | 8,48 | ||
| ROI % | 9,89 | 10,26 | 11,52 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2022-2024 Pirelli ha registrato un incremento dei ricavi del 2,5% mentre l'Ebitda è passato da 1354,1 a 1488,2 milioni di Euro (+9,9%), con un miglioramento di 1,4 punti della marginalità, crescita a due cifre per il risultato operativo a 903 milioni (+14,1%) mentre il risultato netto è passato da 435,9 a 501,1 milioni di Euro (+15%). Gli indicatori di redditività vedono il ROI in crescita di 1,6 punti all'11,5% mentre il ROE è passato dall'8% all'8,5%. In calo infine l'indebitamento finanziario netto a 1925,8 milioni con un rapporto debt to equity passato da 0,47 a 0,33.
Ultimi sviluppi
Nei primi 9 mesi del 2025 i ricavi sono cresciuti dello 0,2% a 5195,2 milioni di euro, l'Ebitda adjusted ha raggiunto quota 1185,2 milioni (+2,4%), il risultato operativo adjusted è salito del 2,4% a 835,5 milioni ed il risultato netto è aumentato a 400,6 milioni dai 371,1 milioni dei primi 9 mesi del 2024. In crescita infine l'indebitamento finanziario netto a 2537,9 milioni di euro dai 1925,8 milioni di fine 2024.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Pirelli | 12,97 | 1,05 | 4,12% |
| Continental | 11,11 | 0,90 | 3,85% |
| Michelin | 10,50 | 1,06 | 4,92% |
Nel raffronto coi principali produttori mondiali di pneumatici, Pirelli risulta la società più cara sulla base del rapporto Price/Earnings (Prezzo/Utili) mentre viene subito dopo Michelin se si considera il Price/Book Value (Prezzo/Valore Contabile); buono il dividend yield, sopra quota 4% ma nella media del campione.
Opportunità
- Innovazione di prodotto mantenendo la leadership nel segmento "high value"
- sviluppo di pneumatici specifici per veicoli elettrici e a guida autonoma
Rischi
- Volatilità dei costi e delle materie prime
- concorrenza da parte dei competitor, sia tradizionali che nuovi attori asiatici
Ultime news
-
Pirelli: utile in crescita nei nove mesi
Pirelli chiude i primi nove mesi dell'anno con una buona crescita dei margini operativi e la conferma dei target per l'esercizio in corso. Nel periodo gennaio-settembre i ricavi sono aumentati dello 0,2% a 5195,2 milioni di euro, l'Ebitda adjusted è stato pari a 1185,2 milioni (+2,4%), il risultato operativo adjusted è cresciuto del 2,4% a 835,5 mi…
-
Pirelli: ricavi e margini in crescita
Pirelli chiude i primi sei mesi dell'anno con ricavi e margini operativi in crescita sullo stesso periodo dell'anno precedente e conferma gli obiettivi per il 2025. Nel primo semestre i ricavi sono aumentati dell'1,5% a 3498,6 milioni di euro, l'Ebitda adjusted è stato pari a 792,9 milioni (+3,2%), il risultato operativo adjusted è salito del 3,6%…
-
Pirelli: ricavi e margini in crescita nel primo trimestre
Pirelli chiude i primi tre mesi dell'anno con un buon incremento dei ricavi e margini operativi in miglioramento sullo stesso periodo dell'anno precedente. Nel dettaglio, i ricavi sono aumentati del 3,7% a 1758,6 milioni di euro (+4,7% la variazione organica), l'Ebitda adjusted è stato pari a 399 milioni (+6%), il risultato operativo adjusted è sal…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita ricavi stabili nel 2025 poi in crescita dell'1,5% nel 2026 e 3% nel 2027 per scendere progressivamente fino al 2% nel 2030 e seguenti;
- Ebitda margin in crescita dal 21,5% del 2025 al 22% del 2027 poi in diminuzione fino al 21,3% di lungo periodo;
- un ROI di lungo periodo dell'11,3%.
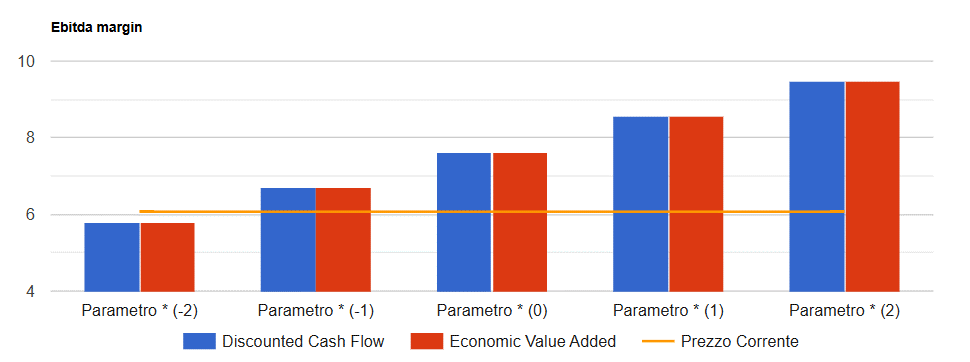
Infine si prevedono: un tax rate al 26,5% ed un payout in crescita fino al 57%. I risultati del modello convergono su un valore per azione di 7,63 Euro che tende a crescere (ridursi) di 0,9 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Analisi Pirelli in formato PDF
Tutte le analisi su Pirelli
5 analisi dal 12 dicembre 2021, una per ogni volta che siamo tornati sul titolo.