Snam
Snam sembra essere perfettamente allineata al fair value, bilanciando le opportunità derivanti dalle necessità di investimenti in infrastrutture energetiche e rischi legati al quadro regolatorio e fiscale.
Profilo societario
Snam è uno dei principali operatori europei nel settore delle infrastrutture per il gas. L'azienda eccelle nel trasporto, con una rete che si estende per 38.000 chilometri tra Italia e altri Paesi, nello stoccaggio, dove gestisce circa un sesto della capacità complessiva dell'Unione Europea, e nella rigassificazione, posizionandosi come il terzo player a livello continentale con una capacità annua, inclusa la co-gestione, pari a 28 miliardi di metri cubi.
Andamento del titolo
- Snam
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Snam | 100,0 24 nov 2023 | 137,6 13 nov 2026 | +37,6% |
| Indice Ftse Mib | 100,0 24 nov 2023 | 176,2 13 nov 2026 | +76,2% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Snam fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Snam mostra una rischiosità inferiore alla media del mercato (beta minore di 1) che riflette la presenza in un settore caratterizzato dalla stabilità dei cash flow e dal regime di regolamentazione delle tariffe. Negli ultimi 3 anni il titolo Snam ha registrato una performance positiva (+37,6%) ma inferiore al +76,2% dell'indice FTSE Mib: le azioni sono rimaste in fase laterale fino a febbraio 2025, in seguito è iniziato un trend rialzista che ha permesso di realizzare un primo massimo a maggio dello stesso anno e, dopo una fase laterale durante il periodo estivo, di riprendere il trend crescente e raggiungere un massimo di periodo ad aprile 2026. Dopo una correzione tra maggio e settembre, la tendenza positiva è ripresa e sembra tuttora in corso.
Dati finanziari
| Voci di bilancio | 2023 | Var. % | 2024 | Var. % | 2025 |
|---|---|---|---|---|---|
| Totale ricavi | 4.288,00 | −16,8% | 3.568,00 | +8,9% | 3.885,00 |
| Margine operativo lordo | 2.397,00 | +12,8% | 2.705,00 | +9,1% | 2.952,00 |
| Ebitda margin % | 55,90 | 75,81 | 75,99 | ||
| Risultato operativo | 1.271,00 | +31,9% | 1.676,00 | +8,2% | 1.813,00 |
| Ebit margin % | 29,64 | 46,97 | 46,67 | ||
| Risultato ante imposte | 1.534,00 | +9,5% | 1.679,00 | −0,9% | 1.664,00 |
| Ebt margin % | 35,77 | 47,06 | 42,83 | ||
| Risultato netto | 1.145,00 | +9,8% | 1.257,00 | +0,8% | 1.267,00 |
| E-Margin % | 26,70 | 35,23 | 32,61 | ||
| PFN (cassa) | 15.270,00 | +6,3% | 16.238,00 | +7,8% | 17.509,00 |
| Patrimonio netto | 7.680,00 | +16,8% | 8.973,00 | +3,4% | 9.278,00 |
| Capitale investito | 22.978,00 | +9,9% | 25.255,00 | +6,2% | 26.820,00 |
| ROE % | 14,91 | 14,01 | 13,66 | ||
| ROI % | 5,54 | 6,65 | 6,77 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2023-2025 Snam ha registrato una diminuzione dei ricavi del 9,4% mentre il margine operativo lordo è aumentato del 23,2% grazie ad un incremento di 20,1 punti percentuale dell'Ebitda margin. Il risultato operativo è aumentato del 42,6% a 1813 milioni mentre l'utile netto ha raggiunto quota 1267 milioni (+10,6%). La redditività del capitale è diminuita a livello di ROE, passato dal 14,9% al 13,7% mentre il ROI, è salito di 1,2 punti al 6,8%. L'indebitamento finanziario netto è cresciuto di 2239 milioni nel triennio a 17,5 miliardi con il debt to equity passato da 1,99 a 1,89.
Ultimi sviluppi
Nei primi 9 mesi del 2026 i ricavi sono saliti a 3043 milioni di Euro (+8,7% sullo stesso periodo del 2025), il margine operativo lordo è stato di 2394 milioni (+7,9%), l'utile operativo è salito a 1508 milioni di Euro (+7,4%) mentre l'utile netto è passato da 1080 a 1010 milioni di Euro (1106 milioni al netto degli special items). L'indebitamento finanziario netto è salito infine a 18328 milioni di Euro, +819 milioni rispetto al dato del 31 dicembre 2025.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Snam | 16,66 | 2,29 | 4,80% |
| Terna | 18,15 | 2,59 | 3,95% |
| Italgas | 14,19 | 2,50 | 4,60% |
Tra le società italiane operanti nel settore delle reti regolamentate Snam risulta nella media sulla base del rapporto Price/Earnings (Prezzo/Utili) mentre è quella più a buon mercato se si considera il Price/Book Value (Prezzo/Valore Contabile); il rendimento da dividendi, prossimo al 5%, è il più elevato delle società incluse nel campione.
Opportunità
- Sicurezza energetica e domanda: domanda di gas strutturalmente più elevata e necessità di potenziare le infrastrutture.
- GNL e stoccaggi: il consolidamento di OLT e la FSRU di Ravenna aumentano la RAB e quindi ricavi ed EBITDA
- asset rotation e M&A: il piano include gestione attiva delle partecipazioni e un programma di asset rotation, stimato in +1,8 miliardi di RAB e +6% di EBITDA al 2030.
- opzioni sulla transizione: Ravenna CCS e dorsale dell’idrogeno.
- regolazione meno dura del temuto: nelle linee guida finali ARERA per il trasporto 2028-2031 (DCO 381/2026) resta la remunerazione attuale dei lavori in corso mentre la penalizzazione sul WACC di alcuni nuovi progetti scende dal 15-20% al 10% e viene mantenuto l’incentivo sulle reti ammortizzate (circa 62 milioni nel 2027)
Rischi
- Rischio regolatorio sul 2028-2031: restano elementi negativi come l'eliminazione dal 2028 del premio sul lag regolatorio (circa 20 milioni l’anno) e penalità simmetriche sugli scostamenti di capex e X-factor sui costi operativi.
- fiscalità: l’IRAP aggiuntiva del Decreto Energia vale circa 40 milioni l’anno nel 2026 e 2027. Il management stima che l’ulteriore aumento previsto in manovra pesi circa il 4% sull’utile per azione 2027. Snam intende discuterne con il regolatore, ma un’imposta ricorrente non recuperata in tariffa erode la redditività.
- tassi e WACC: il WACC è già sceso (i maggiori ricavi regolati lo hanno assorbito nel 2025) e dipende da risk-free e inflazione mentre il debito crescente amplifica la sensibilità ai tassi.
- interventi sul settore: il Decreto Energia ha mostrato che il governo può intervenire su utilities e regolati. Altre misure sulle bollette o sulla CSEA sono un rischio politico.
- unbundling e perimetro: Snam ha avviato la cessione dell’intero business biogas e biometano per le regole di separazione proprietaria. Questo riduce il perimetro “Market Solutions” e la diversificazione.
- transizione e mercato: il possibile calo della domanda di gas oltre il 2035, i ritardi di idrogeno e CCS e la pressione europea sul finanziamento delle reti gas sono rischi di lungo periodo.
Ultime news
-
Snam: margini operativi in crescita ma utile in calo
Snam chiude i conti del periodo gennaio-settembre con una buona crescita dei ricavi e dei margini operativi mentre l’utile netto risente dei maggiori oneri finanziari. Nel dettaglio i ricavi sono saliti a 3043 milioni di Euro (+8,7% sullo stesso periodo del 2025), il margine operativo lordo è stato di 2394 milioni (+7,9%), l’utile operativo è salit…
-
Snam: utile in calo nel semestre
Snam chiude il primo semestre dell'anno con una buona crescita dei ricavi e dei margini operativi ma una flessione dell'utile netto. Nel dettaglio i ricavi crescono del 6,3% a 2026 milioni di euro, il margine operativo lordo aumenta del 5,4% a 1572 milioni, il risultato operativo passa da 942 a 977 milioni (+3,7% sul I semestre 2025) mentre il risu…
-
Snam: utile a 292 milioni nel primo trimestre
Snam chiude i conti del primo trimestre con una buona crescita dei ricavi e dell'Ebitda margin ma l'utile registra una flessione di oltre il 40% a causa di componenti straordinari. Nel dettaglio i ricavi sono saliti a 999 milioni di Euro (+3% sullo stesso periodo del 2025), il margine operativo lordo è stato di 775 milioni (+1,8%), l'utile operativ…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 4,75% del 2026 all'1,5% di lungo periodo;
- Ebitda margin in aumento dal 76,25% del 2026 al 77% del 2028 e seguenti;
- un ROI di lungo periodo del 6,8%
Infine si prevedono un tax rate stabile al 26%, un costo del debito in progressiva crescita fino al 2,5% ed un payout che sale fino all'84%. I risultati del modello convergono su un valore per azione di 6,30 Euro che tende a crescere (ridursi) di 0,16 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
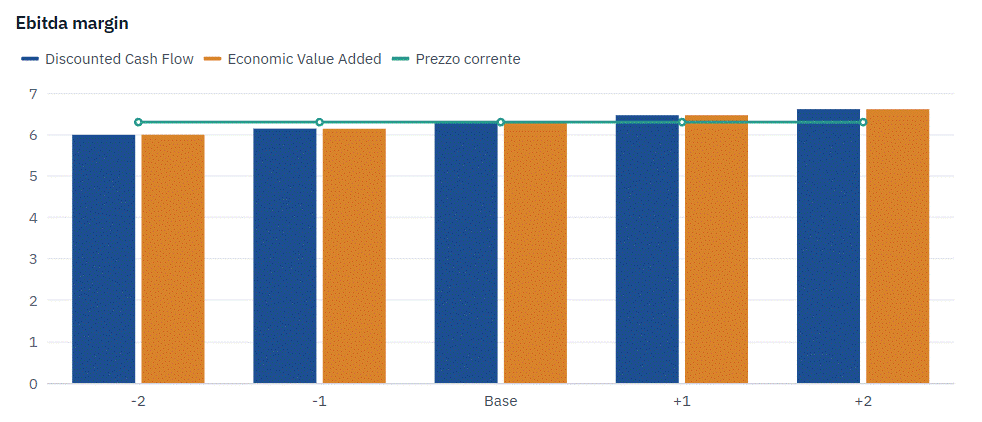
Tutte le analisi su Snam
20 analisi dal 5 marzo 2007, una per ogni volta che siamo tornati sul titolo.