Data pubblicazione: 13/09/2026
Dati Societari
Azioni in circolazione
108,879 mln.
Prezzo azioni ordinarie
35,16 EURO
Capitalizzazione
3.828,19 mln. EURO
* Dati riferiti alla data di pubblicazione
Autore: Claudio Guerrini
Pagella
Profilo Societario
Interpump Group è specializzata nella progettazione e vendita di pompe a pistoni per applicazioni ad alta e altissima pressione, nonché di sistemi avanzati di pompaggio. L'azienda produce una vasta gamma di componenti idraulici, inclusi cilindri, prese di forza, pompe a ingranaggi, valvole, tubi e raccordi idraulici, commercializzati con marchi noti come Hydrocar, PZB, Muncie e Penta.
Le operazioni di Interpump si suddividono in due principali segmenti: il settore idraulico e quello dedicato ai sistemi di pompaggio per trivellazione a getto d'acqua. Il settore idraulico si focalizza sulla produzione e distribuzione di componenti per veicoli industriali e altre applicazioni. Il settore legato alla trivellazione ad acqua si occupa della realizzazione di pompe ad alta pressione e di soluzioni utilizzate in svariati settori industriali, tra cui quello alimentare, cosmetico e farmaceutico, con marchi come Bertoli, Inoxpa e Mariotti & Pecini. Interpump opera inoltre attraverso Fluid System 80.
Andamento titolo
Le azioni Interpump fanno parte del paniere Ftse Italia Mid Cap e rientrano nel segmento Blue Chips.
Interpump mostra una rischiosità superiore alla media del mercato (beta maggiore di 1) indice della presenza in un business (produzione di beni di investimento) sensibile all'andamento del ciclo economico.
Negli ultimi 3 anni il titolo Interpump ha registrato una performance negativa (-19,1%) e nettamente inferiore al +83,8% fatto registrare dall'indice Ftse Mib: dopo una fase laterale proseguita per oltre un anno, fino a gennaio 2025, il titolo ha avuto una flessione tra febbraio ed aprile dello stesso anno, seguita da una ripresa, protrattasi fino a gennaio 2026, che ha permesso di toccare i massimi di periodo. Nei successivi due mesi il trend si è invertito con i prezzi tornati in prossimità dei minimi dell'anno precedente; andamento laterale negli ultimi 5 mesi.
Dati Finanziari
| Voci di bilancio | 2023 | var % | 2024 | var % | 2025 |
|---|
| Totale Ricavi | 2.282,19 | -7,32 | 2.115,11 | -0,12 | 2.112,56 |
| Margine Operativo Lordo | 532,33 | -15,15 | 451,68 | 1,36 | 457,81 |
| Ebitda margin | 23,33 | ---- | 21,36 | ---- | 21,67 |
| Risultato Operativo | 428,82 | -21,22 | 337,81 | -0,37 | 336,56 |
| Ebit Margin | 18,79 | ---- | 15,97 | ---- | 15,93 |
| Risultato Ante Imposte | 377,79 | -17,67 | 311,03 | -3,92 | 298,85 |
| Ebt Margin | 16,55 | ---- | 14,71 | ---- | 14,15 |
| Risultato Netto | 277,52 | -17,67 | 228,47 | -8,21 | 209,71 |
| E-Margin | 12,16 | ---- | 10,80 | ---- | 9,93 |
| PFN (Cassa) | 486,50 | -15,92 | 409,04 | -28,83 | 291,10 |
| Patrimonio Netto | 1.802,90 | 12,00 | 2.019,34 | 4,49 | 2.110,10 |
| Capitale Investito | 2.310,46 | 6,03 | 2.449,67 | -1,08 | 2.423,20 |
| ROE | 15,39 | ---- | 11,31 | ---- | 9,94 |
| ROI | 18,73 | ---- | 13,91 | ---- | 14,02 |
Commento ai dati di bilancio
Nel triennio 2023-2025 Interpump ha registrato una diminuzione dei ricavi (-7,4%) mentre l'Ebitda è sceso del 14%, a seguito di una flessione di 1,7 punti percentuale della marginalità; il risultato operativo è passato da 428,8 a 336,6 milioni (-21,5%) mentre il risultato netto è sceso del 24,4% a 209,7 milioni. La redditività del capitale investito (ROI) è diminuita di 4,7 punti al 14% mentre il ROE è sceso di 5,5 punti al 9,9%. L'indebitamento finanziario netto è diminuito di 195,4 milioni di Euro nel periodo con il rapporto debt to equity passato da 0,27 a 0,14.
Ultimi Sviluppi : nei primi sei mesi del 2026 i ricavi sono aumentati dello 0,9% a 1086,3 milioni di Euro, il margine operativo lordo è stato di 243,1 milioni (-2,6%) ed il risultato operativo è passato da 188 a 178,9 milioni (-4,8%); in crescita infine, grazie ai minori oneri finanziari, il risultato netto di competenza del gruppo a 121,8 milioni di Euro (+3,8%).
Comparables
| Azienda | P/E | P/BV | Dividend Yield % |
| Interpump | 18,39 | 1,82 | 1% |
| Tesmec | n.s. | 0,86 | 0% |
| Biesse | neg | 0,61 | 0% |
| Emak | 9,95 | 0,40 | 3,66% |
Commento : nel raffronto con le principali aziende italiane operanti nel settore della produzione di macchinari industriali Interpump risulta tra quelle più care sia se si considera il rapporto Price/Earnings (Prezzo Utili) che sulla base del Price/Book Value (Prezzo/Valore Contabile); piuttosto contenuto il rendimento da dividendi, a quota 1% ma inferiore solo a quello di Emak.
Plus e Minus
Opportunità : - pipeline di M&A ancora attiva: la solidità patrimoniale consente ulteriori acquisizioni, anche di taglia superiore rispetto al passato, per consolidare quote di mercato o entrare in nuove nicchie ad alta marginalità (come Farma, con EBITDA margin del 25%).
- espansione in segmenti a maggior valore aggiunto: il settore trasmissioni (Reggiana Riduttori, Transtecno, DZ Trasmissioni, Berma, Draintech) e i motori orbitali/steering (acquisizione White) aprono a mercati adiacenti con margini interessanti e minore ciclicità rispetto ai prodotti storici.
- transizione energetica e elettrificazione dei veicoli industriali: potenziale domanda incrementale per componenti idraulici ed elettro-idraulici applicati a macchine movimento terra, agricole e da costruzione più efficienti/elettrificate.
- espansione geografica in mercati emergenti: presenza già consolidata in Cina, India e Est Europa (tramite Hydrocontrol, White) che può fungere da piattaforma per crescita organica in aree a maggiore potenziale di industrializzazione.
Rischi : - rallentamento degli investimenti industriali globali: tassi d'interesse, incertezza geopolitica e rallentamento di settori come costruzioni e agricoltura in Europa possono deprimere la domanda di macchinari e componenti oleodinamici.
- pressione competitiva e sui prezzi: la compressione dei margini registrata nel 2026 potrebbe riflettere una maggiore concorrenza sui prezzi o costi di input (materie prime, energia, logistica) non completamente trasferibili a valle.
- volatilità valutaria: l'esposizione internazionale espone il Gruppo a rischi cambio significativi, come dimostrato dall'impatto negativo di 2,2 punti sui ricavi del primo semestre 2026.
- rischio di integrazione da M&A intensivo: un ritmo elevato di acquisizioni (quattro operazioni nella sola oleodinamica nel 2025) aumenta il rischio di execution risk, sovrapposizioni di gamma prodotto e possibile diluizione della qualità del controllo di gestione.
- concentrazione settoriale: nonostante la diversificazione Acqua/Olio, il Gruppo resta fortemente legato al ciclo dei beni strumentali industriali, un comparto storicamente più volatile rispetto a beni di consumo o servizi.
Ipotesi Valutazione e Sensitivity Analysis
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi all'1,5% nel 2026 che sale al 4,5% nel 2027 per stabilizzarsi al 4% a partire dall'anno successivo;
- Ebitda margin in crescita fino al 23% di lungo periodo;
- una redditività operativa (ROI) di lungo periodo del 17,7%
Infine si prevedono un tax rate al 27% ed un payout in crescita fino al 60%.
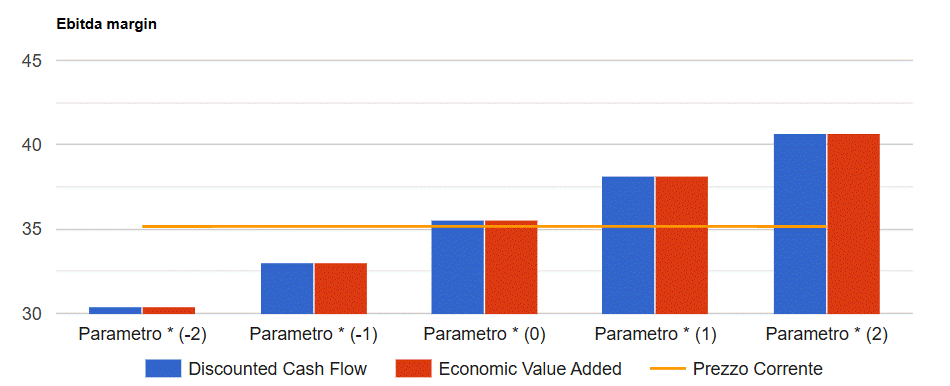
I risultati del modello convergono su un valore per azione di 35,6 Euro che tende a crescere (ridursi) di 0,55 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Analisi Titolo Interpump in formato PDF
DISCLAIMER
Questa pubblicazione (la "Pubblicazione") è stata preparata da Claudio Guerrini (l'"Autore") con l'ausilio del software Step 3+, sviluppato da Evaluation.it Srl, e con il supporto di sistemi di Intelligenza Artificiale (IA) per l'elaborazione testuale e la sintesi preliminare di alcune sezioni informative qualitative (quali la sezione Plus e Minus).
La Pubblicazione è stata elaborata in maniera autonoma e indipendente e senza la collaborazione della società oggetto di analisi (la "Società") o di altra società alla medesima legata da rapporti di partecipazione o controllo. La Pubblicazione ha scopo meramente informativo e, pertanto (i) non rappresenta, né può essere interpretata come, un'offerta o una sollecitazione ad acquistare, sottoscrivere o vendere prodotti o strumenti finanziari emessi o che saranno emessi dalla Società, o ad eseguire altre operazioni relative a tali prodotti o strumenti e (ii) non deve in alcun modo essere considerata idonea a sostituirsi all'autonomo giudizio di investimento dei potenziali destinatari.
Questa Pubblicazione è destinata alla distribuzione ed all'uso esclusivo delle persone che sono controparti ammissibili o clienti professionali, vale a dire persone che hanno esperienza professionale in investimenti, che sono persone autorizzate o persone esenti ai sensi del Financial Services and Markets Act 2000 e COBS 4.12 del New Conduct of Business Sourcebook del FCA. Per i residenti in Italia, questo documento è destinato alla distribuzione solo presso i clienti professionali e le controparti qualificate come definite nel Regolamento Consob n. 16190 del 29 ottobre 2007 e successive modificazioni ed integrazioni. Né Evaluation.it Srl, né alcuno dei suoi soci o dipendenti, ivi incluso l'Autore, garantiscono alcun risultato specifico per quanto riguarda le informazioni contenute nella presente Pubblicazione e declinano pertanto ogni responsabilità, diretta o indiretta, per gli eventuali danni, perdite, costi, spese o minori guadagni derivanti o comunque connessi con i contenuti della medesima. Ogni decisione di investimento/disinvestimento è di esclusiva responsabilità della parte destinataria della Pubblicazione, che è tenuta a svolgere autonome valutazioni sulla Società e sugli strumenti finanziari a cui è fatto riferimento nella Pubblicazione e ad assumere le proprie decisioni di investimento in modo autonomo e senza fare indebito affidamento sui contenuti della Pubblicazione.
Le informazioni, le stime e le opinioni contenute nella presente Pubblicazione si basano su informazioni messe a disposizione del pubblico dalla Società (bilanci annuali e infrannuali, comunicati stampa, presentazioni aziendali, documento di ammissione) o altrimenti disponibili al pubblico in quanto elaborate da siti di informazione finanziaria o dalla stampa periodica. Nonostante Evaluation.it Srl ritenga che tali fonti siano attendibili, essa non si assume alcuna responsabilità per quanto riguarda la completezza, accuratezza o l'esattezza di tali informazioni e fonti.
Le informazioni, le stime e le opinioni contenute nel presente documento si riferiscono alla data della Pubblicazione e non vi è alcuna garanzia che i risultati e le performance future della Società siano coerenti con tali informazioni, stime e opinioni. Evaluation.it Srl non ha alcun obbligo di aggiornare o modificare la presente Pubblicazione, né di dare avviso del suo eventuale ritiro. Inoltre, le informazioni, le stime e le opinioni espresse in questa Pubblicazione possono essere soggette a modifiche e/o aggiornamenti, sulla base delle informazioni nuove e/o ulteriori disponibili, senza che ne sia dato avviso ai destinatari. Né la presente Pubblicazione, né alcuna copia di essa, possono essere riprodotti, direttamente o indirettamente, né distribuiti a terzi. Evaluation.it Srl ha ultimato la Pubblicazione alla data indicata nell'intestazione del presente documento. La Pubblicazione potrà essere oggetto di aggiornamento periodico, con una frequenza che dipenderà dal verificarsi di circostanze di fatto rilevanti (eventi societari, modifiche normative e regolamentari ecc.).
CERTIFICAZIONI DELL'AUTORE
L'Autore che ha predisposto la Pubblicazione, il cui nome è riportato nell'intestazione del presente documento, dichiara che:
- a) le opinioni espresse sulla Società riflettono accuratamente la sua opinione personale, obiettiva ed indipendente;
- b) non è previsto alcun compenso diretto o indiretto in cambio delle opinioni ivi espresse;
- c) né l'Autore né qualsiasi altra persona della sua famiglia operano come funzionari, direttori o membri del Consiglio d'Amministrazione della Società;
- d) l'Autore non riceve bonus, stipendi o qualsiasi altra forma di compensazione basati su specifiche operazioni di investment banking.
- e) laddove la Pubblicazione contenga sezioni testuali generate o sintetizzate tramite strumenti di Intelligenza Artificiale, l'Autore ne ha verificato preventivamente la coerenza logica, la conformità ai dati pubblici e l'allineamento con il proprio giudizio professionale, assumendone la piena responsabilità editoriale.
NOTE METODOLOGICHE
I Valori (o fair value) comunicati nella Pubblicazione sono basati sui metodi "discounted cash flow" ed "economic value added" nel caso di società industriali e di servizi ed "excess return" e "dividend discount model" per le società bancarie e assicurative. Qualsiasi sia il metodo di valutazione, si sottolinea che vi è il rischio concreto che il prezzo del titolo non si adegui al valore ipotizzato nella ricerca. I principali fattori di rischio includono imprevisti cambiamenti nell'andamento generale dell'economia, dei mercati finanziarie e nello scenario competitivo e nel livello della domanda per i prodotti della Società. Tali cambiamenti possono essere comportati, a titolo di esempio, da cambiamenti nei valori sociali, cambiamenti nei livelli di tassazione, dei tassi di cambio valute o nella regolamentazione. Tutti i prezzi sono riportati come prezzi di chiusura di mercato se non indicato diversamente.
RATING STOCK
I giudizi di "Strong Buy", "Buy", "Hold", "Reduce" e "Sell" si basano sul rapporto tra Valore risultante dall'analisi (V) e Prezzo di mercato del titolo (P) alla dalla data di valutazione (indicata nell'intestazione di questa Pubblicazione). I rating azionari e le valutazioni sono emessi in termini assoluti, non relativi alla performance del mercato.
Casi possibili:
- STRONG BUY: rapporto V/P > 1,4;
- BUY: rapporto V/P compreso tra 1,15 e 1,4;
- HOLD: rapporto V/P compreso tra 0,85 e 1,15;
- REDUCE: rapporto V/P compreso tra 0,6 e 0,85;
- SELL: rapporto V/P < 0,6;
Il prezzo delle azioni indicato è il prezzo di riferimento del primo giorno di mercato aperto antecedente alla data dell'analisi indicata nell'intestazione di questa Pubblicazione.
Condividi questo articolo