A2A — analisi del gennaio 2023
Dopo la forte flessione degli ultimi 12 mesi A2A sembra avere buoni margini di apprezzamento, la società potrà beneficiare dello sviluppo nei business rinnovabili e nell'idrogeno ma potrebbe essere penalizzata sul mercato del gas.
Profilo societario
A2A S.p.A. è una Life Company impegnata nei settori strategici per la transizione energetica e l'economia circolare. Per quanto riguarda la transizione energetica, l'azienda gestisce un portafoglio di impianti con capacità di generazione pari a 9,7 GW, ripartiti tra 6,7 GW termoelettrici, 1,9 GW idroelettrici, 0,6 GW tra solare ed eolico, e 0,5 GW di compensatori sincroni. I suoi servizi raggiungono circa 1,9 milioni di clienti per l'elettricità e 1,6 milioni per il gas. Inoltre, A2A si occupa della distribuzione di energia tramite una rete con un valore complessivo di asset regolati (RAB) pari a 3,1 miliardi di euro. Tra le altre attività, l'azienda offre soluzioni di illuminazione pubblica, progetti di efficienza energetica, iniziative per le Smart City e servizi legati alla mobilità elettrica.
Andamento del titolo
- A2A
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| A2A | 100,0 17 gen 2020 | 73,3 6 gen 2023 | −26,7% |
| Indice Ftse Mib | 100,0 17 gen 2020 | 104,3 6 gen 2023 | +4,3% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni A2A fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. A2A mostra una rischiosità inferiore alla media del mercato (beta minore di 1) grazie alla presenza in settori regolamentati e caratterizzati dalla stabilità dei cash flow. Negli ultimi 3 anni il titolo A2A ha registrato una performance del -26,7% inferiore al +4,3% dell'indice FTSE Mib: dopo un iniziale massimo a febbraio 2020 il titolo ha subito una forte contrazione, dovuta allo scoppio della pandemia, la successiva ripresa è stata meno decisa di quella dell'indice, con il divario che si è progressivamente allargato fino ad ottobre 2020. Da novembre il recupero è stato più deciso e il titolo ha potuto riagganciare l'indice ad agosto 2021 ma, dopo un secondo massimo ad ottobre, le azioni hanno iniziato un trend riflessivo che le ha portate a perdere circa il 50% del valore in un anno (minimi di ottobre 2022). Buon recupero tra ottobre e novembre seguito da un rallentamento nelle ultime settimane.
Dati finanziari
| Voci di bilancio | 2019 | Var. % | 2020 | Var. % | 2021 |
|---|---|---|---|---|---|
| Totale ricavi | 7.324,00 | −6,3% | 6.862,00 | +68,3% | 11.549,00 |
| Margine operativo lordo | 1.234,00 | −2,4% | 1.204,00 | +18,6% | 1.428,00 |
| Ebitda margin % | 16,85 | 17,55 | 12,37 | ||
| Risultato operativo | 687,00 | −19,9% | 550,00 | +20,0% | 660,00 |
| Ebit margin % | 9,38 | 8,02 | 5,71 | ||
| Risultato ante imposte | 582,00 | −19,8% | 467,00 | +25,5% | 586,00 |
| Ebt margin % | 7,95 | 6,81 | 5,07 | ||
| Risultato netto | 393,00 | −6,4% | 368,00 | +49,5% | 550,00 |
| E-Margin % | 5,37 | 5,36 | 4,76 | ||
| PFN (cassa) | 3.154,00 | +10,1% | 3.472,00 | +18,5% | 4.113,00 |
| Patrimonio netto | 3.651,00 | +12,7% | 4.116,00 | +4,5% | 4.303,00 |
| Capitale investito | 7.112,00 | +10,6% | 7.866,00 | +10,7% | 8.710,00 |
| ROE % | 10,76 | 8,94 | 12,78 | ||
| ROI % | 10,10 | 7,25 | 7,84 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2019-2021 A2A ha mostrato una crescita dei ricavi del 57,7% mentre il margine operativo lordo è aumentato del 15,7% a seguito di una riduzione di 4,5 punti percentuali della marginalità. Flessione anche per il risultato operativo a 660 milioni (-3,9%), mentre il risultato netto è passato da 393 a 550 milioni (+40%) grazie alla diminuzione di oneri finanziari e imposte. La redditività del capitale vede il ROE in crescita di 2 punti al 12,8% mentre il ROI è sceso di 2,3 punti al 7,8%. L'indebitamento finanziario netto è cresciuto nel periodo di 959 milioni a 4,11 miliardi con un debt to equity passato da 0,86 a 0,96.
Ultimi sviluppi
Nei primi nove mesi del 2022 i ricavi sono passati da 6445 a 16869 milioni di Euro (+161,7%), il margine operativo lordo è cresciuto del 20,2% a 1148 milioni, il risultato operativo è salito del 23,1% a 561 milioni mentre l'utile netto è passato da 394 a 461 milioni (+17%). In crescita infine l'indebitamento finanziario netto, salito a 4911 milioni di Euro (+798 milioni da fine 2021), dopo investimenti per 802 milioni (+25%).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| A2A | 8,13 | 1,09 | 6,30% |
| Acea | 9,22 | 1,36 | 6,26% |
| Hera | 11,76 | 1,23 | 4,56% |
| Iren | 6,84 | 0,81 | 6,59% |
Tra le ex-municipalizzate quotate a Piazza Affari A2A risulta tra quelle più a buon mercato sia sulla base del Price/Earnings (Prezzo/Utili) che del Price/Book Value (Prezzo/Valore Contabile), buono il rendimento da dividendi, superiore al 6% e secondo solo ad Iren tra le aziende incluse nel campione.
Opportunità
Acquisizione ed integrazione di multi-utilities locali di medio-piccole dimensioni, sviluppo nelle energie rinnovabili e nella filiera dei carburanti puliti (idrogeno)
Rischi
Condizioni più difficili nei contratti di approvvigionamento del gas che potrebbero impattare negativamente sul capitale circolante netto
Ultime news
-
A2A: margini e utile in crescita nei nove mesi
A2A chiude i conti del periodo gennaio-settembre 2022 con ricavi più che raddoppiati ed una crescita a due cifre dei principali margini di conto economico. Nel dettaglio i ricavi passano da 6445 a 16869 milioni di Euro (+161,7%), il margine operativo lordo cresce del 20,2% a 1148 milioni, il risultato operativo sale del 23,1% a 561 milioni mentre l…
-
A2A: utile a 328 milioni nel semestre
A2A chiude la semestrale al 30-06 con ricavi più che raddoppiati sul 2021 ma con un utile in diminuzione che risente dei maggiori costi operativi e fiscali. Nel dettaglio i ricavi crescono del 141,5% a quota 9,79 miliardi di Euro, il margine operativo lordo è di 708 milioni (+2,9% sul I semestre 2021) per i maggiori costi delle materie prime mentre…
-
A2A: margini in calo nel primo trimestre
A2A chiude i conti dei primi 3 mesi del 2022 con una forte crescita di ricavi e utile ma con una flessione dei margini operativi. Nel dettaglio i ricavi passano da 2170 a 5540 milioni di Euro (+155,3%), il margine operativo lordo dimunisce del 2,3% a 389 milioni, il risultato operativo passa da 238 a 183 milioni (-23,1% milioni sul I trimestre 2021…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi al 100% del 2022 che passa in negativo nel biennio successivo per stabilizzarsi al 2,5% nel lungo periodo;
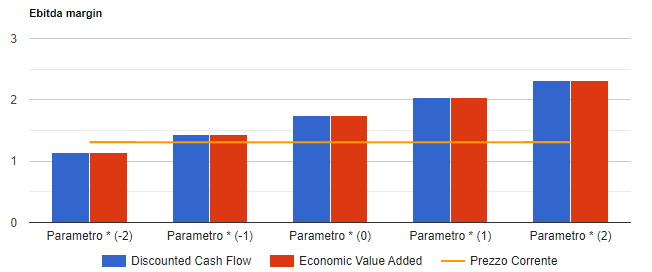
- Ebitda margin che passa dal 6,3% del 2022 al 10,3% del 2024 e seguenti;
- un ROI di lungo periodo del 7,5%;
Infine si prevedono un tax rate del 31%, un costo del debito medio del 2,5% ed un payout in progressiva crescita fino al 72%. I risultati del modello convergono su un valore per azione di 1,74 Euro che tende a crescere (ridursi) di 0,29 Euro per ogni mezzo punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Tutte le analisi su A2A
12 analisi dal 11 gennaio 2015, una per ogni volta che siamo tornati sul titolo.