A2A — analisi del gennaio 2019
Nonostante il forte incremento delle quotazioni degli ultimi tre anni A2A mostra ancora un discreto potenziale di rivalutazione: la società potrà beneficiare dall'integrazione di Acsm-Agam recentemente acquisita e proseguire nel percorso di crescita per l
Profilo societario
A2A S.p.A. è una Life Company impegnata nei settori strategici per la transizione energetica e l'economia circolare. Per quanto riguarda la transizione energetica, l'azienda gestisce un portafoglio di impianti con capacità di generazione pari a 9,7 GW, ripartiti tra 6,7 GW termoelettrici, 1,9 GW idroelettrici, 0,6 GW tra solare ed eolico, e 0,5 GW di compensatori sincroni. I suoi servizi raggiungono circa 1,9 milioni di clienti per l'elettricità e 1,6 milioni per il gas. Inoltre, A2A si occupa della distribuzione di energia tramite una rete con un valore complessivo di asset regolati (RAB) pari a 3,1 miliardi di euro. Tra le altre attività, l'azienda offre soluzioni di illuminazione pubblica, progetti di efficienza energetica, iniziative per le Smart City e servizi legati alla mobilità elettrica.
Andamento del titolo
- A2A
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| A2A | 100,0 1 lug 2016 | 135,3 11 gen 2019 | +35,3% |
| Indice Ftse Mib | 100,0 22 gen 2016 | 101,4 11 gen 2019 | +1,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni A2A fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. A2A mostra una rischiosità inferiore alla media del mercato (beta minore di 1) grazie alla presenza in settori regolamentati e caratterizzati dalla stabilità dei cash flow. Negli ultimi 3 anni il titolo A2A ha registrato una performance del 47,9% nettamente migliore del +1,4% dell'indice FTSE Mib: il titolo ha mantenuto un trend positivo per tutto il periodo rallentando però negli ultimi 12 mesi con le correzioni che sono diventate più profonde mentre i prezzi non hanno più aggiornato nuovi massimi dopo il picco di inizio maggio 2018.
Dati finanziari
| Voci di bilancio | 2015 | Var. % | 2016 | Var. % | 2017 |
|---|---|---|---|---|---|
| Totale ricavi | 4.921,00 | +3,5% | 5.093,00 | +13,8% | 5.796,00 |
| Margine operativo lordo | 1.048,00 | +17,5% | 1.231,00 | −2,6% | 1.199,00 |
| Ebitda margin % | 21,30 | 24,17 | 20,69 | ||
| Risultato operativo | 215,00 | +112,1% | 456,00 | +55,7% | 710,00 |
| Ebit margin % | 4,37 | 8,95 | 12,25 | ||
| Risultato ante imposte | 76,00 | +368,4% | 356,00 | +37,9% | 491,00 |
| Ebt margin % | 1,54 | 6,99 | 8,47 | ||
| Risultato netto | −57,00 | +519,3% | 239,00 | +25,1% | 299,00 |
| E-Margin % | −1,16 | 4,69 | 5,16 | ||
| PFN (cassa) | 2.897,00 | +8,2% | 3.136,00 | +2,9% | 3.226,00 |
| Patrimonio netto | 3.259,00 | +0,4% | 3.271,00 | −7,9% | 3.013,00 |
| Capitale investito | 6.488,00 | +4,4% | 6.772,00 | −3,2% | 6.558,00 |
| ROE % | −1,75 | 7,31 | 9,92 | ||
| ROI % | 3,49 | 7,12 | 11,38 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2015-2017 A2A ha mostrato una crescita dei ricavi del 17,8% mentre il margine operativo lordo è cresciuto del 14,4% a seguito di una riduzione di 0,6 punti percentuali della marginalità. Più che triplicato il risultato operativo a 710 milioni mentre il risultato netto è passato da un rosso di 57 milioni ad un utile di 299 milioni. La redditività del capitale vede il ROE in crescita di oltre 11 punti al 9,9% mentre il ROI ha guadagnato 7,9 punti all'11,4%. L'indebitamento finanziario netto è cresciuto di 329 milioni a 3,2 miliardi con un incremento del debt to equity da 0,89 a 1,07.
Ultimi sviluppi
Nei primi nove mesi del 2018 ricavi sono aumentati del 9% a 4518 milioni di Euro, il margine operativo lordo è rimasto sostanzialmente invariato a 875 milioni, il risultato operativo è risultato in flessione a 544 milioni (-3%) mentre l’utile è passato da 226 a 335 milioni (+48%) ma è sceso da 318 a 309 milioni nella versione ordinaria. In calo infine l’indebitamento finanziario netto, sceso a 2877 milioni di Euro dai 3226 milioni di fine 2017.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| A2A | 17,03 | 1,73 | 3,63% |
| Acea | 14,71 | 1,55 | 5,05% |
| Hera | 16,87 | 1,67 | 3,34% |
| Iren | 11,50 | 1,29 | 3,27% |
Tra le ex-municipalizzate quotate a Piazza Affari A2A risulta la più cara sia sulla base del Price/Earnings (Prezzo/Utili) sia se si considera il Price/Book Value (Prezzo/Valore Contabile), il rendimento da dividendi è nella media delle aziende incluse nel campione.
Opportunità
Sinergie derivanti dall'integrazione di Acsm-Agam e nuove acquisizioni di multi-utilities locali
Rischi
Incremento dei tassi di interesse e rallentamento dell'economia
Ultime news
-
A2A: utile in forte crescita nei nove mesi
A2A chiude i conti dei primi 9 mesi del 2018 con un risultato netto in forte miglioramento sullo stesso periodo dell'anno precedente grazie soprattutto ai componenti straordinari. Nel dettaglio i ricavi aumentano del 9% a 4518 milioni di Euro, il margine operativo lordo è sostanzialmente invariato a 875 milioni (876 milioni nello stesso periodo de…
-
A2A: utile in forte crescita nel primo semestre
A2A chiude la semestrale al 30-06 con una crescita dei ricavi del 9,9% a quota 3,08 miliardi di Euro, un margine operativo lordo di 657 milioni (+3,1% sul I semestre 2017) ed un risultato operativo in crescita dello 0,7% a 436 milioni, l'utile netto passa da 157 a 267 milioni beneficiando del favorevole confronto con l'esercizio precedente che scon…
-
A2A: ricavi e margini in crescita ma utile in calo
A2A chiude i conti dei primi 3 mesi del 2018 con un risultato netto in calo sullo stesso periodo dell'anno precedente mentre crescono ricavi e margini operativi. Nel dettaglio i ricavi aumentano dell'11,7% a 1812 milioni di Euro, il margine operativo lordo si attesta a 408 milioni (+3,8%), il risultato operativo è in lieve crescita a 287 milioni (…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 9% del 2018 al 2,5% di lungo periodo;
- margini sulle vendite in calo fino al 19,1% del 2019 e seguenti;
- un ROI di lungo periodo del 10,9%;
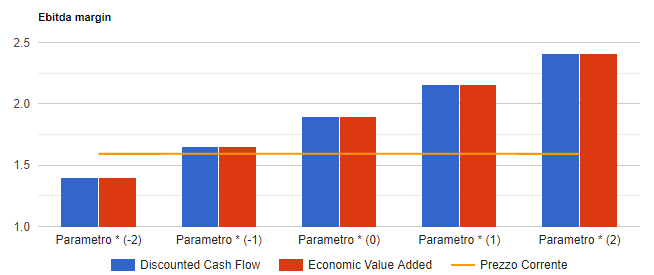
Infine si prevedono un tax rate del 31%, un costo del debito medio del 4,25% ed un payout in progressiva crescita fino al 72%. I risultati del modello convergono su un valore per azione di 1,9 Euro che tende a crescere (ridursi) di 0,25 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Tutte le analisi su A2A
12 analisi dal 11 gennaio 2015, una per ogni volta che siamo tornati sul titolo.