Buzzi Unicem — analisi del maggio 2017
Dopo i forti progressi degli ultimi 12 mesi Buzzi Unicem sembra quotare a premio sul fair value; la società sarà favorita dalla forte esposizione al mercato americano ma quota già a multipli più elevati rispetto ai principali comparables europei.
Profilo societario
Buzzi SpA è un'azienda specializzata nella produzione e vendita di materiali da costruzione, tra cui cemento, calcestruzzo preconfezionato e inerti. La sua attività si divide in due principali settori: il cemento, che rappresenta la fonte principale di ricavi e include la distribuzione di prodotti legati al cemento per il settore edilizio e delle costruzioni; e il calcestruzzo e gli inerti, con la commercializzazione di calcestruzzo e aggregati provenienti da numerosi impianti di produzione e cave di proprietà dell'azienda.
Andamento del titolo
- Buzzi
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Buzzi | 100,0 1 lug 2016 | 152,7 5 mag 2017 | +52,7% |
| Indice Ftse Mib | 100,0 16 mag 2014 | 104,1 5 mag 2017 | +4,1% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Buzzi Unicem fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Buzzi Unicem mostra una rischiosità inferiore alla media del mercato (beta minore di 1) indice del fatto che la ciclicità del business, legato agli investimenti nel settore delle costruzioni, è più che compensata dalla diversificazione geografica. Negli ultimi 3 anni il titolo Buzzi Unicem ha registrato una performance positiva (+111,5%) contro il +4,1% dell'indice FTSE Mib; dopo una fase riflessiva, durata fino a gennaio 2015, il titolo ha inziato un trend rialzista culminato nei massimi di fine novembre dello stesso anno, seguito da una rapida correzione nelle prime settimane del 2016 che ha bruciato buona parte dei guadagni. Il trend positivo è ripreso a febbraio dello stesso anno portando, nel giro di 12 mesi, ad un sostanziale raddoppio delle quotazioni (massimi di gennaio 2017). Dopo una fase laterale durata fino ad aprile il titolo ha toccato nuovi massimi nei primi giorni di maggio.
Dati finanziari
| Voci di bilancio | 2014 | Var. % | 2015 | Var. % | 2016 |
|---|---|---|---|---|---|
| Totale ricavi | 2.608,14 | +4,6% | 2.727,22 | +0,1% | 2.730,61 |
| Margine operativo lordo | 422,72 | +11,9% | 473,20 | +16,4% | 550,60 |
| Ebitda margin % | 16,21 | 17,35 | 20,16 | ||
| Risultato operativo | 178,68 | +47,8% | 264,04 | +31,8% | 347,99 |
| Ebit margin % | 6,85 | 9,68 | 12,74 | ||
| Risultato ante imposte | 175,62 | +26,5% | 222,12 | +26,5% | 280,88 |
| Ebt margin % | 6,73 | 8,14 | 10,29 | ||
| Risultato netto | 120,49 | +6,3% | 128,12 | +16,1% | 148,69 |
| E-Margin % | 4,62 | 4,70 | 5,45 | ||
| PFN (cassa) | 1.062,73 | −3,1% | 1.029,73 | −8,6% | 941,56 |
| Patrimonio netto | 2.362,13 | +9,2% | 2.579,42 | +8,8% | 2.806,88 |
| Capitale investito | 3.866,43 | +4,5% | 4.041,42 | +3,7% | 4.192,84 |
| ROE % | 5,10 | 4,97 | 5,30 | ||
| ROI % | 5,22 | 6,53 | 9,28 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2014-2016 Buzzi Unicem ha mostrato una crescita del fatturato del 4,7% mentre il margine operativo lordo è cresciuto del 30,3% in presenza di margini in crescita di 4 punti; quasi raddoppiato il risultato operativo a 348 milioni (+94,8%) grazie anche ai minori ammortamenti e svalutazioni mentre il risultato netto è passato da 120,5 a +148,7 milioni (+23,4%). Gli indicatori di redditività vedono un Roe sostanzialmente invariato al 5% mentre il Roi aumenta di 4,1 punti al 9,3%. Dal punto di vista patrimoniale si registra una diminuzione di 121 milioni dell'indebitamento finanziario netto con il rapporto debt to equity, passato da 0,45 a 0,34.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Buzzi Unicem | 32,20 | 1,69 | 0,40% |
| Heidelbergcement | 25,12 | 1,10 | 1,79% |
| LafargeHolcim | 19,48 | 1,11 | 3,48% |
Nel raffronto con le principali società europee attive nella produzione di cemento Buzzi Unicem risulta la più cara sia sulla base del rapporto Price/Book Value (Prezzo/Valore Contabile) che del rapporto Prezzo/Utili. Piuttosto basso il rendimento da dividendi, inferiore allo 0,5% ed il più basso tra le aziende incluse nel campione.
Opportunità
Notevole esposizione al mercato nordamericano che potrebbe beneficiare del nuovo piano di realizzazione di infrastrutture che la nuova amministrazione Usa si appresta a lanciare, consolidamento del settore in Europa
Rischi
Difficile contesto economico e politico in Ucraina, ripresa ancora lenta in Italia dove i margini restano negativi
Ultime news
-
Buzzi Unicem: margini e utile in crescita nel 2016
Ricavi stabili e margini operativi in crescita per Buzzi Unicem nel 2016 con l'utile netto che cresce di oltre il 16% sullo stesso periodo del 2015; nel dettaglio i ricavi crescono dello 0,3% a 2,67 miliardi di Euro, il margine operativo lordo aumenta del 16,4% a 550,6 milioni mentre il risultato operativo passa da 264 a 348 milioni (+31,8%); buona…
-
Buzzi Unicem: margini in crescita nei primi 9 mesi
Ricavi sostanzialmente invariati ma netto miglioramento dei margini per Buzzi Unicem nei primi 9 mesi dell'anno grazie ai minori costi operativi. Nel dettaglio i ricavi salgono dello 0,2% a 1998,5 milioni di Euro, il margine operativo lordo passa da 352,1 a 416,2 milioni (+18,2%) mentre il risultato operativo raggiunge quota 272,4 milioni dai 206,8…
-
Buzzi Unicem: buona crescita di margini e utile
Nel I semestre dell'anno Buzzi Unicem ha registrato una crescita dei ricavi dell'1,9% a 1261,3 milioni di Euro mentre il margine operativo lordo è salito a 222,5 milioni (+33,5%), in crescita anche il risultato operativo (da 70,1 a 129 milioni) mentre a livello di risultato netto si registra un utile di 90,3 milioni più che raddoppiato dai 34,9 m…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dall'8% del 2017 al 2% di lungo periodo;
- margini sulle vendite in miglioramento dal 21,5% nel 2017 fino al 23% del 2019 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 15%.
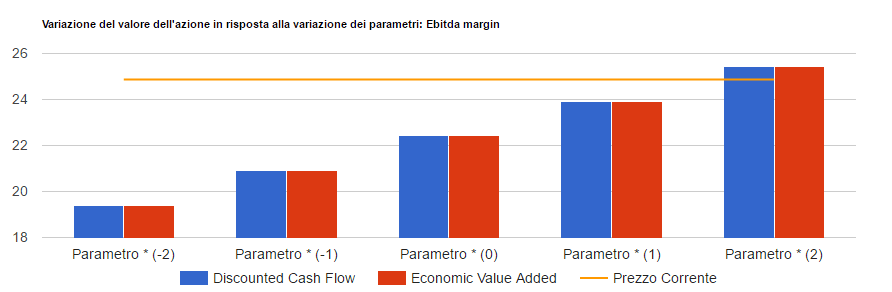
Infine si prevedono un tax rate stabile al 35% ed un costo del debito in calo al 5%. I risultati del modello convergono su un valore per azione di circa 22,4 Euro che tende a crescere (ridursi) di 1,5 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Tutte le analisi su Buzzi
20 analisi dal 31 ottobre 2006, una per ogni volta che siamo tornati sul titolo.