Buzzi Unicem — analisi del aprile 2022
Dopo la flessione degli ultimi mesi Buzzi Unicem sembra tornata ad essere a quotare a sconto sul fair value, la società mostra multipli contenuti rispetto ai comparables ma presenta anche maggiori rischi.
Profilo societario
Buzzi SpA è un'azienda specializzata nella produzione e vendita di materiali da costruzione, tra cui cemento, calcestruzzo preconfezionato e inerti. La sua attività si divide in due principali settori: il cemento, che rappresenta la fonte principale di ricavi e include la distribuzione di prodotti legati al cemento per il settore edilizio e delle costruzioni; e il calcestruzzo e gli inerti, con la commercializzazione di calcestruzzo e aggregati provenienti da numerosi impianti di produzione e cave di proprietà dell'azienda.
Andamento del titolo
- Buzzi
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Buzzi | 100,0 19 apr 2019 | 86,1 8 apr 2022 | −14,0% |
| Indice Ftse Mib | 100,0 19 apr 2019 | 113,0 8 apr 2022 | +13,0% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Buzzi Unicem fanno parte del paniere FTSE Italia Mid Cap e rientrano nel segmento Blue Chips. Buzzi Unicem mostra una rischiosità superiore alla media del mercato (beta leggermente superiore a 1) che riflette la ciclicità del business, legato agli investimenti nel settore delle costruzioni, solo in parte mitigato dalla diversificazione geografica delle attività. Negli ultimi 3 anni il titolo Buzzi Unicem ha registrato una performance del -13,9%, inferiore al +13% dell'indice FTSE Mib; il titolo ha seguito un trend rialzista fino ai massimi di febbraio 2020, dopo la forte correzione dovuta allo scoppio della pandemia (minimo di periodo a marzo 2020) le azioni hanno ripreso un trend crescente tra aprile e luglio e, dopo una pausa di consolidamento nell'ultima parte dell'anno, sono tornate a salire nel 2021 toccando nuovi massimi a maggio, da allora è iniziata una fase decrescente che sembrerebbe essersi arrestata nell'ultimo mese.
Dati finanziari
| Voci di bilancio | 2019 | Var. % | 2020 | Var. % | 2021 |
|---|---|---|---|---|---|
| Totale ricavi | 3.273,58 | −0,0% | 3.272,60 | +7,5% | 3.519,20 |
| Margine operativo lordo | 728,10 | +7,2% | 780,80 | +1,8% | 794,64 |
| Ebitda margin % | 22,24 | 23,86 | 22,58 | ||
| Risultato operativo | 468,24 | +11,9% | 523,89 | +4,1% | 545,60 |
| Ebit margin % | 14,30 | 16,01 | 15,50 | ||
| Risultato ante imposte | 481,96 | +45,3% | 700,26 | −9,3% | 635,25 |
| Ebt margin % | 14,72 | 21,40 | 18,05 | ||
| Risultato netto | 385,91 | +45,2% | 560,47 | −3,2% | 542,30 |
| E-Margin % | 11,79 | 17,13 | 15,41 | ||
| PFN (cassa) | 567,78 | −57,4% | 241,64 | −197,5% | −235,52 |
| Patrimonio netto | 3.690,82 | −2,4% | 3.603,01 | +21,4% | 4.375,20 |
| Capitale investito | 4.701,21 | −8,8% | 4.289,78 | +5,0% | 4.504,53 |
| ROE % | 10,46 | 15,56 | 12,39 | ||
| ROI % | 11,00 | 13,63 | 13,18 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2019-2021 Buzzi Unicem ha mostrato una crescita dei ricavi del 7,5% mentre il margine operativo lordo è cresciuto del 9,1% in presenza di una crescita della marginalità di 0,3 punti; crescita a due cifre per il risultato operativo a 545,6 milioni (+16,5%) ed il risultato netto, passato da 385,9 a 542,3 milioni (+40,5%). Gli indicatori di redditività vedono un Roe in crescita di 1,9 punti al 12,4% mentre il Roi aumenta di 2,2 punti al 13,2%. Dal punto di vista patrimoniale si registra una diminuzione di oltre 800 milioni dell'indebitamento finanziario netto, passato da un debito netto di 567,8 milioni ad una disponibilità di cassa di 236 milioni.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Buzzi Unicem | 5,85 | 0,73 | 2,43% |
| Heidelbergcement | 5,69 | 0,65 | 4,76% |
| Holcim | 11,46 | 0,95 | 5,20% |
| Cementir | 9,23 | 0,96 | 2,74% |
Nel raffronto con le principali società europee attive nella produzione di cemento Buzzi Unicem risulta tra quelle più a buon mercato sia sulla base del rapporto Price/Book Value (Prezzo/Valore Contabile) che del rapporto Prezzo/Utili. Piuttosto basso il rendimento da dividendi, poco sopra quota 2% ed il più contenuto tra le aziende incluse nel campione.
Opportunità
- piani di molti paesi finalizzati al rilancio dell'economia ed incentrati su investimenti in infrastrutture
Rischi
- Incremento dei prezzi delle materie prime energetiche che potrebbe influire negativamente sui margini
- presenza in aree a rischio (Ucraina e Russia)
Ultime news
-
Buzzi Unicem: utile a 542 milioni nel 2021
Buzzi Unicem chiude il 2021 con una buona crescita dei ricavi ed un leggero incremento del margine operativo lordo mentre l'utile netto è in diminuzione anche per il venir meno di alcuni componenti straordinari; nel dettaglio i ricavi salgono a 3,45 miliardi di Euro (+6,9%), il margine operativo lordo aumenta dell'1,8% a 795 milioni mentre il risu…
-
Buzzi Unicem: ricavi e margini in crescita nel I semestre
Nel primo semestre dell'anno Buzzi Unicem ha registrato una crescita dei ricavi del 5,8% a 1,61 miliardi di Euro mentre il margine operativo lordo è salito a 352 milioni (+12,3%), crescita a due cifre anche per il risultato operativo (passato da 185,5 a 229,7 milioni) mentre a livello di risultato netto si registra un utile di 209,7 milioni dai 216…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 7% del 2022 al 2,5% di lungo periodo;
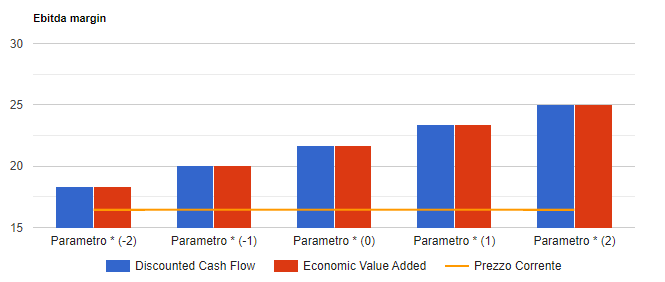
- margini sulle vendite in diminuzione al 19,5% nel 2022 e poi in ripresa fino al 21,2% del 2024 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 12,3%.
Infine si prevedono un tax rate stabile al 27,5% ed un payout in progressiva crescita fino al 55% di lungo periodo. I risultati del modello convergono su un valore per azione di 21,7 Euro che tende a crescere (ridursi) di 1,7 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Tutte le analisi su Buzzi
20 analisi dal 31 ottobre 2006, una per ogni volta che siamo tornati sul titolo.