Diasorin — analisi del agosto 2016
Nonostante la recente acquisizione di Focus Diagnostics Diasorin sembra quotare a premio rispetto al fair value con multipli che, pur essendo in linea coi comparables, sembrano piuttosto elevati in valore assoluto.
Profilo societario
Diasorin è un'azienda leader nella produzione di test diagnostici in vitro, destinati a ospedali e laboratori privati. La sua offerta si concentra su due principali ambiti: immunodiagnostica e diagnostica molecolare. All'interno di questi settori, la società commercializza reagenti, materiali di consumo, strumenti, attrezzature e software per supportare la diagnosi di diverse condizioni mediche. Tra queste, malattie infettive, disturbi del metabolismo osseo e minerale, patologie endocrinologiche, ipertensione, oncologia, infezioni gastrointestinali, autoimmunità e danni cardiaci e cerebrali. La maggior parte dei test utilizza la tecnologia a chemiluminescenza, caratterizzata da tempi di elaborazione medi inferiori a un'ora, rendendola più rapida rispetto ai metodi diagnostici tradizionali.
Andamento del titolo
- Diasorin
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Diasorin | 100,0 1 lug 2016 | 101,9 19 ago 2016 | +1,9% |
| Indice Ftse Mib | 100,0 30 ago 2013 | 97,8 19 ago 2016 | −2,2% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Diasorin fanno parte del paniere Ftse Italia Mid Cap e rientrano nel segmento Blue Chips. Diasorin mostra una rischiosità inferiore alla media del mercato (beta minore di 1) che riflette la stabilità e anticiclicità del business in cui opera. Negli ultimi 3 anni il titolo Diasorin ha registrato una performance dell'85,5% nettamente migliore del -2,2% dell'indice FTSE Mib; il titolo ha attraversato una fase laterale fino a ottobre 2014, sottoperformando il mercato, seguita da un trend rialzista che ha permesso di raggiungere e superare l'indice con una divergenza che è diventata sempre più marcata nel corso del 2016.
Dati finanziari
| Voci di bilancio | 2013 | Var. % | 2014 | Var. % | 2015 |
|---|---|---|---|---|---|
| Totale ricavi | 434,85 | +2,1% | 443,77 | +12,5% | 499,18 |
| Margine operativo lordo | 163,10 | −1,7% | 160,29 | +15,4% | 184,99 |
| Ebitda margin % | 37,51 | 36,12 | 37,06 | ||
| Risultato operativo | 134,69 | −3,6% | 129,89 | +17,0% | 152,00 |
| Ebit margin % | 30,97 | 29,27 | 30,45 | ||
| Risultato ante imposte | 129,34 | −0,9% | 128,12 | +17,2% | 150,10 |
| Ebt margin % | 29,74 | 28,87 | 30,07 | ||
| Risultato netto | 83,11 | +1,2% | 84,07 | +19,6% | 100,55 |
| E-Margin % | 19,11 | 18,95 | 20,14 | ||
| PFN (cassa) | −97,97 | −69,8% | −166,34 | −61,1% | −267,91 |
| Patrimonio netto | 414,14 | +16,8% | 483,57 | +21,4% | 587,16 |
| Capitale investito | 342,37 | +2,0% | 349,34 | +0,4% | 350,58 |
| ROE % | 20,07 | 17,39 | 17,12 | ||
| ROI % | 39,34 | 40,95 | 47,61 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2013-2015 Diasorin ha mostrato una crescita del fatturato del 14,8% mentre il margine operativo lordo è cresciuto del 13,4% a 185 milioni di Euro in presenza di una flessione di circa 0,5 punti dell'Ebitda margin. Buona crescita anche per il risultato operativo (+12,8%) e il risultato netto (+16,1%). Gli indici di redditività vedono una crescita di 8,3 punti per il Roi al 47,6% mentre il Roe si attesta al 17,1% in calo di 3 punti. Dal punto di vista patrimoniale si registra una disponibilità di cassa di circa 268 milioni (in crescita di 170 milioni nel triennio).
Ultimi sviluppi
Nel I semestre 2016 i ricavi sono aumentati del'8,6% a 266,2 milioni, il margine operativo lordo è passato da 166,3 a 183,3 milioni (+10,2%) e l'utile netto è salito a 54 milioni (+10,7% sul I semestre 2015). La disponibilità di cassa si è ridotta a 5,9 milioni a seguito delle acquisizioni effettuate.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Diasorin | 29,54 | 5,32 | 1,15% |
| BioMerieux | 45,23 | 3,34 | 0,79% |
| Stratec | 35,11 | 5,00 | 1,36% |
Nella comparazione con le principali aziende europee quotate operanti nel settore della diagnostica Diasorin risulta quella più a buon mercato sulla base del rapporto Price/Earnings (Prezzo Utili) mentre è la più cara se si considera il Price/Book Value (Prezzo/Valore Contabile). Nella media ma piuttosto basso il rendimento da dividendi (poco sopra all'1%).
Opportunità
Ampliamento della gamma di prodotti e accesso a nuovi mercati grazie all'acquisizione di Focus Diagnostics
Rischi
Dimensioni ancora ridotte rispetto ai leader di mercato
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 14% del 2016 al 4% di lungo periodo;
- margini sulle vendite in crescita dal 37% del 2016 al 38,4% del 2019 e seguenti;
- una redditività operativa (ROI) di lungo periodo del 41,8%.
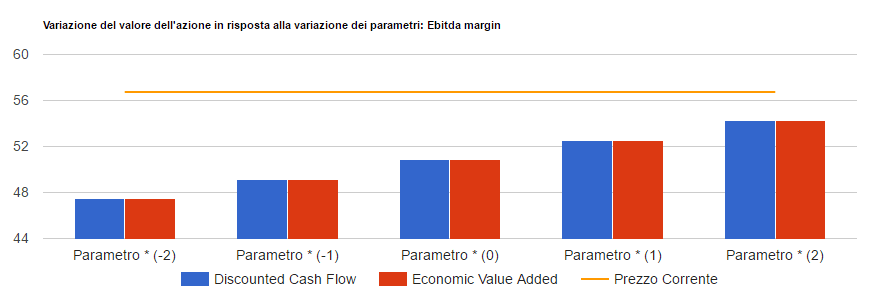
Infine si prevedono un tax rate in calo al 32% ed una progressiva crescita del payout fino al 63%. I risultati del modello convergono su un valore per azione di 50,8 Euro che tende a crescere (ridursi) di 1,7 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Analisi Diasorin in formato PDF
Tutte le analisi su Diasorin
17 analisi dal 11 luglio 2010, una per ogni volta che siamo tornati sul titolo.