Amplifon — analisi del luglio 2016
Dopo i buoni risultati dell'ultimo triennio Amplifon è in attesa di conferme dai conti del primo semestre, per proseguire il trend rialzista che dura ormai da due anni.
Profilo societario
Amplifon è un punto di riferimento globale nel mercato retail dell’hearing care, offrendo l'opportunità di riscoprire la bellezza dei suoni e delle emozioni che trasmettono. Con un team di 20.900 persone a livello mondiale, Amplifon si dedica con passione a comprendere le esigenze specifiche di ciascun cliente, proponendo soluzioni e servizi esclusivi, innovativi e personalizzati, per garantire la massima soddisfazione e un'esperienza unica. Il Gruppo, che genera ricavi annuali superiori a 2,4 miliardi di euro, opera attraverso una rete capillare di oltre 10.000 punti vendita distribuiti in 26 Paesi e cinque continenti.
Andamento del titolo
- Amplifon
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Amplifon | 100,0 1 lug 2016 | 103,4 22 lug 2016 | +3,4% |
| Indice Ftse Mib | 100,0 2 ago 2013 | 100,0 22 lug 2016 | 0,0% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Amplifon fanno parte del paniere Ftse Italia Mid Cap. Amplifon mostra una rischiosità inferiore alla media del mercato (beta minore di 1) che riflette la stabilità e anticiclicità del business in cui opera. Negli ultimi 3 anni il titolo Amplifon ha registrato una performance del 126,5% contro la variazione pari a 0% dell'indice FTSE Mib; il titolo ha avuto una performance in linea con quella dell'indice fino a ottobre 2014 (riuscendo a guadagnare circa l'11%) successivamente è iniziato un trend più marcatamente rialzista che, pur se interrotto da brevi correzioni, sembra tuttora in corso.
Dati finanziari
| Voci di bilancio | 2013 | Var. % | 2014 | Var. % | 2015 |
|---|---|---|---|---|---|
| Totale ricavi | 830,36 | +7,3% | 890,93 | +16,1% | 1.033,98 |
| Margine operativo lordo | 117,41 | +17,3% | 137,67 | +20,0% | 165,18 |
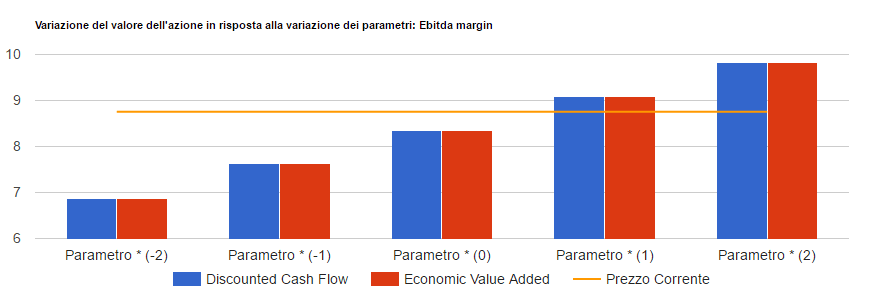
| Ebitda margin % | 14,14 | 15,45 | 15,98 | ||
| Risultato operativo | 68,52 | +32,3% | 90,62 | +22,5% | 111,01 |
| Ebit margin % | 8,25 | 10,17 | 10,74 | ||
| Risultato ante imposte | 36,87 | +80,5% | 66,56 | +32,4% | 88,10 |
| Ebt margin % | 4,44 | 7,47 | 8,52 | ||
| Risultato netto | 12,92 | +259,5% | 46,45 | +0,6% | 46,71 |
| E-Margin % | 1,56 | 5,21 | 4,52 | ||
| PFN (cassa) | 275,34 | −9,8% | 248,42 | −17,5% | 204,91 |
| Patrimonio netto | 382,64 | +15,8% | 443,22 | +12,8% | 500,17 |
| Capitale investito | 669,63 | +5,6% | 707,35 | +1,9% | 720,65 |
| ROE % | 3,38 | 10,48 | 9,34 | ||
| ROI % | 10,41 | 13,10 | 15,74 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2013-2015 Amplifon ha registrato una crescita del fatturato del 24,5% mentre il margine operativo lordo è salito del 40,7% a 165,2 milioni di Euro in presenza di un miglioramento dei margini di 1,8 punti percentuali. Andamento positivo anche per il risultato operativo (+62%) mentre il risultato netto è più che triplicato a 46,7 milioni. Gli indicatori di redditività sono entrambi in crescita con il Roe al 9,3% (+6 punti sul 2013) ed il Roi al 15,7% (+5,3 punti). Dal punto di vista patrimoniale l'indebitamento finanziario netto diminuisce di circa 70 milioni con il rapporto debt to equity che passa da 0,72 a 0,41.
Ultimi sviluppi
Nel I trimestre 2016 i ricavi sono cresciuti del 10% rispetto allo stesso periodo dell'anno precedente, il margine operativo lordo è passato da 30,3 a 34 milioni (+12,1%), il risultato operativo è cresciuto del 20,8% a 21,4 milioni e l'utile netto è stato di 8,6 milioni dai 3,5 milioni del 2015 (+142,8%). In lieve crescita l'indebitamento finanziario netto a 213,1 milioni dai 204,9 milioni di fine 2015.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Amplifon | 38,09 | 3,84 | 0,49% |
| Audika Group | 25,01 | 2,47 | 0% |
| Yamashita Medical | 12,30 | 0,68 | 2,47% |
Nella comparazione con aziende comparabili operanti nel settore delle apparecchiature mediche Amplifon risulta la più cara sulla base sia del rapporto Price/Earnings (Prezzo Utili) che del Price/Book Value (Prezzo/Valore Contabile), piuttosto basso il rendimento da dividendi, sotto all'1% ed inferiore alla media del campione.
Opportunità
Buona crescita nel mercato europeo dal quale il gruppo ottiene oltre i due terzi dei ricavi
Rischi
Presenza ancora limitata in Nord America e nei mercati emergenti
Analisi Amplifon in formato PDF
Tutte le analisi su Amplifon
17 analisi dal 5 gennaio 2008, una per ogni volta che siamo tornati sul titolo.