Enel — analisi del marzo 2024
Dopo un triennio piuttosto deludente in Borsa Enel sembra avere buone opportunità di crescita, sostenuta dall'ambizioso piano industriale anche se i multipli sembrano ancora piuttosto elevati.
Profilo societario
Enel è una società italiana che si distingue per la sua diversificazione nei settori dell'energia elettrica e del gas. L'azienda opera principalmente in Italia, Spagna e America Latina, dove si occupa di generazione di energia, gestione delle reti elettriche e distribuzione di gas ed elettricità.
Andamento del titolo
- Enel
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Enel | 100,0 2 apr 2021 | 72,1 22 mar 2024 | −27,9% |
| Indice Ftse Mib | 100,0 2 apr 2021 | 139,0 22 mar 2024 | +39,0% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Enel fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Enel mostra una rischiosità inferiore alla media del mercato (beta minore di 1) determinata dalla presenza in un settore caratterizzato dalla stabilità dei cash flow e dalla diversificazione geografica delle attività. Negli ultimi 3 anni il titolo Enel ha registrato una performance del -27,9% nettamente inferiore al +39% dell'indice FTSE Mib: il titolo ha avuto un trend decrescente fino ai minimi di ottobre 2022. A partire da novembre dello stesso anno è iniziata una ripresa che è rimasta piuttosto incerta e sembra essersi fermata negli ultimi mesi.
Dati finanziari
| Voci di bilancio | 2021 | Var. % | 2022 | Var. % | 2023 |
|---|---|---|---|---|---|
| Totale ricavi | 88.006,00 | +59,7% | 140.517,00 | −32,0% | 95.565,00 |
| Margine operativo lordo | 15.045,00 | +16,7% | 17.553,00 | +32,3% | 23.221,00 |
| Ebitda margin % | 17,10 | 12,49 | 24,30 | ||
| Risultato operativo | 5.158,00 | +71,2% | 8.828,00 | +56,3% | 13.798,00 |
| Ebit margin % | 5,86 | 6,28 | 14,44 | ||
| Risultato ante imposte | 5.500,00 | +17,1% | 6.443,00 | +9,3% | 7.045,00 |
| Ebt margin % | 6,25 | 4,59 | 7,37 | ||
| Risultato netto | 3.857,00 | −24,3% | 2.920,00 | +46,1% | 4.267,00 |
| E-Margin % | 4,38 | 2,08 | 4,47 | ||
| PFN (cassa) | 51.952,00 | +15,6% | 60.068,00 | +0,2% | 60.163,00 |
| Patrimonio netto | 42.342,00 | −0,6% | 42.082,00 | +7,2% | 45.109,00 |
| Capitale investito | 97.018,00 | +7,6% | 104.352,00 | +3,1% | 107.592,00 |
| ROE % | 9,11 | 6,94 | 9,46 | ||
| ROI % | 5,47 | 8,64 | 13,11 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2021-2023 Enel ha registrato una crescita dei ricavi dell'8,6% mentre il margine operativo lordo è aumentato del 54,3% con un incremento di 7,2 punti dell'Ebitda margin. Forte auemnto per il risultato operativo a 13,8 miliardi (+167,5%) mentre l'utile netto è passato da 3857 a 4267 milioni (+10,6) risentendo di maggiori oneri finanziari e di un pi elevato tax rate. La redditività del capitale è risultata in aumento sia a livello di ROI, passato dal 5,5% al 13,1% che di ROE, in crescita di 0,4 punti a quota 9,5%. L'indebitamento finanziario netto è cresciuto di 8,2 miliardi con il debt to equity passato da 1,23 a 1,33.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Enel | 17,98 | 1,95 | 7,07% |
| Engie | 17,01 | 1,25 | 9,27% |
| Rwe | 15,98 | 0,73 | 3,21% |
| Iberdrola | 14,93 | 1,66 | 4,87% |
Tra le utilities europee operanti nel settore della produzione e distribuzione di energia elettrica Enel risulta la più cara sia sulla base del rapporto Price/Earnings (Prezzo/Utili) che del Price/Book Value (Prezzo/Valore Contabile); buono il rendimento da dividendi, superiore al 7% e alla media del campione.
Opportunità
- Il piano strategico 2024-26 prevede una progressiva crescita degli indicatori reddituali e dei dividendi
- prevalenza di produzione da fonti rinnovabili (oltre due terzi dell'energia generata nel 2024)
Rischi
- La necessità di ridurre l'elevato indebitamento renderà necessarie importanti dismissioni che potrebbero penalizzare i risultati in termini di margini operativi
- la transizione energetica richiederà notevoli investimenti a fronte di ritorni incerti
Ultime news
-
Enel: utile più che raddoppiato nel 2023
Enel chiude il 2023 con un buon incremento di tutti i margini operativi mentre l'utile netto balza del 104.4% sull'anno precedente grazie ai minori oneri straordinari. Nel dettaglio: i ricavi sono diminuiti del 32% a 95,6 miliardi essenzialmente per l'effetto prezzi mentre il margine operativo lordo (Ebitda) è aumentato dell'1,7% a 20,3 miliardi di…
-
Enel: piano strategico 2024-2026
Enel ha presentato il piano strategico 2024-2026 che sarà incentrato su tre pilastri principali: redditività, flessibilità e resilienza; efficienza ed efficacia; sostenibilità finanziaria e ambientale. Sono previsti investimenti per circa 35,8 miliardi di cui circa il 18,6 nelle reti, 12,1 nelle rinnovabili e 3 nella gestione dei clienti. Dal punto…
-
Enel: margini e utile in crescita migliora la guidance
Ricavi in flessione ma margini e utili in forte miglioramento per Enel nei primi nove mesi dell'anno che rivede al rialzo la guidance per l'esercizio in corso. Nel dettaglio i ricavi diminuiscono del 34,1% a 69534 milioni di euro, il margine operativo lordo è di 15220 milioni (+23,5% rispetto allo stesso periodo dell'anno precedente) mentre il risu…
Ipotesi di valutazione e sensitivity
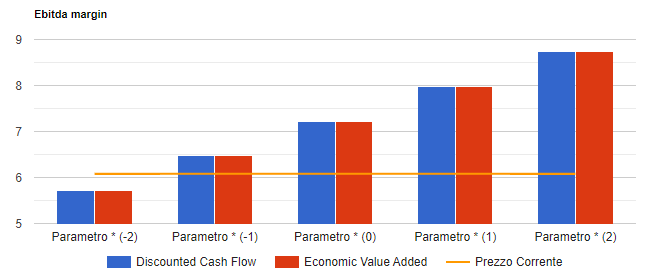
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una diminuzione dei ricavi del 2,5% nel 2024 e 2% nel 2025 che torna positiva all'1,75% a partire dal 2026;
- Ebitda margin in crescita dal 24% nel 2024 al 24,75% del 2025 e seguenti;
- un ROI di lungo periodo dell'11%
Infine si prevedono un tax rate al 31%, un costo del debito in calo al 4,25% ed un payout in progressiva crescita fino al 76%. I risultati del modello convergono su un valore per azione di 7,22 Euro che tende a crescere (ridursi) di 0,75 Euro per ogni punto in più (in meno) dell'Ebitda margin come mostrato nella figura seguente.
Tutte le analisi su Enel
20 analisi dal 27 settembre 2006, una per ogni volta che siamo tornati sul titolo.