Apple — analisi del gennaio 2021
Dopo essere più che triplicata nell'ultimo triennio Apple mostra numerosi segnali di sopravalutazione, sia i multipli che l'analisi dei flussi di cassa non riescono a giustificare gli attuali corsi delle azioni.
Profilo societario
Apple progetta, produce e commercializza una vasta gamma di personal computer, dispositivi mobili di comunicazione e media, e lettori portatili di musica digitale, e vende una vasta gamma di software, servizi, periferiche, soluzioni di networking e contenuti digitali e applicazioni di terzi. Si tratta di prodotti e servizi che includono Macintosh (Mac) computer, iPhone, iPad, iPod, Apple TV, Xserve, un portafoglio di applicazioni software consumer e professionali, il Mac OS X e sistemi operativi IOS, contenuti digitali e applicazioni di terzi tramite iTunes negozio, e una gamma di offerte di accessori, assistenza e supporto. L'azienda vende i propri prodotti a livello globale attraverso i suoi punti vendita, negozi online, e della forza vendita diretta e di terze parti, vettori di rete cellulare, grossisti, dettaglianti e rivenditori a valore aggiunto.
Andamento del titolo
- Apple
- Indice S&P 500
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Apple | 100,0 9 feb 2018 | 337,5 29 gen 2021 | +237,5% |
| Indice S&P 500 | 100,0 9 feb 2018 | 141,8 29 gen 2021 | +41,8% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Apple fanno parte degli indici S&P 500 e Nasdaq 100. Apple mostra una rischiosità in linea con la media del mercato (beta prossimo a 1), indice da un lato della dipendenza delle proprie vendite dall'andamento del ciclo economico e dall'altro dalla diversificazione geografica del business. Negli ultimi 3 anni il titolo Apple ha registrato una performance del 237,5%, nettamente superiore al +41,8% realizzato nello stesso periodo dall'indice S&P 500; le azioni hanno raggiunto un primo massimo ad agosto 2018 seguito da una correzione nell'ultimo trimestre dell'anno; nel corso del 2019 è ripreso il trend crescente che, dopo una breve pausa di correzione a maggio, ha permesso di raggiungere nuovi massimi ad inizio 2020. Dopo una breve ma intensa correzione tra febbraio e marzo 2020 è ripreso con forza il trend rialzista con quotazioni più che raddoppiate in meno di 12 mesi.
Dati finanziari
| Voci di bilancio | 2018 | Var. % | 2019 | Var. % | 2020 |
|---|---|---|---|---|---|
| Totale ricavi | 265.595,00 | −2,0% | 260.174,00 | +5,5% | 274.515,00 |
| Margine operativo lordo | 81.801,00 | −6,5% | 76.477,00 | +1,1% | 77.344,00 |
| Ebitda margin % | 30,80 | 29,40 | 28,18 | ||
| Risultato operativo | 70.898,00 | −9,8% | 63.930,00 | +3,7% | 66.288,00 |
| Ebit margin % | 26,69 | 24,57 | 24,15 | ||
| Risultato ante imposte | 72.903,00 | −9,8% | 65.737,00 | +2,1% | 67.091,00 |
| Ebt margin % | 27,45 | 25,27 | 24,44 | ||
| Risultato netto | 59.531,00 | −7,2% | 55.256,00 | +3,9% | 57.411,00 |
| E-Margin % | 22,41 | 21,24 | 20,91 | ||
| PFN (cassa) | 48.182,00 | −84,5% | 7.490,00 | +187,0% | 21.493,00 |
| Patrimonio netto | 107.147,00 | −15,5% | 90.488,00 | −27,8% | 65.339,00 |
| Capitale investito | 155.329,00 | −36,9% | 97.978,00 | −11,4% | 86.832,00 |
| ROE % | 55,56 | 61,06 | 87,87 | ||
| ROI % | 45,64 | 65,25 | 76,34 |
Valori in milioni di $; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2018-2020 (l'esercizio chiude a settembre) Apple ha messo a segno una crescita dei ricavi del 3,4% mentre il margine operativo lordo è sceso del 5,5% in presenza di una diminuzione dei margini di 2,6 punti percentuale. Crescita negativa anche per risultato operativo (-6,5%) mentre risultato netto è diminuito del 3,6% grazie alle minori imposte. La redditività del capitale è aumentata sia a livello di ROE, passato dal 55,6% all'87,8%, che di Roi, salito di oltre 30 punti al 76,3%. Dal punto di vista patrimoniale si registra una diminuzione dell'indebitamento finanziario netto di 26,7 miliardi di USD, nonostante i consistenti acquisti di azioni proprie (oltre 210 miliardi negli ultimi tre esercizi) e l'incremento dei dividendi.
Ultimi sviluppi
Nel primo trimestre dell'esercizio 2020-21 i ricavi sono aumentati del 21,4% a 111,4 miliardi di USD, il risultato operativo è passato da 25,6 a 33,5 miliardi (+31,2%) mentre l'utile netto ha raggiunto quota 28,8 miliardi (+29,3%).
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Apple | 39,08 | 34,34 | 0,62% |
| Alphabet | 36,74 | 6,26 | 0,00% |
| 25,24 | 5,73 | 0,00% | |
| Microsoft | 39,64 | 14,84 | 0,88% |
Nel raffronto con le principali società operanti nel settore tecnologico Apple risulta tre le più care sia sulla base del rapporto Prezzo/Utile che dell'indicatore Prezzo/Patrimonio netto; il rendimento da dividendi è tra i più generosi tra le aziende considerate ma non è particolarmente elevato in termini assoluti.
Opportunità
- Lancio di nuovi prodotti ed ingresso in nuovi segmenti di mercato, specie nell'ambito dei servizi
- acquisizioni mirate di realtà minori nel settore al fine di consolidare la leadership tecnologica e completare la propria offerta
Rischi
- Forte concorrenza da parte dei produttori Cinesi e Coreani nei segmenti smartphone e wereables
- rallentamento dell'economia globale a seguito della pandemia
Ipotesi di valutazione e sensitivity
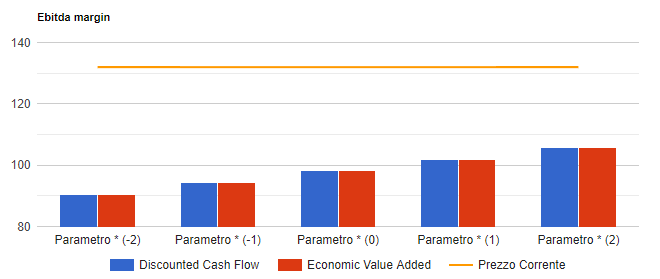
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi che passa dal 20,5% del 2020-21 fino al 4% di lungo periodo;
- margini sulle vendite in calo dal 30% nel 2020-21 al 28,8% nel 2022-23 e seguenti;
- un ROI di lungo periodo del 123%
Infine si prevedono un tax rate in crescita al 20% ed un payout che passa dal 100% al 95% di lungo periodo. I risultati del modello convergono su un valore per azione di circa 98 dollari che tende a crescere (ridursi) di 4 dollari per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Tutte le analisi su Apple
9 analisi dal 10 febbraio 2014, una per ogni volta che siamo tornati sul titolo.