Banco BPM — analisi del giugno 2017
Banco BPM ha un discreto potenziale di rivalutazione potendo contare sulle sinergie derivanti dalla fusione e su multipli complessivamente più contenuti rispetto a quelli dei principali comparables
Profilo societario
Banco BPM S.p.A., con sede in Italia, è una realtà attiva nel settore finanziario. Questa banca multicanale propone una vasta gamma di prodotti e servizi, tra cui il collocamento di azioni, la creazione e gestione di fondi di investimento specializzati, conti correnti aziendali e personali, oltre a soluzioni per investitori, operazioni di finanziamento, e prodotti assicurativi sia vita che non vita. Offre inoltre servizi Bancomat, piattaforme di trading online e notifiche tramite Short Message Service (SMS). Il portafoglio di Banco BPM è studiato per soddisfare le esigenze sia dei privati sia delle imprese. L'istituto opera con particolare attenzione alle regioni produttive italiane, come Lombardia, Veneto e Piemonte. Tra le entità che fanno parte del Gruppo si annoverano la Banca Popolare di Milano, la Banca Popolare di Verona, la Banca Popolare di Novara, la Banca Popolare di Lodi e il Credito Bergamasco, tra gli altri.
Andamento del titolo
- Banco BPM
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Banco BPM | 100,0 1 lug 2016 | 131,0 9 giu 2017 | +31,0% |
| Indice Ftse Mib | 100,0 20 giu 2014 | 96,1 9 giu 2017 | −3,9% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Banco BPM fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Banco BPM mostra una rischiosità superiore a quella del mercato (beta maggiore di 1) indice dell'esposizione dei ricavi all'andamento dei mercati finanziari. Negli ultimi 3 anni il titolo Banco BPM (fino al 31-12-2016 Banco Popolare il cui concambio è stato di 1:1) ha registrato una performance negativa di -71,7% rispetto al -3,9% dell'indice FTSE Mib; il titolo ha avuto un trend inizialmente decrescente che lo ha portato a perdere oltre il 30% ai minimi di inizio 2015, seguito da un rimbalzo delle quotazioni nella prima parte del 2015 (massimi di luglio) e da una nuova fase calante diventata particolarmente accentuata nella prima parte del 2016. Dopo i minimi toccati a novembre dello stesso anno è iniziata una ripresa che ha permesso di guadagnare oltre il 50%, performance positiva (+25% circa) anche da inizio anno da quando è operativa la fusione.
Dati finanziari
| Voci di bilancio | 2014 | Var. % | 2015 | Var. % | 2016 |
|---|---|---|---|---|---|
| Margine di interesse | 2.627,12 | +0,3% | 2.634,53 | −7,7% | 2.432,93 |
| Margine di intermediazione | 5.406,13 | +7,2% | 5.794,21 | −12,4% | 5.077,23 |
| Risultato di gestione | 1.772,79 | +12,3% | 1.991,41 | −52,5% | 946,45 |
| % sul margine di intermediazione | 32,79 | 34,37 | 18,64 | ||
| Risultato ante imposte | −2.474,75 | +208,2% | 2.677,73 | −184,7% | −2.268,04 |
| % sul margine di intermediazione | −45,78 | 46,21 | −44,67 | ||
| Utile di esercizio | −1.751,67 | +271,5% | 3.003,77 | −154,3% | −1.631,71 |
| % sul margine di intermediazione | −32,40 | 51,84 | −32,14 | ||
| Totale attivo | 171.353,50 | −0,5% | 170.526,79 | −1,2% | 168.542,04 |
| Patrimonio netto | 12.632,46 | +4,2% | 13.158,28 | −8,7% | 12.010,60 |
| ROE % | −13,87 | 22,83 | −13,59 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2014-2016 Banco BPM ha registrato un Margine di Interesse in calo del 7,4% a 2432,9 milioni di Euro mentre il Margine di Intermediazione è sceso del 6,1% 5077,2 milioni di Euro, forte calo per il Risultato di Gestione, quasi dimezzato a 946,5 milioni; il risultato netto è stato negativo sia nel 2014 che nel 2016 (rispettivamente a -1,75 e -1,63 miliardi) dopo il buon dato del 2015 influenzato da fattori straordinari di natura contabile. La redditività del capitale (Roe) è rimasta negativa con un -13,6% nell'ultimo anno (dati ottenuti dalla somma dei bilanci di Banco Popolare e BPM e dai bilanci pro-forma comunicati in occasione dell'operazione di fusione).
Ultimi sviluppi
Nei primi tre mesi del 2016 il margine finanziario è diminuito dello 0,9% a 597,8 milioni di Euro mentre gli altri proventi operativi sono aumentati del 6,7% ed il totale dei proventi operativi del 2,8%; il risultato di gestione è cresciuto del 19,4% 438,1 milioni di Euro mentre il risultato netto è passato da un rosso di 266,7 ad un dato positivo di 116,8 milioni.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Banco BPM | neg | 0,36 | 0% |
| Ubi Banca | neg | 0,38 | 3,12% |
| BP Sondrio | 15,62 | 0,60 | 1,77% |
| Bper | n.s. | 0,43 | 1,36% |
Nel raffronto tra le principali banche regionali Banco BPM risulta quella più a buon mercato sulla base del rapporto Price/Book Value (Prezzo/Valore Contabile) mentre non è possibile il confronto sul Prezzo/Utile, nullo il rendimento da dividendi non avendo la società distribuito dividendi, a differenza delle altre banche incluse nel campione.
Opportunità
Sinergie di costo a seguito della fusione e rafforzamento della posizione competitiva nelle aree più ricche del Paese
Rischi
Incidenza ancora elevata dei crediti deteriorati (specie per la quota ex Banco Popolare) che potrebbe portare a ulteriori accantonamenti
Ultime news
-
Banco BPM: bene i conti del primo trimestre
Banco BPM ha pubblicato i risultati della prima trimestrale post fusione che vedono una crescita a due cifre del risultato di gestione ed un risultato netto di oltre 3 miliardi dovuto principalmente alla contabilizzazione dell'avanzo di fusione (badwill). Nel dettaglio il margine finanziario diminuisce dello 0,9% a 597,8 milioni di Euro mentre gli…
-
Banco BPM: risultati 2016 di BPM e Banco Popolare e prospettive della nuova banca
Banco BPM ha pubblicato i bilanci al 31-12-2016 di Banco Popolare e BPM che hanno dato vita, dal 1 gennaio 2017, alla nuova entità che controlla entrambe. Per quanto riguarda Banco Popolare l'esercizio si è concluso con un margine di intermediazione in calo a 2,75 miliardi (-21%), un risultato netto della gestione finanziaria di 260,65 milioni (-…
-
Fusione Banco Popolare - BPM: le stime sui risultati futuri
Dal 1 gennaio 2017 è efficace l'atto di fusione di Banco Popolare e Banca Popolare di Milano: il concambio per gli azionisti di Banco Popolare è stato 1 a 1 mentre gli azionisti di BPM hanno ottenuto 1 azione della nuova banca in cambio di 6,386 azioni possedute. La nuova società , denominata Banco BPM, avrà un capitale di 7,1 miliardi di Euro r…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo del dividend discount model e dell'excess return si sono ipotizzati:
- una crescita delle attività che passa dal 2% del 2017 al 3% del 2018 e seguenti;
- una crescita delle commissioni che passa dal 9% del 2017 al 3% di lungo periodo;
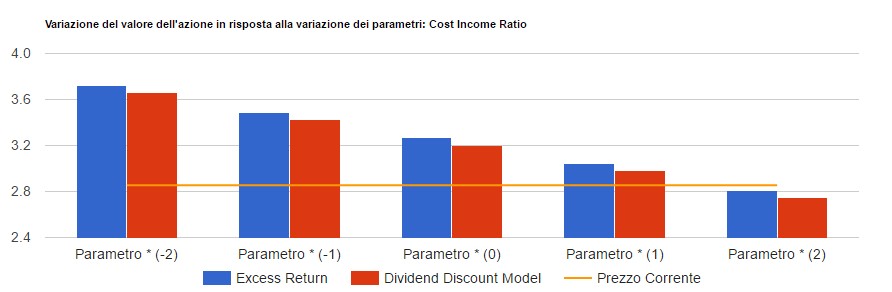
- un cost/income ratio in diminuzione dal 76% del 2017 al 68% del 2020 ed anni successivi;
Infine si prevedono: un tax rate stabile al 30% ed un'incidenza degli accantonamenti su crediti in calo fino allo 0,35% del 2020 e seguenti. I risultati del modello convergono su un valore per azione di circa 3,23 Euro che tende a crescere (ridursi) di 0,2 Euro per ogni punto in meno (in più) del cost income ratio come mostrato nella figura seguente.
Analisi Banco BPM in formato PDF
Tutte le analisi su Banco BPM
19 analisi dal 25 maggio 2008, una per ogni volta che siamo tornati sul titolo.