Eni — analisi del maggio 2025
Dopo un periodo piuttosto deludente dal punto di vista delle performance borsistiche, Eni sembra avere discrete opportunità di recupero ma l'andamento delle azioni sarà condizionato dai prezzi degli idrocarburi che al momento risentono dell'effetto dazi.
Profilo societario
Eni è una società attiva nel settore energetico, con focus su produzione, esplorazione e promozione di idrocarburi. L'azienda si occupa inoltre di fornire e commercializzare gas naturale, gas naturale liquefatto (GNL), energia elettrica, e di raffinare e distribuire prodotti petroliferi. Tra le sue attività figurano anche la produzione e vendita di prodotti petrolchimici, materie plastiche ed elastomeri, oltre al commercio di materie prime.
Andamento del titolo
- Eni
- Indice Ftse Mib
| Serie | Prima rilevazione | Ultima rilevazione | Variazione |
|---|---|---|---|
| Eni | 100,0 20 mag 2022 | 93,6 9 mag 2025 | −6,4% |
| Indice Ftse Mib | 100,0 20 mag 2022 | 163,4 9 mag 2025 | +63,4% |
I tre anni che precedono l'analisi, settimana per settimana: titolo e indice di riferimento a base 100 alla prima rilevazione.
Le azioni Eni fanno parte del paniere FTSE Mib e rientrano nel segmento Blue Chips. Eni mostra una rischiosità inferiore alla media del mercato (beta minore di 1) riflettendo la buona diversificazione geografica delle attività. Negli ultimi 3 anni il titolo Eni ha registrato una performance del -6,4% nettamente inferiore al +63,6% dell'indice FTSE Mib: il titolo ha toccato un minimo di periodo a settembre 2022 per ritornare sui livelli iniziali nei mesi successivi e restare in fase laterale nella prima parte del 2024; a partire da luglio dello stesso anno è iniziato un recupero che ha portato le azioni a raggiungere un massimo ad inizio 2024, seguito da una correzione tra gennaio e febbraio. Dopo un rimbalzo ed un nuovo massimo ad aprile è iniziata una fase riflessiva, proseguita fino a metà dicembre 2024; in seguito il trend si è invertito con un parziale recupero proseguito fino a marzo 2025 ma l'annuncio dei dazi Usa ha riportato il titolo in prossimità dei minimi di periodo; parziale recupero nell'ultimo mese.
Dati finanziari
| Voci di bilancio | 2022 | Var. % | 2023 | Var. % | 2024 |
|---|---|---|---|---|---|
| Totale ricavi | 133.687,00 | −29,1% | 94.816,00 | −3,8% | 91.214,00 |
| Margine operativo lordo | 26.454,00 | −31,7% | 18.073,00 | −9,7% | 16.318,00 |
| Ebitda margin % | 19,79 | 19,06 | 17,89 | ||
| Risultato operativo | 17.510,00 | −52,8% | 8.257,00 | −36,6% | 5.238,00 |
| Ebit margin % | 13,10 | 8,71 | 5,74 | ||
| Risultato ante imposte | 22.049,00 | −53,6% | 10.228,00 | −36,6% | 6.489,00 |
| Ebt margin % | 16,49 | 10,79 | 7,11 | ||
| Risultato netto | 13.961,00 | −65,2% | 4.860,00 | −43,1% | 2.764,00 |
| E-Margin % | 10,44 | 5,13 | 3,03 | ||
| PFN (cassa) | 11.977,00 | +35,6% | 16.235,00 | +14,7% | 18.628,00 |
| Patrimonio netto | 55.230,00 | −2,9% | 53.644,00 | +3,7% | 55.648,00 |
| Capitale investito | 67.993,00 | +3,9% | 70.627,00 | +6,1% | 74.957,00 |
| ROE % | 25,28 | 9,06 | 4,97 | ||
| ROI % | 26,05 | 11,82 | 7,05 |
Valori in milioni di €; margini e rendimenti in percentuale.
Commento ai dati di bilancio
Nel triennio 2022-2024 Eni ha registrato una diminuzione dei ricavi del 31,8% mentre il margine operativo lordo è diminuito del 38,3% a 16,3 miliardi a seguito di una flessione della marginalità di 1,9 punti percentuale. Il risultato operativo è passato da 17,5 a 5,2 miliardi (-70,1%) mentre l'utile netto è di oltre l'80% a 2,76 miliardi. La redditività del capitale è peggiorata sia a livello di ROE, passato dal 25,3% al 5%, che di ROI sceso di 19 punti al 7,1%. In aumento a 18,6 miliardi l'indebitamento finanziario netto con il debt to equity passato da 0,22 a 0,33.
Ultimi sviluppi
Nel primo trimestre 2025 i ricavi sono stati pari a 22,6 miliardi di Euro (-2% sullo stesso periodo dell'anno precedente) mentre l'utile operativo adjusted è passato da 3027 a 2600 milioni (-14% sul I trimestre 2024); il risultato netto di competenza del gruppo è sceso infine a 1172 milioni dai 1211 milioni del I trimestre 2024. Dal punto di vista patrimoniale, l'indebitamento finanziario netto è sceso a 16535 milioni di euro dai 18628 milioni di fine 2024.
Comparables
| Azienda | P/E | P/BV | Dividend yield % |
|---|---|---|---|
| Eni | 16,27 | 0,81 | 7,69% |
| Totalenergies | 8,89 | 1,19 | 6,21% |
| Occidental Petroleum | 16,65 | 1,16 | 2,09% |
| Exxon Mobil | 13,83 | 1,77 | 3,58% |
Tra le principali aziende operanti nel settore dell'estrazione di idrocarburi Eni è tra quelle più care sulla base del rapporto Price/Earnings (Prezzo Utili) mentre è quella più a buon mercato se si considera il Price/Book Value (Prezzo/Valore Contabile); buono il rendimento da dividendi, superiore al 7% ed il più elevato tra le aziende incluse nel campione.
Opportunità
Nuove scoperte di giacimenti, ambito in cui la società ha un eccellente track record
Rischi
Rallentamento della crescita economica con impatti sui prezzi delle materie prime energetiche
Ultime news
-
Eni: utile a 1195 milioni nel primo trimestre
Ricavi e margini operativi in calo per Eni nel primo trimestre dell'anno ma con segnali di stabilizzazione. Nel dettaglio i ricavi al 31-03 ammontano a 22,6 miliardi di Euro (-2% sullo stesso periodo dell'anno precedente) mentre l'utile operativo adjusted passa da 3027 a 2600 milioni (-14% sul I trimestre 2024); il risultato netto adjusted passa in…
-
Eni: utile in calo a 2641 milioni
Eni continua a risentire del calo dei prezzi delle materie prime energetiche e che chiude il 2024 con un utile netto in forte contrazione. Nel dettaglio i ricavi dell'esercizio sono passati da 94,8 a 91,2 miliardi (-3,8%), il margine operativo lordo è sceso a 16,5 miliardi (-8,9%), il risultato operativo è passato da 8,3 a 5,2 miliardi ed il risult…
-
Eni: ricavi e utile in calo nel trimestre
Eni continua a risentire del difficile contesto congiunturale, chiudendo il trimestre con risultati in peggioramento sull'anno precedente, ma conferma gli obiettivi sui risultati consolidati di Gruppo. I ricavi del periodo gennaio-settembre ammontano a 65,3 miliardi di Euro (-5%) mentre l'utile operativo passa da 7401 a 5611 milioni (11623 milioni…
Ipotesi di valutazione e sensitivity
Nell'applicazione del metodo dei flussi di cassa scontati e dell'Economic Value Added si sono ipotizzati:
- una crescita dei ricavi negativa nel 2025 (-5%) che si stabilizza allo 0,5% a partire dal 2026;
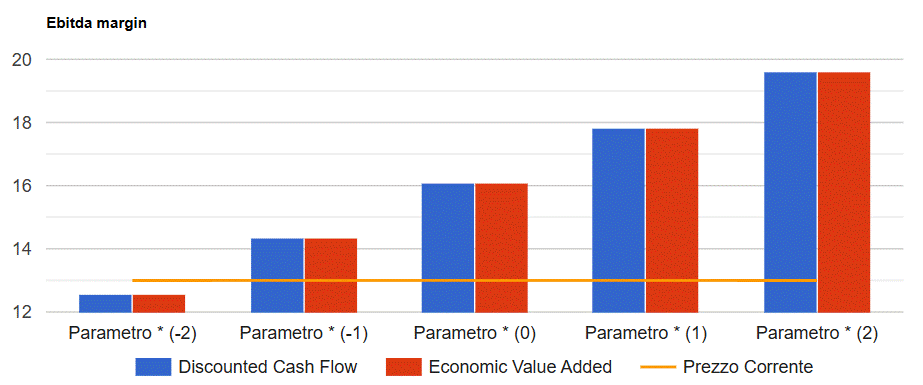
- un Ebitda margin in calo al 17,6% nel 2025 e poi in progressiva crescita fino al 19,5% del 2027 e seguenti;
- un ROI di lungo periodo del 10,2%
Infine si prevedono un tax rate stabile al 50% ed un costo del debito medio del 4,5%. I risultati del modello convergono su un valore per azione di circa 16,1 Euro che tende a crescere (ridursi) di 1,75 Euro per ogni punto in più (in meno) del margine sulle vendite come mostrato nella figura seguente.
Tutte le analisi su Eni
19 analisi dal 5 aprile 2007, una per ogni volta che siamo tornati sul titolo.